Buchhaltungsdienstleister wachsen heute oft über zusätzliche Mitarbeitende.
Ein neuer Mandant bedeutet mehr Belege, mehr Kommunikation — und früher oder später mehr Personal.
Dieses Modell stößt zunehmend auf zwei grundlegende Probleme:
- qualifiziertes Buchhaltungspersonal ist schwer zu finden,
- und immer mehr Routinearbeit hält die Marge niedrig.
In Deutschland kommt seit 1. Januar 2025 ein zusätzlicher struktureller Wandel hinzu: Unternehmen müssen im inländischen B2B-Bereich grundsätzlich E-Rechnungen empfangen können; für die Ausstellung gelten Übergangsregelungen. Damit verändert sich nicht nur das Rechnungsformat, sondern auch die Art, wie Daten in Buchhaltungsprozesse gelangen. (Bundesministerium der Finanzen)
Der Kapazitätsdruck auf Buchhaltungsdienstleister ist aber längst nicht mehr nur ein Recruiting-Thema.
Technologie, Automatisierung und KI verändern zunehmend, welche Tätigkeiten tatsächlich qualifizierte Fachkräfte brauchen — und welche ein System übernehmen kann.
Die Zeit qualifizierter Mitarbeitender ist zu wertvoll für Routine
Nicht jeder neue Mandant verursacht denselben Aufwand.
Ein Mandant liefert Belege pünktlich und in sauberer Form. Ein anderer erzeugt Nachfragen, Erinnerungen, manuelle Sortierung und wiederkehrende Korrekturen.
All das bindet Kapazität in der Buchhaltung, die eigentlich für wertvollere Tätigkeiten gebraucht wird: korrekte Verbuchung, Ausnahmefälle, Datenqualität, Umsatzsteuerprüfung, Mandantenkommunikation, Abschlussarbeiten oder die Erklärung ungewöhnlicher Kosten.
Die tatsächliche Kapazität eines Buchhaltungsdienstleisters hängt deshalb nicht nur von der Anzahl der Mandanten ab, sondern davon, wie viel manuelle Arbeit jeder einzelne Mandant erzeugt.
Wenn qualifizierte Mitarbeitende schwer zu finden sind, lautet die wichtigste Frage nicht nur: „Wo finden wir die nächste Fachkraft?“
Sondern auch:
„Für welche Arbeit setzen wir die Menschen ein, die wir bereits haben?“
Die E-Rechnung reduziert einen Teil des Eingangschaos
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine automatische elektronische Verarbeitung ermöglicht.
Für Buchhaltungsdienstleister ist das entscheidende Wort strukturiert.
Eine Rechnung muss nicht mehr nur als PDF eintreffen, das jemand öffnet, liest und manuell überträgt.
Sie kann als Datensatz eingehen, den ein System direkt einlesen, prüfen und in den nächsten Prozessschritt übergeben kann.
In Deutschland gelten insbesondere XRechnung sowie geeignete ZUGFeRD-Formate als zulässige strukturierte E-Rechnungsformate, sofern sie die Anforderungen der EN 16931 erfüllen. Ein reines PDF ist dagegen keine E-Rechnung im Sinne der neuen Regelung. Bundesministerium der Finanzen
Das kann einen Teil der Arbeit reduzieren, die Buchhaltungsdienstleister heute Zeit kostet:
- manuelles Übertragen von Rechnungsdaten,
- Kontrolle ungenau ausgelesener PDFs,
- Nachrecherche grundlegender Informationen,
- Sortierung nach Mandant oder Zeitraum,
- wiederholte Korrektur derselben Felder.
Peppol kann bei dieser Veränderung eine wichtige Rolle spielen, weil es eine Infrastruktur für den sicheren Austausch strukturierter elektronischer Dokumente zwischen Unternehmen und Systemen bietet.
Für Deutschland ist jedoch wichtig: Peppol ist im B2B-Bereich nicht der vorgeschriebene Übertragungsweg. Das BMF lässt verschiedene Übermittlungswege zu; entscheidend ist, dass die Rechnung die gesetzlichen Anforderungen erfüllt. Bundesministerium der Finanzen
Für Buchhaltungsdienstleister ist daher weniger entscheidend, über welchen Kanal die Rechnung kommt, sondern dass strukturierte Daten früher und mit weniger manuellen Zwischenschritten in den Prozess gelangen.
 (1).webp%20(1).webp)
Die E-Rechnung darf jedoch nicht beim Rechnungseingang enden.
Ein strukturierter Datensatz sagt noch nicht, ob eine Ausgabe freigegeben ist, zu welchem Projekt sie gehört, wer zusätzlichen Kontext liefern muss oder ob es sich um einen Ausnahmefall handelt.
Deshalb wird der Wert eines Buchhaltungsdienstleisters zunehmend im Prozess rund um den Beleg liegen, nicht nur in dessen Verarbeitung.
Wo der tatsächliche Wert von Buchhaltungsdienstleistern liegt
Buchhaltungsdienstleister müssen keine zusätzlichen Fachkräfte einstellen, nur damit weiterhin Daten übertragen, dieselben Fehler korrigiert und Mandanten wegen fehlender Informationen erinnert werden.
Sie müssen die Kapazität qualifizierter Mitarbeitender schützen für Tätigkeiten, die für Mandanten echten Mehrwert schaffen.
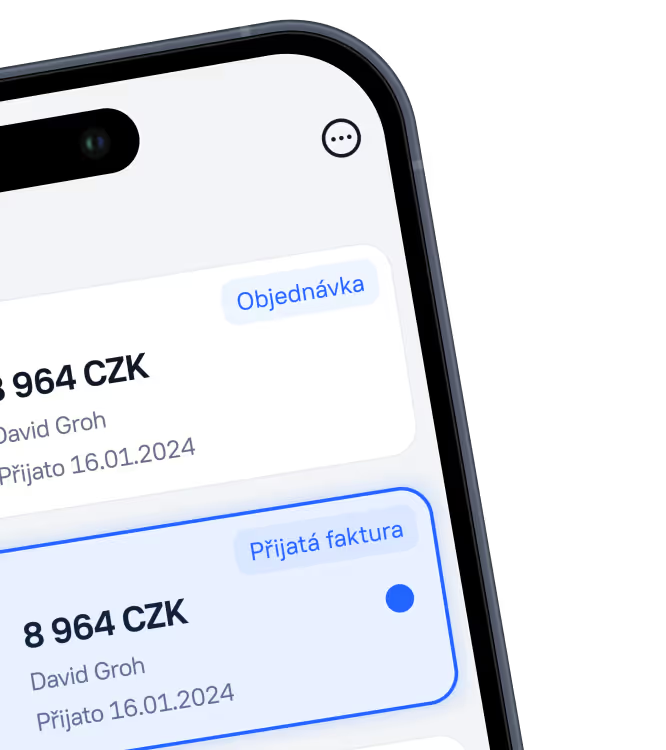
Die E-Rechnung kann dabei helfen, weil sie einen Teil der Eingangsarbeit vom Schreibtisch der Buchhaltung ins System verlagert: Die Rechnung kommt als strukturierter Datensatz statt als Dokument, das zunächst manuell gelesen werden muss.
Nach Angaben von Ardent Partners kostete die Verarbeitung einer Rechnung eine durchschnittliche AP-Organisation im Jahr 2024 9,40 US-Dollar, einschließlich Eingang, Bearbeitung, Freigabe, Personal, Technologie und Betrieb.
Das ist kein deutscher Benchmark für Buchhaltungsdienstleister. Aber es verdeutlicht einen wichtigen Grundsatz: Jeder manuelle Zwischenschritt kostet Geld — und dieser Aufwand multipliziert sich mit dem Belegvolumen.
Dasselbe Prinzip zeigt der Fall des Buchhaltungsdienstleisters SMEyo.
Dabei handelte es sich nicht um ein E-Rechnungsprojekt, sondern um die Digitalisierung der Belegverarbeitung mit Wflow.
Dokumente mussten nicht mehr manuell sortiert und physisch gesucht werden, sondern wurden automatisch gespeichert, ausgelesen und für die weitere Verarbeitung vorbereitet.
Das Ergebnis: 70 % Zeitersparnis pro Beleg. Senior-Buchhalter konnten sich dadurch stärker auf fachliche Arbeit konzentrieren statt auf das Übertragen von Rechnungsdaten.
Was Buchhaltungsdienstleister jetzt tun sollten
Die Vorbereitung auf die E-Rechnung muss nicht mit einem großen technischen Projekt beginnen.
Der erste Schritt sollte ein Audit des bestehenden Prozesses sein.
Ein Buchhaltungsdienstleister sollte für seine Mandanten erfassen:
- wie Belege eingehen,
- wie viele Kanäle ein Mandant nutzt,
- wo Informationen fehlen,
- wer Ausgaben freigibt,
- welche Fehler regelmäßig auftreten,
- wie viel Arbeit vor der eigentlichen Buchung entsteht,
- welche Schritte Software übernehmen sollte.
Dieses Audit hat ein zentrales Ziel: herauszufinden, wo unnötig Arbeitszeit der Buchhaltung verbraucht wird.
Nicht alles lässt sich sofort automatisieren.
Häufig zeigt sich aber schnell, dass ein erheblicher Teil der Arbeit nicht wegen buchhalterischer Komplexität entsteht, sondern wegen schlecht organisierter Belegflüsse zwischen Mandant, Freigebenden und Buchhaltung.
Erst danach lohnt es sich, automatisierten Rechnungseingang, Klassifizierung, Freigaben, Audit-Trail, Ausnahmebearbeitung und die Übergabe ins Buchhaltungssystem zu optimieren.
Für Dienstleister, die über den reinen Rechnungseingang hinausgehen wollen, zeigt der Wflow Buchhaltungs-Autopilot, wie KI routinemäßige Belegarbeit automatisieren kann, während Kontrolle und Entscheidungen beim Menschen bleiben.
Wflow macht die Arbeit von Buchhaltungsdienstleistern effizienter
Wflow hilft Buchhaltungsdienstleistern, den manuellen Aufwand zwischen Mandant, Beleg und Buchhaltungssystem zu reduzieren.
Dokumente werden an einem Ort gesammelt, automatisch klassifiziert und ergänzt um den benötigten Kontext.
Sie werden zur Freigabe weitergeleitet, geprüft und anschließend in den Buchhaltungsprozess übergeben.
Das Team muss dadurch weniger Zeit mit E-Mails, Nachfragen bei Mandanten und manuellen Prüfungen bereits vorbereiteter Dokumente verbringen.
Für den größeren Zusammenhang dieser Entwicklung lesen Sie auch Buchhaltungsroutine gehört der KI. Entscheidungen bleiben beim Menschen.
Möchten Sie herausfinden, wo Ihr Buchhaltungsdienstleister bereits vor der eigentlichen Buchung am meisten Zeit verliert?
Schauen wir uns gemeinsam den Belegfluss vom Mandanten bis zum Buchhaltungssystem an und identifizieren wir, wo Wflow bei Eingang, Freigabe, Kontrolle und Ausnahmebearbeitung unterstützen kann.
Die E-Rechnung verändert die Wirtschaftlichkeit von Buchhaltungsdienstleistern

Für Buchhaltungsdienstleister ist die E-Rechnung nicht nur ein neues Rechnungsformat, sondern eine Chance, die Kapazität qualifizierter Mitarbeitender zu schützen und Margen zu verbessern.
Buchhaltungsdienstleister wachsen heute oft über zusätzliche Mitarbeitende.
Ein neuer Mandant bedeutet mehr Belege, mehr Kommunikation — und früher oder später mehr Personal.
Dieses Modell stößt zunehmend auf zwei grundlegende Probleme:
- qualifiziertes Buchhaltungspersonal ist schwer zu finden,
- und immer mehr Routinearbeit hält die Marge niedrig.
In Deutschland kommt seit 1. Januar 2025 ein zusätzlicher struktureller Wandel hinzu: Unternehmen müssen im inländischen B2B-Bereich grundsätzlich E-Rechnungen empfangen können; für die Ausstellung gelten Übergangsregelungen. Damit verändert sich nicht nur das Rechnungsformat, sondern auch die Art, wie Daten in Buchhaltungsprozesse gelangen. (Bundesministerium der Finanzen)
Der Kapazitätsdruck auf Buchhaltungsdienstleister ist aber längst nicht mehr nur ein Recruiting-Thema.
Technologie, Automatisierung und KI verändern zunehmend, welche Tätigkeiten tatsächlich qualifizierte Fachkräfte brauchen — und welche ein System übernehmen kann.
Die Zeit qualifizierter Mitarbeitender ist zu wertvoll für Routine
Nicht jeder neue Mandant verursacht denselben Aufwand.
Ein Mandant liefert Belege pünktlich und in sauberer Form. Ein anderer erzeugt Nachfragen, Erinnerungen, manuelle Sortierung und wiederkehrende Korrekturen.
All das bindet Kapazität in der Buchhaltung, die eigentlich für wertvollere Tätigkeiten gebraucht wird: korrekte Verbuchung, Ausnahmefälle, Datenqualität, Umsatzsteuerprüfung, Mandantenkommunikation, Abschlussarbeiten oder die Erklärung ungewöhnlicher Kosten.
Die tatsächliche Kapazität eines Buchhaltungsdienstleisters hängt deshalb nicht nur von der Anzahl der Mandanten ab, sondern davon, wie viel manuelle Arbeit jeder einzelne Mandant erzeugt.
Wenn qualifizierte Mitarbeitende schwer zu finden sind, lautet die wichtigste Frage nicht nur: „Wo finden wir die nächste Fachkraft?“
Sondern auch:
„Für welche Arbeit setzen wir die Menschen ein, die wir bereits haben?“
Die E-Rechnung reduziert einen Teil des Eingangschaos
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine automatische elektronische Verarbeitung ermöglicht.
Für Buchhaltungsdienstleister ist das entscheidende Wort strukturiert.
Eine Rechnung muss nicht mehr nur als PDF eintreffen, das jemand öffnet, liest und manuell überträgt.
Sie kann als Datensatz eingehen, den ein System direkt einlesen, prüfen und in den nächsten Prozessschritt übergeben kann.
In Deutschland gelten insbesondere XRechnung sowie geeignete ZUGFeRD-Formate als zulässige strukturierte E-Rechnungsformate, sofern sie die Anforderungen der EN 16931 erfüllen. Ein reines PDF ist dagegen keine E-Rechnung im Sinne der neuen Regelung. Bundesministerium der Finanzen
Das kann einen Teil der Arbeit reduzieren, die Buchhaltungsdienstleister heute Zeit kostet:
- manuelles Übertragen von Rechnungsdaten,
- Kontrolle ungenau ausgelesener PDFs,
- Nachrecherche grundlegender Informationen,
- Sortierung nach Mandant oder Zeitraum,
- wiederholte Korrektur derselben Felder.
Peppol kann bei dieser Veränderung eine wichtige Rolle spielen, weil es eine Infrastruktur für den sicheren Austausch strukturierter elektronischer Dokumente zwischen Unternehmen und Systemen bietet.
Für Deutschland ist jedoch wichtig: Peppol ist im B2B-Bereich nicht der vorgeschriebene Übertragungsweg. Das BMF lässt verschiedene Übermittlungswege zu; entscheidend ist, dass die Rechnung die gesetzlichen Anforderungen erfüllt. Bundesministerium der Finanzen
Für Buchhaltungsdienstleister ist daher weniger entscheidend, über welchen Kanal die Rechnung kommt, sondern dass strukturierte Daten früher und mit weniger manuellen Zwischenschritten in den Prozess gelangen.
Die E-Rechnung darf jedoch nicht beim Rechnungseingang enden.
Ein strukturierter Datensatz sagt noch nicht, ob eine Ausgabe freigegeben ist, zu welchem Projekt sie gehört, wer zusätzlichen Kontext liefern muss oder ob es sich um einen Ausnahmefall handelt.
Deshalb wird der Wert eines Buchhaltungsdienstleisters zunehmend im Prozess rund um den Beleg liegen, nicht nur in dessen Verarbeitung.
Wo der tatsächliche Wert von Buchhaltungsdienstleistern liegt
Buchhaltungsdienstleister müssen keine zusätzlichen Fachkräfte einstellen, nur damit weiterhin Daten übertragen, dieselben Fehler korrigiert und Mandanten wegen fehlender Informationen erinnert werden.
Sie müssen die Kapazität qualifizierter Mitarbeitender schützen für Tätigkeiten, die für Mandanten echten Mehrwert schaffen.
Die E-Rechnung kann dabei helfen, weil sie einen Teil der Eingangsarbeit vom Schreibtisch der Buchhaltung ins System verlagert: Die Rechnung kommt als strukturierter Datensatz statt als Dokument, das zunächst manuell gelesen werden muss.
Nach Angaben von Ardent Partners kostete die Verarbeitung einer Rechnung eine durchschnittliche AP-Organisation im Jahr 2024 9,40 US-Dollar, einschließlich Eingang, Bearbeitung, Freigabe, Personal, Technologie und Betrieb.
Das ist kein deutscher Benchmark für Buchhaltungsdienstleister. Aber es verdeutlicht einen wichtigen Grundsatz: Jeder manuelle Zwischenschritt kostet Geld — und dieser Aufwand multipliziert sich mit dem Belegvolumen.
Dasselbe Prinzip zeigt der Fall des Buchhaltungsdienstleisters SMEyo.
Dabei handelte es sich nicht um ein E-Rechnungsprojekt, sondern um die Digitalisierung der Belegverarbeitung mit Wflow.
Dokumente mussten nicht mehr manuell sortiert und physisch gesucht werden, sondern wurden automatisch gespeichert, ausgelesen und für die weitere Verarbeitung vorbereitet.
Das Ergebnis: 70 % Zeitersparnis pro Beleg. Senior-Buchhalter konnten sich dadurch stärker auf fachliche Arbeit konzentrieren statt auf das Übertragen von Rechnungsdaten.
Was Buchhaltungsdienstleister jetzt tun sollten
Die Vorbereitung auf die E-Rechnung muss nicht mit einem großen technischen Projekt beginnen.
Der erste Schritt sollte ein Audit des bestehenden Prozesses sein.
Ein Buchhaltungsdienstleister sollte für seine Mandanten erfassen:
- wie Belege eingehen,
- wie viele Kanäle ein Mandant nutzt,
- wo Informationen fehlen,
- wer Ausgaben freigibt,
- welche Fehler regelmäßig auftreten,
- wie viel Arbeit vor der eigentlichen Buchung entsteht,
- welche Schritte Software übernehmen sollte.
Dieses Audit hat ein zentrales Ziel: herauszufinden, wo unnötig Arbeitszeit der Buchhaltung verbraucht wird.
Nicht alles lässt sich sofort automatisieren.
Häufig zeigt sich aber schnell, dass ein erheblicher Teil der Arbeit nicht wegen buchhalterischer Komplexität entsteht, sondern wegen schlecht organisierter Belegflüsse zwischen Mandant, Freigebenden und Buchhaltung.
Erst danach lohnt es sich, automatisierten Rechnungseingang, Klassifizierung, Freigaben, Audit-Trail, Ausnahmebearbeitung und die Übergabe ins Buchhaltungssystem zu optimieren.
Für Dienstleister, die über den reinen Rechnungseingang hinausgehen wollen, zeigt der Wflow Buchhaltungs-Autopilot, wie KI routinemäßige Belegarbeit automatisieren kann, während Kontrolle und Entscheidungen beim Menschen bleiben.
Wflow macht die Arbeit von Buchhaltungsdienstleistern effizienter
Wflow hilft Buchhaltungsdienstleistern, den manuellen Aufwand zwischen Mandant, Beleg und Buchhaltungssystem zu reduzieren.
Dokumente werden an einem Ort gesammelt, automatisch klassifiziert und ergänzt um den benötigten Kontext.
Sie werden zur Freigabe weitergeleitet, geprüft und anschließend in den Buchhaltungsprozess übergeben.
Das Team muss dadurch weniger Zeit mit E-Mails, Nachfragen bei Mandanten und manuellen Prüfungen bereits vorbereiteter Dokumente verbringen.
Für den größeren Zusammenhang dieser Entwicklung lesen Sie auch Buchhaltungsroutine gehört der KI. Entscheidungen bleiben beim Menschen.
Möchten Sie herausfinden, wo Ihr Buchhaltungsdienstleister bereits vor der eigentlichen Buchung am meisten Zeit verliert?
Schauen wir uns gemeinsam den Belegfluss vom Mandanten bis zum Buchhaltungssystem an und identifizieren wir, wo Wflow bei Eingang, Freigabe, Kontrolle und Ausnahmebearbeitung unterstützen kann.
Lesen Sie weitere Artikel
Warum CFOs Peppol verstehen sollten – auch wenn sie ihn nie selbst nutzen
CFOs müssen Peppol weder selbst nutzen noch seine technische Konfiguration kennen. Sie sollten jedoch verstehen, was strukturierte E-Rechnungen für die Finanzsteuerung bedeuten: Wann werden Verbindlichkeiten sichtbar? Wie zuverlässig sind die Daten im Reporting? Wie schnell laufen Freigaben ab? Und verbessert die E-Rechnung tatsächlich die Prozesse oder erfüllt sie lediglich gesetzliche Anforderungen?
CFOs müssen nicht alle technischen Details von E-Rechnungen und Peppol verstehen. Sie müssen nicht wissen, wie ein Peppol Access Point genau funktioniert, welches Format jedes Datenfeld hat oder wie sich die einzelnen technischen Profile elektronischer Dokumente unterscheiden.
Sie müssen aber wissen, was nach der Einführung von E-Rechnungen mit den Rechnungsdaten passiert und wie sich diese Veränderung zum Vorteil des Unternehmens nutzen lässt.
Die E-Rechnung steht für einen grundlegenden Wandel: weg von Rechnungen als Dokumenten, hin zu Rechnungen als strukturierten Daten. Peppol ist eine wichtige Infrastruktur, die den Austausch dieser Daten zwischen Unternehmen und Systemen ermöglicht.
>> Mehr dazu: Was ist Peppol? Warum es bei E-Rechnungen um Daten statt Dokumente geht
Für Deutschland ist dabei eine Unterscheidung entscheidend: Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich E-Rechnungen empfangen können. Für die Ausstellung gelten Übergangsregelungen. Peppol selbst ist im deutschen B2B-Bereich jedoch kein vorgeschriebener Übertragungsweg.
Für CFOs sind E-Rechnungen und Peppol wichtig, weil sie den Zeitpunkt verändern können, zu dem Rechnungen zu nutzbaren Finanzdaten werden. Das beeinflusst, wann ein Unternehmen seine Verbindlichkeiten sieht, wie schnell es Kosten steuern kann und wie zuverlässig die Daten für Entscheidungen sind.
CFOs müssen nicht wissen, wie Peppol technisch funktioniert
In vielen Unternehmen gehen Rechnungen noch immer überwiegend als PDF ein. Jemand öffnet sie, liest sie, überträgt die Daten, leitet sie weiter, gibt sie frei und verbucht sie. Erst danach erscheinen sie in der Finanzübersicht.
Bis dahin liegt die Rechnung irgendwo in einem E-Mail-Postfach, einem Ordner, einer Freigabeschleife oder im Kopf einer bestimmten Person.
Strukturierte E-Rechnungen verändern dieses Prinzip. Die Rechnung kommt nicht mehr nur als Dokument für Menschen an, sondern als strukturierter Datensatz, den ein System direkt einlesen kann , prüfen und in den weiteren Prozess übernehmen kann.
Die europäische Norm EN 16931 definiert die grundlegenden Bestandteile einer elektronischen Rechnung und unterstützt den systemübergreifenden Datenaustausch.
In Deutschland erfüllen unter anderem XRechnung und geeignete ZUGFeRD-Profile die Anforderungen an strukturierte E-Rechnungen. Ein einfaches PDF gilt nach den seit 2025 geltenden Regeln nicht mehr als E-Rechnung.
Genau das ist ein CFO-Thema. Nicht das technische Format selbst, sondern die Auswirkungen auf Qualität und Verfügbarkeit von Finanzdaten.
Vier Gründe, warum E-Rechnungen und Peppol für CFOs relevant sind
1. Datenqualität
Wenn eine Rechnung als strukturierter Datensatz eingeht, sinkt die Abhängigkeit von manueller Dateneingabe.
Das garantiert noch keine fehlerfreie Buchhaltung, schafft aber eine bessere Ausgangsbasis: konsistentere Informationen zu Lieferanten, Beträgen, Fälligkeiten, Umsatzsteuer und Rechnungspositionen.
Für CFOs ist Datenqualität die Grundlage jeder Finanzentscheidung. Sind die Eingangsdaten fehlerhaft, bleibt auch das Reporting letztlich nur eine bessere Interpretation einer schlechten Datenbasis.
Peppol kann dazu beitragen, Rechnungen von Dokumenten, die jemand lesen muss, zu Dateneingängen zu machen, die Systeme früher und konsistenter verarbeiten können.
2. Schnellere Entscheidungen
Finanzsteuerung leidet häufig darunter, dass selbst vorhandene, qualitativ hochwertige Daten erst im Nachhinein sichtbar werden.
Verbindlichkeiten erscheinen erst nach manueller Bearbeitung, Freigabe oder Buchung in der Übersicht. Kosten werden rückblickend sichtbar. Das Reporting wartet auf das Ende eines Prozesses, anstatt laufend abzubilden, was im Unternehmen passiert.
Strukturierte E-Rechnungen können diesen Zeitpunkt nach vorne verschieben.
Wenn eine Rechnung als strukturierter Datensatz eingeht und das Unternehmen über einen passenden Workflow verfügt, kann eine Verbindlichkeit sichtbar werden, bevor sie im Monatsabschluss auftaucht.
3. Liquiditätstransparenz
Für CFOs ist eine Rechnung nicht einfach ein Buchhaltungsbeleg. Sie steht für einen zukünftigen Geldabfluss.
Je später eine Rechnung ins System gelangt, desto länger steuert das Unternehmen seine Liquidität auf Grundlage eines veralteten Bildes.
Die Verbindlichkeit besteht bereits, erscheint aber noch nicht in der richtigen Übersicht. Der Lieferant wartet auf die Zahlung, während Finance möglicherweise noch nicht weiß, was tatsächlich freigegeben ist, wann bezahlt werden muss und wer dafür verantwortlich ist.
Strukturierte E-Rechnungen können die Transparenz über Verbindlichkeiten verbessern – allerdings nur, wenn sie mit Rechnungsfreigaben und Buchhaltungs-Workflows sowie dem Reporting verbunden werden.
Andernfalls verändert sich lediglich der Übertragungsweg, nicht aber die Art und Weise, wie das Unternehmen seine Liquidität steuert.
4. Prozesskontrolle
Für CFOs können strukturierte E-Rechnungen und Peppol der Ausgangspunkt für deutlich bessere Kontrolle darüber sein, was mit Rechnungen im Unternehmen tatsächlich passiert.
Dadurch entsteht eine Transparenz, die in traditionellen Prozessen oft erst rückblickend hergestellt wird: Wer hat eine Rechnung freigegeben? Wo ist der Prozess ins Stocken geraten? Welche Belege warten auf die Klärung einer Ausnahme? Welche Verbindlichkeiten sind bereits entstanden und wo häufen sich Risiken oder Verzögerungen?
In Verbindung mit Wflow wird die E-Rechnung Teil einer Kontrollschicht für den gesamten Finanzprozess.
CFOs müssen nicht warten, bis Belege manuell gesucht, übertragen und verbucht wurden. Sie sehen den aktuellen Prozessstatus und können die Finanzen anhand dessen steuern, was gerade im Unternehmen geschieht, statt erst nach dem Monatsabschluss.
Das größte Risiko: Peppol als reines IT-Projekt behandeln
Wenn ein Unternehmen den Empfang strukturierter E-Rechnungen eingerichtet hat, die gesetzlichen Anforderungen erfüllt, intern aber nahezu alles unverändert bleibt, ist eine Chance auf effizientere Finanz- und Buchhaltungsprozesse vertan.
Rechnungen warten weiterhin in Bearbeitungsqueues, Freigaben bleiben unübersichtlich, Kostenstellen werden manuell ergänzt und CFOs erhalten die Finanzdaten weiterhin zu spät – obwohl die Rechnungen inzwischen auf modernere Weise eingehen.
Die IT kann die technische Anbindung umsetzen. Die Finanzleitung muss jedoch festlegen, welches operative Ergebnis die Veränderung bringen soll.
- Werden wir nach der Einführung der E-Rechnung Verbindlichkeiten früher sehen als heute?
- Wird sich der manuelle Aufwand zwischen Rechnungseingang und Buchung reduzieren?
- Verbessert sich die Datenqualität im Reporting?
- Werden Rechnungen schneller freigegeben?
- Verfügen wir über einen klaren Audit-Trail und nachvollziehbare Verantwortlichkeiten ?
- Wie werden Ausnahmen behandelt?
Diese Fragen sind wichtiger als technische Details. Die E-Rechnung bietet CFOs die Gelegenheit, die Finanzsteuerung des Unternehmens grundlegend zu verbessern.
Möchten Sie herausfinden, ob Ihr Unternehmen die E-Rechnung nur als neue Formatvorgabe oder als Chance zur Verbesserung seiner Finanzprozesse behandelt?
Werfen wir gemeinsam einen Blick auf Ihren aktuellen Rechnungsprozess und zeigen Ihnen, wo strukturierte Daten schnellere Freigaben, bessere Kontrolle und transparenteres Reporting ermöglichen.
FAQ
Warum sollten CFOs sich mit Peppol beschäftigen?
CFOs müssen die technische Konfiguration von Peppol nicht kennen, sollten jedoch verstehen, welche Auswirkungen die Infrastruktur auf die Finanzsteuerung haben kann.
Peppol beeinflusst, wann Rechnungsdaten verfügbar sind, wie schnell Verbindlichkeiten sichtbar werden, wie zuverlässig die Daten im Reporting sind und wie viel manuelle Arbeit zwischen Rechnungseingang und Buchung bleibt.
Ist Peppol nur ein technisches Thema für die IT oder Buchhaltung?
Die technische Anbindung können IT, Buchhaltung oder ein Softwareanbieter übernehmen.
CFOs sollten jedoch definieren, welchen Nutzen die Veränderung für das Unternehmen bringen soll: schnellere Freigaben, bessere Kontrolle über Verbindlichkeiten, zuverlässigeres Reporting, einen Audit-Trail und weniger manuelle Rechnungsverarbeitung.
Wie hängen Peppol und E-Rechnungen zusammen?
Die E-Rechnung steht für den übergeordneten Wandel hin zu strukturierten, maschinenlesbaren Rechnungsdaten.
Peppol ist eine Infrastruktur für den sicheren Austausch solcher elektronischen Dokumente zwischen Unternehmen und Systemen.
Für CFOs ist vor allem entscheidend, was mit den Rechnungsdaten nach dem Eingang im Unternehmen passiert.
Ist Peppol für deutsche Unternehmen verpflichtend?
Nein. Deutsche Unternehmen müssen die jeweils geltenden Anforderungen an strukturierte E-Rechnungen erfüllen. Peppol ist jedoch nicht der einzige zulässige Übertragungsweg. Beispielsweise kann auch der Versand per E-Mail genutzt werden.
Für die Ausstellung gelten Übergangsregelungen bis Ende 2026 beziehungsweise unter bestimmten Voraussetzungen bis Ende 2027.
Versuchen Sie nicht, Verantwortung zu automatisieren
Der sichere Einsatz von KI in der Buchhaltung braucht menschliche Kontrolle, Nachvollziehbarkeit und eine klare Grenze zwischen dem, was das System vorbereiten kann, und dem, was ein Mensch bestätigen muss.
KI in der Buchhaltung kann viele Aufgaben schneller erledigen als ein Mensch.
Sie kann einen Beleg auslesen, Angaben ergänzen, einen Buchungsvorschlag erstellen, auf Abweichungen hinweisen oder Informationen für eine Prüfung vorbereiten.
All das lässt sich sinnvoll automatisieren.
Für einen vorsichtigen Buchhalter folgt auf die Frage „Wie viel Zeit spart mir KI?“ jedoch sofort eine zweite:
„Wenn die KI einen Fehler macht – wer trägt dann die Verantwortung?“
Denn Verantwortung ist nicht einfach ein weiterer Schritt im Workflow.
Und genau hier beginnt die wichtigste Diskussion über KI in der Buchhaltung.
Es geht nicht nur darum, was ein System technisch leisten kann.
Es geht darum, wo Automatisierung enden muss und wo menschliches Urteilsvermögen unverzichtbar wird.
KI kann Vorschläge machen. Sie kann die Konsequenzen nicht tragen.
Buchhaltung ist mehr als technische Belegverarbeitung.
Jede Buchung kann steuerliche, rechtliche, finanzielle oder geschäftliche Folgen haben.
Eine falsche umsatzsteuerliche Behandlung, eine übersehene Ausnahme oder ein falsch bewerteter Beleg sind nicht einfach Systemfehler.
Es sind Entscheidungen, die jemand fachlich vertreten können muss.
Deshalb sollte KI in der Buchhaltung nicht als Ersatz für Verantwortung konzipiert werden.
Das System kann einen Vorschlag vorbereiten.
Die Buchhaltung muss aber wissen, wann dieser bestätigt, geändert oder gestoppt werden muss.
Warum die endgültige Entscheidung beim Menschen bleiben muss
Wenn KI einen Buchungsvorschlag erstellt, kann sie dabei beispielsweise berücksichtigen:
- die Historie des Unternehmens,
- ähnliche Belege,
- den Lieferanten,
- den Betrag,
- den Kontext einer E-Mail,
- oder bestehende Buchungsregeln.
Das ist wertvoll, weil die Buchhaltung nicht mehr bei null beginnen muss.
Aber ein Vorschlag ist keine Entscheidung.
Buchhalter kennen den Kontext des Unternehmens, interne Abläufe, strittige Situationen, Ausnahmen und mögliche Auswirkungen.
Sie wissen, wann zwei Belege tatsächlich vergleichbar sind — und wann sie sich lediglich ähneln.
Genau in diesen Unterschieden liegt die Verantwortung, die sich nicht einfach an ein System delegieren lässt.
Nachvollziehbarkeit ist die Grundlage für Vertrauen
In der Buchhaltung reicht es nicht, dass ein System etwas vorschlägt.
Die Buchhaltung muss sehen können, warum.
Wenn KI ein Konto, eine Kostenstelle oder eine umsatzsteuerliche Behandlung vorschlägt oder eine Abweichung meldet, muss nachvollziehbar sein, worauf dieser Vorschlag basiert.
Auf historischen Buchungen? Einer Regel? Einer früheren Korrektur? Einer bestimmten Unternehmenspraxis?
Ohne Audit-Trail wird ein KI-Vorschlag schnell zur Blackbox.
Und eine Blackbox gehört nicht in die Buchhaltung.
Vertrauen in KI entsteht nicht dadurch, dass ein System intelligent wirkt.
Es entsteht dadurch, dass ein Buchhalter schnell nachvollziehen kann, warum genau dieser Weg vorgeschlagen wurde — und entscheiden kann, ob er fachlich sinnvoll ist.
Die Ampel als Grenze zwischen Automatisierung und Verantwortung
Eines der wichtigsten Elemente des Wflow Buchhaltungs-Autopiloten ist die Ampel.
Nicht weil Farben in einem Prozess gut aussehen, sondern weil sie klar zeigt, wo Buchhaltungsautomatisierung weiterlaufen kann und wo ein Mensch eingreifen muss.
Die Ampel ist keine farbliche Dekoration.
Sie ist eine Sicherung gegen die Automatisierung von Fehlern.
Dadurch muss die Buchhaltung nicht jedem Beleg dieselbe Aufmerksamkeit widmen.
Gleichzeitig wird Automatisierung dort gestoppt, wo es nicht mehr um Routine geht.
Und die Verantwortung bleibt dort, wo sie hingehört.
Sichere KI muss die deutsche Buchhaltungs- und Steuerpraxis verstehen
KI kann Texte und Dokumentstrukturen hervorragend analysieren.
In der Buchhaltung reicht das jedoch nicht aus.
Deutsche Buchhaltungs- und Steuerpraxis enthält Regeln, Besonderheiten und formale Anforderungen, die ein generisches internationales KI-System nicht automatisch korrekt einordnet.
Ein typisches Beispiel ist eine Rechnung aus einem anderen EU-Mitgliedstaat.
Es reicht nicht, Lieferant, Betrag und Fälligkeit auszulesen.
Die Buchhaltung muss unter anderem beurteilen, wie die Umsatzsteuer zu behandeln ist, ob das Reverse-Charge-Verfahren greift und welche Nachweis- oder Meldepflichten daraus folgen.
Hinzu kommt die deutsche E-Rechnungsumgebung: Seit 1. Januar 2025 definiert das deutsche Umsatzsteuerrecht eine E-Rechnung grundsätzlich als Rechnung in einem strukturierten elektronischen Format. Formate wie XRechnung und bestimmte ZUGFeRD-Varianten erfüllen die entsprechenden Anforderungen der EN 16931.
Genau deshalb reicht es nicht aus, wenn KI lediglich „Rechnungen versteht“.
Sie muss das Umfeld verstehen, in dem diese Rechnungen verarbeitet werden.
Soll KI in der Buchhaltung sicher eingesetzt werden, müssen ihre Vorschläge die deutsche steuerliche und buchhalterische Praxis berücksichtigen und gleichzeitig überprüfbar bleiben.
Nicht damit Buchhalter aufhören zu denken.
Sondern damit sie Standardsituationen nicht jedes Mal von Grund auf neu prüfen müssen.
Wie der Wflow Buchhaltungs-Autopilot darauf aufgebaut ist
Der Wflow Buchhaltungs-Autopilot folgt genau diesem Prinzip:
KI übernimmt Routine. Die endgültige Entscheidung bleibt beim Menschen.
Der Wflow Buchhaltungs-Autopilot ersetzt kein Buchhaltungs- oder ERP-System. Er funktioniert als KI-Schicht darüber. Er nimmt Belege entgegen, klassifiziert und liest sie, bereitet sie vor, prüft sie, schlägt den nächsten Schritt vor und übergibt sie anschließend verarbeitet an das Buchhaltungs- oder ERP-System.
Das Ziel ist nicht, Buchhalter aus dem Prozess zu entfernen.
Es geht darum, Arbeit zu beseitigen, die Zeit kostet, während Kontrolle, Nachvollziehbarkeit und Verantwortung dort erhalten bleiben, wo sie notwendig sind.
Der Buchhaltungs-Autopilot funktioniert deshalb nicht als eigenständiger „KI-Buchhalter“.
Er wird Teil des Buchhaltungs-Workflows.
Standardfälle werden schneller, strittige Fälle werden gestoppt und bei Vorschlägen bleibt sichtbar, worauf sie beruhen.
Wenn Sie einen breiteren Blick darauf werfen möchten, welche Tätigkeiten KI zuerst übernehmen wird und warum Beratung an Bedeutung gewinnt, lesen Sie auch Buchhaltungsroutine gehört der KI. Entscheidungen bleiben beim Menschen.
FAQ
Wer trägt die Verantwortung, wenn KI einen Buchungsvorschlag erstellt?
Die Verantwortung für die buchhalterische Entscheidung bleibt beim Menschen.
KI kann den Vorschlag vorbereiten. Ein qualifizierter Mitarbeiter muss jedoch entscheiden, ob er bestätigt, geändert oder abgelehnt wird.
Kann KI einen Beleg selbstständig verbuchen?
Bei routinemäßigen Fällen mit hoher Sicherheit kann KI die Belegvorbereitung erheblich beschleunigen und wiederkehrende Schritte automatisieren.
Sensible, strittige oder unsichere Fälle müssen jedoch zur Prüfung an das Buchhaltungsteam weitergeleitet werden.
Was ist die Ampel im Wflow Buchhaltungs-Autopiloten?
Die Ampel zeigt, wie sicher sich die KI bei einem konkreten Beleg ist.
Grüne Fälle können automatisch weiterlaufen, orange Fälle benötigen eine schnelle Prüfung und rote Fälle erfordern eine fachliche Kontrolle.
Warum muss KI in der Buchhaltung die deutsche Praxis kennen?
Weil Buchhaltung und Steuern nicht allein der allgemeinen Logik eines Dokuments folgen.
Deutsche Anforderungen an Umsatzsteuer, E-Rechnungen, Nachweise, steuerliche Behandlung und buchhalterische Prozesse müssen im konkreten Kontext berücksichtigt werden.
Wie hängt dieser Artikel mit dem Wflow Buchhaltungs-Autopiloten zusammen?
Der Wflow Buchhaltungs-Autopilot folgt dem Prinzip, dass KI routinemäßige Belegarbeit übernimmt, die endgültige Entscheidung aber beim Buchhaltungsteam bleibt.
KI schlägt vor. Der Mensch entscheidet.
Möchten Sie sehen, wie KI Buchhaltungsroutine übernehmen kann, ohne dass Sie die Kontrolle über das Ergebnis verlieren?
Vereinbaren Sie eine Wflow-Demo und sehen Sie, wie der Buchhaltungs-Autopilot Belege vorbereitet, auf Ausnahmen hinweist und die finale Entscheidung in Ihren Händen lässt.
Buchhaltung auf Autopilot: KI übernimmt routinemäßige Belegarbeit
Der Wflow Buchhaltungs-Autopilot ist eine KI-Schicht, die routinemäßige Belegarbeit vom Eingang bis zur Vorbereitung der Buchung automatisiert. Er sammelt und klassifiziert Belege, liest Daten aus, prüft Abweichungen und zeigt, wo die Buchhaltung eingreifen muss. Ziel ist nicht, das Buchhaltungsteam zu ersetzen, sondern manuelle Arbeit zu reduzieren und den Fokus auf Kontrolle, Ausnahmen und Finanzsteuerung zu verlagern.
Der Wflow Buchhaltungs-Autopilot ist eine KI-Schicht zur Automatisierung routinemäßiger Belegarbeit.
Dokumente werden automatisch gesammelt, klassifiziert, ausgelesen, geprüft und für die Buchung vorbereitet.
Gleichzeitig zeigt das System, wo buchhalterisches Know-how notwendig ist.
Die Buchhaltung greift vor allem dort ein, wo Erfahrung, Kontrolle oder eine Entscheidung erforderlich sind.
Für moderne Unternehmen ist dieser Wandel aus einem einfachen Grund wichtig:
Belegvolumen, Datenmengen und Kontrollanforderungen wachsen schneller als die Kapazität von Finanzteams.
Soll Buchhaltung die Steuerung des Unternehmens unterstützen und nicht lediglich Administration rückwirkend verarbeiten, muss Routinearbeit vom Schreibtisch der Buchhaltung in automatisierte Workflows verlagert werden.
Was der Buchhaltungs-Autopilot macht
Der Buchhaltungs-Autopilot begleitet einen Beleg vom Eingang bis zur Vorbereitung der Buchung.
Nach dem Eingang erkennt und klassifiziert er das Dokument, liest die Daten aus, prüft ihre Richtigkeit, weist auf Abweichungen hin und bereitet einen Buchungsvorschlag vor.
Anschließend kann das Dokument an das ERP- oder Buchhaltungssystem übergeben werden.
Warum und für wen der Buchhaltungs-Autopilot entwickelt wurde
Buchhaltungsroutine sollte nicht automatisiert werden, weil sie unwichtig wäre.
Sondern weil sie unnötig viel Zeit von Menschen bindet, die dem Unternehmen einen größeren Mehrwert liefern können.
Der Buchhaltungs-Autopilot entsteht, weil reine Datenauslesung nicht mehr ausreicht.
Eine Rechnung sollte nicht als ausgefüllter Datensatz enden, den die Buchhaltung anschließend wieder manuell weiterbearbeiten muss.
Sie sollte den gesamten Prozess durchlaufen: vom Eingang über Prüfung und Buchungsvorschlag bis zu einem klaren Signal, ob sie automatisch weiterlaufen kann oder menschliche Expertise erforderlich ist.
Selbst ein einfacher Beleg kann heute mehrere manuelle Schritte bedeuten: ihn in einer E-Mail oder einem Ordner finden, zuordnen, Informationen übertragen, Konto, Kostenstelle oder Projekt ergänzen, die Angaben prüfen und ihn weiterleiten.
Bei einem einzelnen Beleg klingt das nach wenig Aufwand.
Bei Hunderten oder Tausenden Belegen pro Monat entsteht daraus eine erhebliche Prozessbelastung.
Der Buchhaltungs-Autopilot reduziert diese Belastung schrittweise.
Standardbelege durchlaufen den Prozess weitgehend selbstständig.
Die Buchhaltung greift dort ein, wo ihre Erfahrung tatsächlichen Mehrwert schafft: bei Ausnahmen, Unklarheiten, Abweichungen oder sensiblen Fällen.
Wie der Buchhaltungs-Autopilot funktioniert
Der Buchhaltungs-Autopilot basiert auf fünf zentralen Funktionen: Smart Inbox, Datenextraktion, Dynamische Buchung, Validierung und Kontrolle sowie der Ampel.
Diese Funktionen decken den gesamten Lebenszyklus eines Dokuments vom Eingang bis zur Entscheidung ab, ob es automatisch weiterverarbeitet werden kann.
1. Smart Inbox sortiert alle eingehenden Dokumente
Smart Inbox sammelt eingehende Belege automatisch, erkennt ihren Typ und ordnet sie dem richtigen Mandanten oder Ordner zu.
Rechnungen, Belege, Verträge und E-Mails liegen damit nicht mehr verteilt in verschiedenen Postfächern, Ordnern und Anhängen.
Ziel ist, dass die Buchhaltung den Arbeitstag nicht mit Posteingangssortierung und der Suche nach eingegangenen Dokumenten beginnen muss.
Belege stehen unmittelbar nach Eingang zur Verarbeitung bereit.
2. Datenextraktion beendet manuelles Abtippen
Die Datenextraktion liest wichtige Informationen aus Rechnungen und Dokumenten automatisch aus: Beträge, Umsatzsteuer, Lieferanten, Fälligkeiten und weitere Felder.
Die Buchhaltung prüft sie lediglich und korrigiert sie bei Bedarf.
Ebenso wichtig ist das Feedback.
Wenn ein Mitarbeiter einen Wert korrigiert, lernt das System aus dieser Korrektur für ähnliche Dokumente in der Zukunft.
Eine Korrektur ist damit nicht einfach zusätzliche Arbeit.
Sie wird zu einer Investition in die Genauigkeit zukünftiger Verarbeitung.
3. Dynamische Buchung erstellt Buchungsvorschläge
Die Dynamische Buchung füllt Konto, Kostenstelle oder Projekt auf Grundlage der bisherigen Verarbeitung ähnlicher Belege vor.
Der Autopilot arbeitet also nicht nur mit einer universellen Regel, sondern mit der tatsächlichen Historie und Praxis des jeweiligen Unternehmens.
Bei einem bekannten Lieferanten kann das System direkt die übliche Buchung vorschlagen.
Wiederkehrende Fälle werden dadurch konsistenter bearbeitet und neue Teammitglieder verstehen schneller, wie typische Sachverhalte im Unternehmen gebucht werden.
4. Validierung und Kontrolle erkennen Fehler früher
Die Validierung prüft auf Abweichungen, bevor eine Buchung erfolgt.
Sie läuft im Hintergrund und fordert erst in Schritt 5 die Aufmerksamkeit der Buchhaltung an.
Sie kann beispielsweise auf Folgendes hinweisen:
- eine doppelte Rechnung,
- einen ungewöhnlichen Betrag,
- eine Änderung der Bankverbindung eines bekannten Lieferanten,
- oder ein anderes Muster, das vom normalen Geschäftsverlauf abweicht.
5. Die Ampel zeigt, wo ein Mensch gebraucht wird
Die Ampel ist die letzte Stufe der Kontrollschicht.
Bei jedem Dokument zeigt sie, wie sicher sich die KI bei den einzelnen Schritten ist und was als Nächstes passieren soll.
Grüne Belege können automatisch weiterlaufen.
Orange Belege benötigen nur eine kurze Prüfung.
Rot bedeutet, dass etwas nicht stimmt und eine Kontrolle durch die Buchhaltung erforderlich ist.
Das Team muss dadurch nicht alles mit derselben Intensität prüfen, sondern konzentriert seine Aufmerksamkeit dort, wo sie tatsächlich gebraucht wird.
Die Ampel trennt Belege, die automatisch weiterlaufen können, von Fällen, bei denen die Arbeit der Buchhaltung echten Einfluss hat.
Standardrechnungen müssen nicht auf eine manuelle Prüfung warten.
Eine geänderte Bankverbindung, ein ungewöhnlicher Betrag, eine falsche umsatzsteuerliche Behandlung oder ein wiederkehrender Fehler bei einem bestimmten Mandanten wird dagegen direkt an einen Menschen weitergeleitet.
Die Buchhaltung prüft damit nicht mehr nur, „ob der Beleg stimmt“.
Sie kann aktiv zum Unternehmenserfolg beitragen: auf riskante Lieferanten hinweisen, doppelte oder verdächtige Rechnungen erkennen, Buchungen im Team vereinheitlichen, die Vorbereitung des Monatsabschlusses beschleunigen, ungewöhnliche Kosten gegenüber dem Management erklären oder bessere Regeln für die Zukunft definieren.
Das ist kein Abtippen von Belegen mehr.
Das ist Kontrolle des Finanzbetriebs.
Was der Wflow Buchhaltungs-Autopilot Unternehmen bringt
Der Buchhaltungs-Autopilot verfolgt klare Ziele:
- Kosten der Belegverarbeitung reduzieren,
- Teamkapazität ohne zusätzliche Neueinstellungen erhöhen,
- Abschlüsse und Reporting beschleunigen,
- Fehler reduzieren,
- und Finanzteams mehr Zeit für Steuerung statt operative Arbeit geben.
Für Buchhaltungsdienstleister und Kanzleien bedeutet das, mehr Mandanten mit demselben Team zu betreuen und Margen zu verbessern.
Für kleine Unternehmen bedeutet es weniger Administration und bessere Finanzkontrolle.
Für mittelständische Unternehmen bedeutet es Wachstum, ohne dass Routinearbeit proportional zunimmt.
Für große und internationale Unternehmen bedeutet es stärkere Standardisierung, bessere Datenqualität und skalierbare Finanzprozesse ohne zusätzliche Komplexität.
Es geht also nicht nur um schnellere Belegverarbeitung.
Es geht um mehr Kapazität im Finanzteam.
Routinearbeit nimmt ab, während mehr Raum für Kontrolle, Ausnahmen, Finanzsteuerung und Entscheidungen entsteht.
Die Kontrolle bleibt bei der Buchhaltung
Der Buchhaltungs-Autopilot basiert nicht darauf, KI freie Hand zu lassen.
Im Gegenteil.
Das Grundprinzip lautet: KI bereitet Vorschläge vor, der Mensch entscheidet.
Jeder Vorgang soll auditierbar sein.
Die Buchhaltung sieht, was die KI getan hat und warum.
Die KI lernt aus den Daten des jeweiligen Unternehmens, während sensible oder strittige Fälle automatisch zur Prüfung weitergeleitet werden.
Bei Vorschlägen muss nachvollziehbar bleiben, worauf die KI ihre Empfehlung gestützt hat.
Das ist besonders wichtig, weil Buchhaltung nicht nur ein administrativer Prozess ist.
Sie hat rechtliche, steuerliche und finanzielle Konsequenzen.
Der Buchhaltungs-Autopilot soll deshalb nicht Verantwortung automatisieren.
Er automatisiert die Routine, die Buchhalter daran hindert, sich auf verantwortungsvolle Arbeit zu konzentrieren.
Wenn Sie tiefer in die Frage einsteigen möchten, warum Verantwortung und finale Entscheidungen auch bei KI-gestützter Buchhaltung beim Menschen bleiben müssen, finden Sie dazu einen eigenen Wflow-Artikel.
Wie der Rollout erfolgt
Der Wflow Buchhaltungs-Autopilot wird schrittweise eingeführt.
Jede neue Funktion soll automatisch einen weiteren Teil manueller Arbeit übernehmen, ohne dass Unternehmen ihre bestehenden Prozesse komplett verändern oder auf einmal einen großen Systemumbau durchführen müssen.
Aktuell verbessern wir die Datenextraktion mit Wflow AI, und im Herbst 2026 startet Smart Inbox.
Weitere Phasen folgen in den kommenden Monaten.
Der schrittweise Rollout hat einen praktischen Grund.
Unternehmen führen KI nicht gleichzeitig in allen Prozessschritten ein.
Sie lernen schrittweise, was das System kann, wo es den größten Mehrwert bietet und wo menschliche Kontrolle erhalten bleiben sollte.
FAQ
Was ist der Buchhaltungs-Autopilot?
Der Buchhaltungs-Autopilot ist eine KI-Schicht in Wflow, die routinemäßige Belegverarbeitung vom Eingang bis zur Vorbereitung der Buchung automatisiert.
Er klassifiziert, liest und prüft Dokumente, erstellt Buchungsvorschläge und zeigt, wo die Buchhaltung eingreifen muss.
Ersetzt der Buchhaltungs-Autopilot das Buchhaltungssystem?
Nein.
Wflow ersetzt das bestehende Buchhaltungs- oder ERP-System nicht.
Es arbeitet als KI-Schicht darüber und bereitet Belege so vor, dass sie anschließend im bestehenden System weiterverarbeitet werden können.
Wer behält die Kontrolle über die Entscheidung?
Die Kontrolle bleibt beim Buchhaltungsteam.
KI bereitet Vorschläge vor, aber die endgültige Entscheidung trifft ein Mensch.
Sensible oder strittige Fälle werden automatisch zur Prüfung weitergeleitet.
Sie möchten wissen, wie viel Routinearbeit der Buchhaltungs-Autopilot in Ihrem Prozess übernehmen kann?
Vereinbaren Sie eine Wflow-Demo und sehen Sie, wie KI Belege vorbereiten, Ausnahmen erkennen und die endgültige Entscheidung in Ihren Händen lassen kann.
Häufig gestellte Fragen
Antworten auf die am häufigsten gestellten Fragen zum Thema Kostenmanagement in Unternehmen, digitale Buchhaltung und Genehmigungsprozesse im Unternehmen.
Ja, es stehen eine kostenlose Testversion sowie eine personalisierte Demo zur Verfügung. Vereinbaren Sie einen Termin mit unserem Vertriebsteam und testen Sie Wflow 14 Tage kostenlos →
Nein, das müssen Sie nicht. Ihr bestehendes Buchhaltungssystem lässt sich über vorgefertigte Integrationen oder eine offene API mit Wflow verbinden. Überzeugen Sie sich von der einfachen Integration und vereinbaren Sie eine kostenlose 14-tägige Demo. →
Laden Sie Ihre Belege einfach über die mobile App, per E-Mail oder über die Weboberfläche in Wflow hoch. Die KI extrahiert automatisch die Daten, die Dokumente durchlaufen den Freigabeprozess und werden anschließend verbucht und sicher archiviert. Schnell, präzise und ohne unnötigen Verwaltungsaufwand. Testen Sie Wflow noch heute. →
Der Profi-Tarif beginnt bei 19 Euro und der Business-Tarif bei 32 Euro pro Nutzer und Monat. Für individuelle Anforderungen steht zudem eine maßgeschneiderte Enterprise-Lösung zur Verfügung. Sehen Sie sich die Preise an und vereinbaren Sie eine Demo. →

Mehr als 8.000 Unternehmen bewältigen ihre Finanzen bereits ohne Chaos.


Lindt schätzt die geringe Fehlerquote und die Zeitersparnis
„Die mobile App von Wflow ist die einfachste und schnellste Möglichkeit, Rechnungen freizugeben. Besonders schätze ich, dass ich für jede Transaktion nicht erst meinen Computer einschalten muss – ein paar Klicks in der App genügen und alles ist erledigt.“

Shoptet führte mit Wflow seine ersten KI-gestützten internen Prozesse ein
„Heute verarbeiten wir alle eingehenden Belege digital – von der Freigabe bis zur Übergabe an unsere externe Buchhaltung. Wflow hat uns geholfen, den gesamten Prozess zu vereinfachen, die Effizienz zu steigern und eine solide Grundlage für weitere Automatisierung zu schaffen.“



Ausgaben genehmigen und Dokumente verwalten – jederzeit und überall
Genehmigen Sie Ausgaben, laden Sie Dokumente hoch und behalten Sie die Kosten in Echtzeit im Blick – direkt von Ihrem Mobilgerät aus.