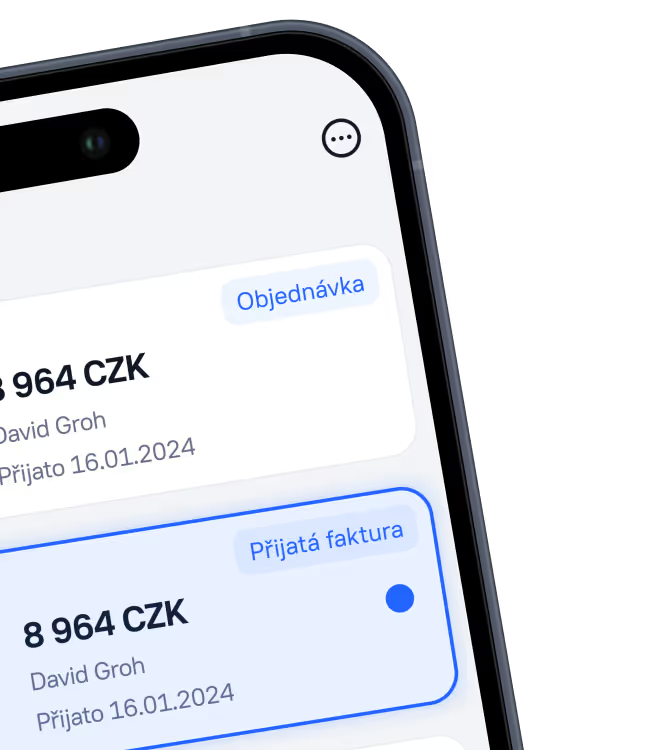
Ausgabenmanagement ist ein Teil der umfassenderen Digitalisierung der Buchhaltung.
Es ist deutlich breiter als das Erfassen von Quittungen, Reisekosten oder Mitarbeiterauslagen.
Zum Ausgabenmanagement gehören beispielsweise:
- Bedarf und Bestellanforderung,
- Budgetkontext,
- Freigaberegeln,
- Einkauf und Zahlung,
- Rechnungen und Belege,
- Zuordnung von Dokumenten zu Transaktionen,
- Buchhaltungs- und ERP-Integration,
- Nachvollziehbarkeit,
- Reporting und Ausgabenkontrolle.
Das Ziel besteht nicht darin, weitere Administration einzuführen.
Das Ziel ist, zu verhindern, dass Finance am Monatsende Belege suchen, Informationen nachtragen und Freigaben nachträglich rekonstruieren muss.
Ausgabenmanagement oder Spesenmanagement: Was ist der Unterschied?
Im Deutschen werden beide Begriffe häufig miteinander vermischt.
Sie beschreiben jedoch nicht dasselbe.
Ausgabenmanagement ist der übergeordnete Prozess für Unternehmensausgaben insgesamt.
Dazu können beispielsweise gehören:
- Lieferantenrechnungen,
- Softwarekäufe,
- Bestellungen,
- Dienstleistungen,
- Mitarbeiterausgaben,
- Reisekosten,
- Kartenzahlungen,
- projektbezogene Kosten.
Spesenmanagement ist ein Teil davon und konzentriert sich stärker auf Ausgaben, die Mitarbeitende im Rahmen ihrer Arbeit tätigen – etwa Reisekosten, Bewirtung oder andere Auslagen.
Wenn Ihr Schwerpunkt auf diesen Mitarbeiterausgaben liegt, lesen Sie unseren Leitfaden zu Spesenmanagement-Software.
Für CFOs reicht Spesenmanagement allein jedoch nicht aus.
Entscheidend ist der gesamte Weg einer Ausgabe.
Das Problem liegt häufig zwischen den einzelnen Systemen
Viele Unternehmen arbeiten bereits digital.
Sie verwenden beispielsweise:
- digitale Rechnungen,
- Online-Banking,
- ERP-Systeme,
- Freigabetools,
- Tabellen,
- Buchhaltungssoftware,
- teilweise auch Firmenkarten.
Trotzdem fehlt der Überblick über Unternehmensausgaben.
Der Grund:
Digitale Einzelschritte ergeben noch keinen durchgängigen Prozess.
Eine Ausgabe kann im Chat genehmigt, per Karte bezahlt, per E-Mail dokumentiert und anschließend manuell in die Buchhaltung übertragen werden.
Jeder einzelne Schritt ist digital.
Die Übergaben dazwischen bleiben manuell.
Genau dort gehen Kontext und Transparenz verloren.
Wo verlieren Unternehmen die Kontrolle über ihre Ausgaben?
Die größten Probleme entstehen typischerweise an mehreren Stellen im Prozess.
Vor dem Kauf: Finance weiß noch nichts von der Ausgabe
Ein Team benötigt eine neue Softwarelizenz.
Marketing bestellt eine Agenturleistung.
Ein Mitarbeitender kauft neue Hardware.
Ohne strukturierten Prozess erfährt Finance möglicherweise erst von der Ausgabe, wenn die Rechnung eintrifft.
Dann ist es zu spät, um grundsätzlich zu entscheiden, ob die Ausgabe überhaupt entstehen sollte.
Typische Probleme:
- unklare Einkaufsberechtigungen,
- Budgetkontrolle erst im Nachhinein,
- Freigaben über E-Mail oder Chat,
- keine Transparenz über zukünftige Verpflichtungen,
- Bestellungen ohne klaren Prozess.
Gutes Ausgabenmanagement beginnt deshalb vor der Rechnung.
Bei der Zahlung: Die Transaktion existiert, der Kontext fehlt
Die nächste Lücke entsteht beim Bezahlen.
Ein Mitarbeitender zahlt mit einer Firmenkarte oder privaten Karte.
Später sieht die Buchhaltung eine Transaktion, weiß aber möglicherweise nicht:
- was gekauft wurde,
- wer die Ausgabe verursacht hat,
- welchem Projekt sie zugeordnet ist,
- wo sich der Beleg befindet,
- ob die Ausgabe genehmigt war.
Eine Zahlung allein enthält für die Buchhaltung nur einen Teil der notwendigen Information.
Erst der Kontext macht sie steuerbar.
Nach dem Kauf: Finance beginnt mit der Recherche
Wenn die vorherigen Schritte nicht verbunden sind, verschiebt sich die Arbeit nach hinten.
Dann entstehen:
- fehlende Belege,
- manuelle Dateneingaben,
- Rückfragen an Mitarbeitende,
- Freigaben per E-Mail,
- manuelle Zuordnung von Transaktionen,
- unklare Verantwortlichkeiten.
Das Problem ist nicht nur der administrative Aufwand.
Finance erhält belastbare Informationen über tatsächliche Kosten später, als das Management sie für Entscheidungen benötigt.
Wie sieht ein vollständiger Ausgabenmanagement-Prozess aus?
Ein durchgängiger Prozess verbindet:
Bedarf → Budget → Freigabe → Einkauf oder Zahlung → Beleg → Prüfung → Buchhaltung → Reporting
1. Ein Bedarf entsteht
Jemand möchte Software, Ausstattung, Dienstleistungen, Reisen oder Material kaufen.
Bereits jetzt gibt es wichtige Informationen:
- Wer benötigt die Ausgabe?
- Wofür?
- Für welches Team oder Projekt?
- In welcher Größenordnung?
2. Budgetkontext wird geprüft
Eine Freigabe sollte nicht erfolgen, ohne zu wissen, ob im relevanten Budget noch ausreichend Spielraum vorhanden ist.
Budgetinformationen sollten deshalb Teil der Entscheidung sein – nicht nur Teil eines späteren Reports.
3. Die Ausgabe wird genehmigt
Nicht jede Ausgabe benötigt denselben Freigabeprozess.
Regeln können beispielsweise abhängen von:
- Betrag,
- Abteilung,
- Projekt,
- Ausgabenart,
- Kostenstelle,
- Verantwortungsbereich.
Wichtig ist, dass Mitarbeitende wissen, wer entscheidet, und Finance später nachvollziehen kann, wer die Ausgabe genehmigt hat.
4. Einkauf oder Zahlung erfolgen
Je nach Art der Ausgabe kann das Unternehmen beispielsweise nutzen:
- Rechnung,
- Banküberweisung,
- Firmenkarte,
- virtuelle Karte,
- private Karte mit Erstattung,
- einen anderen freigegebenen Zahlungsweg.
Die Zahlungsmethode ist jedoch nur ein Teil des Ausgabenmanagements.
5. Der Beleg wird erfasst
Rechnung oder Quittung sollten möglichst nah am Zeitpunkt der Ausgabe in den Prozess gelangen.
Je größer der Abstand zwischen Zahlung und Belegerfassung, desto wahrscheinlicher wird spätere Recherchearbeit.
6. Die Ausgabe wird geprüft und zugeordnet
Software kann helfen:
- Daten aus Dokumenten auszulesen,
- Beleg und Transaktion zuzuordnen,
- Pflichtinformationen zu prüfen,
- Kosten zu kategorisieren,
- Dokumente an die richtige Person weiterzuleiten,
- Ausnahmen zu erkennen.
Automatisierung reduziert Routinearbeit, ohne Unternehmensregeln zu entfernen.
7. Daten fließen in Buchhaltung oder ERP
Nach der Freigabe sollten dieselben Informationen nicht noch einmal manuell eingegeben werden müssen.
Dokumentdaten, Transaktionskontext und Freigaben können strukturiert an das vorhandene Buchhaltungs- oder ERP-System übergeben werden.
Damit wird Ausgabenmanagement Teil der umfassenderen Buchhaltungsautomatisierung.
8. Die Ausgabe wird zu Finanzinformation
Jetzt kann Finance Informationen beispielsweise nutzen für:
- tatsächliche Ausgaben,
- offene Verpflichtungen,
- Kosten nach Team oder Projekt,
- Abweichungen vom Plan,
- Ausnahmen und Risiken.
Welche Rolle spielen Firmenkarten im Ausgabenmanagement?
Eine Firmenkarte ist kein Ausgabenmanagement-System.
Sie ist ein Zahlungsmittel.
Ihr Nutzen steigt, wenn die Transaktion mit folgenden Informationen verbunden wird:
- verantwortliche Person,
- Limits oder Regeln,
- Beleg,
- Zweck der Ausgabe,
- Freigabekontext,
- Buchhaltungsdaten.
Ein verbundener Prozess kann zum Beispiel so aussehen:
- Ein Mitarbeitender bezahlt mit einer Firmenkarte.
- Die Transaktion wird erfasst.
- Der Beleg wird ergänzt oder fotografiert.
- Dokument und Zahlung werden miteinander verknüpft.
- Der notwendige Kontext wird ergänzt.
- Die Ausgabe wird geprüft oder genehmigt.
- Strukturierte Daten gehen an Buchhaltung oder ERP.
Der Mehrwert entsteht also nicht allein durch die Karte.
Er entsteht dadurch, dass die Informationslücke zwischen Zahlung und Buchhaltungskontext verschwindet.
Was lässt sich im Ausgabenmanagement automatisieren?
Automatisierung bedeutet nicht, dass Software selbstständig entscheiden sollte, was ein Unternehmen kaufen darf.
Automatisiert werden vor allem repetitive Schritte mit klaren Regeln.
Dazu können gehören:
- Sammlung von Rechnungen und Belegen,
- KI-gestützte Datenerfassung,
- Zuordnung von Dokument und Transaktion,
- Prüfung von Pflichtinformationen,
- Kategorisierung von Ausgaben,
- Weiterleitung an die richtige freigebende Person,
- Erinnerungen bei fehlenden Belegen,
- Prüfung gegen definierte Regeln,
- Vorbereitung von Buchungsvorschlägen,
- Übergabe genehmigter Daten an Buchhaltung oder ERP.
KI kann dabei zusätzliche Aufgaben übernehmen.
Sie kann beispielsweise Dokumente klassifizieren, wiederkehrende Muster erkennen, Buchungsvorschläge vorbereiten oder Abweichungen markieren.
Wichtig bleibt die Grenze zwischen automatisierter Datenverarbeitung und menschlicher Verantwortung.
Mehr dazu lesen Sie in KI in der Buchhaltung und Verantwortung für Fehler.
Auch der Wflow Buchhaltungs-Autopilot folgt diesem Prinzip: Routine wird automatisiert, während Ausnahmen und verantwortliche Entscheidungen sichtbar bleiben.
Ausgabenkontrolle bedeutet mehr als Zeitersparnis
Schnellere Belegverarbeitung ist hilfreich.
Für CFOs ist Geschwindigkeit jedoch nicht der wichtigste Faktor.
Kontrolle ist wichtiger.
Ein Unternehmen sollte beantworten können:
- Wer hat die Ausgabe initiiert?
- Wer hat sie genehmigt?
- Nach welcher Regel?
- Welchem Budget gehört sie?
- Welcher Beleg gehört dazu?
- Wurde etwas nachträglich geändert?
- Wie gelangten die Daten in die Buchhaltung?
Digitale Systeme verhindern nicht automatisch jeden Fehler oder Missbrauch.
Klare Verantwortlichkeiten, definierte Regeln, nachvollziehbare Freigaben und vollständige Dokumentation schaffen jedoch eine deutlich bessere Kontrollbasis.
Was sollte Ausgabenmanagement-Software können?
Es gibt keine Funktionsliste, die für jedes Unternehmen gleich aussieht.
Wichtiger ist, ob die Software den realen Ausgabenprozess des Unternehmens unterstützt.
Typischerweise sollte eine Lösung:
- konfigurierbare Freigaberegeln unterstützen,
- Rechnungen und Belege digital erfassen,
- Daten automatisch auslesen,
- Dokumente mit Transaktionen verbinden,
- unterschiedliche Ausgaben- und Zahlungsarten abbilden,
- Prozessschritte nachvollziehbar speichern,
- mit Buchhaltungs- und ERP-Systemen verbunden werden können,
- für Mitarbeitende ebenso praktikabel sein wie für Finance,
- strukturierte Daten für weitere Finanzprozesse bereitstellen.
Wflow verbindet Belegerfassung, KI-gestützte Verarbeitung, Freigaben und vorhandene Buchhaltungs- oder ERP-Systeme über vorbereitete Integrationen und eine offene API.
Die wichtigste Frage beim Softwarevergleich lautet deshalb nicht:
Wie viele Funktionen bietet das Tool?
Sondern:
Verbindet es den gesamten Ausgabenprozess – oder digitalisiert es lediglich einen einzelnen Schritt?
Wie führt man Ausgabenmanagement im Unternehmen ein?
Beginnen Sie nicht mit der Software.
Beginnen Sie mit dem Prozess.
1. Den aktuellen Ablauf abbilden
Verfolgen Sie eine reale Ausgabe von der ersten Kaufidee bis zur Buchhaltung.
Wo entstehen heute:
- E-Mails,
- Tabellen,
- manuelle Dateneingaben,
- Wartezeiten,
- fehlender Kontext,
- Abhängigkeiten von einzelnen Personen?
2. Regeln und Verantwortlichkeiten definieren
Legen Sie fest:
- wer einkaufen darf,
- wer freigeben darf,
- welche Betragsgrenzen gelten,
- welche Dokumentation erforderlich ist,
- wie Ausnahmen behandelt werden.
3. Budgetkontext in den Prozess bringen
Wenn das Unternehmen ein Budget erst nach der Buchung prüft, wird die Ausgabe nicht mehr gesteuert.
Sie wird lediglich dokumentiert.
Budgetinformationen sollten deshalb vor der finalen Entscheidung verfügbar sein.
4. Den Freigabeprozess strukturieren
Mitarbeitende sollten nicht selbst herausfinden müssen, wer eine Ausgabe genehmigen muss.
Das System sollte anhand definierter Regeln die zuständige Person bestimmen.
5. Dokumente und Zahlungen digital verbinden
Belege sollten frühzeitig erfasst und mit der zugrunde liegenden Ausgabe verbunden werden.
6. Mit Buchhaltung oder ERP verbinden
Ziel ist nicht, eine weitere isolierte Software einzuführen.
Ziel ist, manuelle Übergaben zwischen Menschen und Systemen zu reduzieren.
7. Digitale Archivierung einplanen
Nach der Verarbeitung müssen Rechnungen, Belege und relevante Informationen weiterhin auffindbar und nachvollziehbar bleiben.
8. Messen, was sich tatsächlich verbessert
Geeignete Kennzahlen können sein:
- Zeit vom Bedarf bis zur Buchung,
- Anteil fehlender Belege,
- Anzahl manueller Eingriffe,
- Dauer von Freigaben,
- Anzahl von Ausnahmen,
- Zeit für Nachfragen und Recherche,
- Geschwindigkeit, mit der Ausgabendaten für Finance verfügbar werden.
Wie erkennt man gutes Ausgabenmanagement?
Nicht an der Zahl der eingesetzten Tools.
Ein kontrollierter Prozess sieht eher so aus:
- Finance kennt relevante Ausgaben, bevor die Rechnung eintrifft,
- Einkaufs- und Freigabeberechtigungen sind klar,
- Budgetkontext fließt in Entscheidungen ein,
- Transaktionen sind mit Belegen und Geschäftskontext verbunden,
- Mitarbeitende kennen den richtigen Prozess,
- Daten müssen nicht mehrfach eingegeben werden,
- wichtige Aktionen bleiben nachvollziehbar,
- freigegebene Informationen fließen strukturiert in die Buchhaltung,
- Finance sieht Ausgaben während des Prozesses statt erst nach dem Monatsabschluss.
Das Ziel von Ausgabenmanagement ist nicht, Quittungen perfekt zu sortieren.
Das Ziel ist zu wissen:
Wofür gibt das Unternehmen Geld aus, warum, wer hat darüber entschieden und welche Auswirkungen hat diese Ausgabe?
Möchten Sie Ihre Unternehmensausgaben besser kontrollieren?
Sie müssen nicht Ihre gesamte Finanzsystemlandschaft ersetzen.
Beginnen Sie mit einer einzigen Ausgabe und verfolgen Sie ihren Weg von der Kaufentscheidung bis zur Buchhaltung.
Dort wird meist schnell sichtbar, an welchen Stellen Zeit, Informationen und Kontrolle verloren gehen.
Mehr darüber, wie Wflow diesen Prozess verbindet, erfahren Sie unter Ausgabenmanagement für Unternehmen.
FAQ
Was ist Ausgabenmanagement?
Ausgabenmanagement ist der Prozess, mit dem ein Unternehmen seine Ausgaben plant, genehmigt, dokumentiert, kontrolliert und auswertet.
Es beginnt beim Bedarf und reicht über Freigabe, Einkauf, Zahlung und Beleg bis zur Buchhaltung und finanziellen Auswertung.
Was gehört zum Ausgabenmanagement?
Dazu gehören unter anderem Einkaufsregeln, Budgetkontext, Freigabeprozesse, Zahlungsmethoden, Rechnungen und Belege, Zuordnung von Dokumenten und Transaktionen, ERP-Integration, Nachvollziehbarkeit und Reporting.
Was ist der Unterschied zwischen Ausgabenmanagement und Spesenmanagement?
Ausgabenmanagement umfasst die gesamten Unternehmensausgaben.
Spesenmanagement ist ein Teilbereich und konzentriert sich vor allem auf Mitarbeiterausgaben wie Reisen, Bewirtung oder andere Auslagen.
Wie lässt sich Ausgabenmanagement automatisieren?
Zunächst sollten Regeln und Freigabeprozesse standardisiert werden.
Danach lassen sich repetitive Schritte wie Belegerfassung, Datenauslesung, Transaktionszuordnung, Weiterleitung zur Freigabe, Validierung oder Übergabe an Buchhaltung und ERP automatisieren.
Was ist der Unterschied zwischen Ausgabenmanagement und Buchhaltung?
Die Buchhaltung erfasst einen wirtschaftlichen Vorgang und seine buchhalterischen Auswirkungen.
Ausgabenmanagement beginnt früher. Es steuert, wie eine Ausgabe entsteht, genehmigt, bezahlt und dokumentiert wird, bevor sie schließlich in der Buchhaltung landet.
Ist eine Firmenkarte ein Ausgabenmanagement-System?
Nein.
Eine Firmenkarte ist ein Zahlungsmittel.
Sie wird Teil eines Ausgabenmanagement-Prozesses, wenn Zahlungen mit Personen, Regeln, Belegen, Freigaben und Buchhaltungsinformationen verbunden werden.
Was ist Ausgabenmanagement-Software?
Ausgabenmanagement-Software unterstützt Unternehmen dabei, den gesamten Lebenszyklus ihrer Ausgaben zu steuern und Informationen aus Bedarf, Freigabe, Zahlung, Dokumentation und Buchhaltung miteinander zu verbinden.
Wie wählt man Ausgabenmanagement-Software aus?
Prüfen Sie, ob die Lösung zu den tatsächlichen Prozessen Ihres Unternehmens passt.
Wichtig sind insbesondere konfigurierbare Freigaben, digitale Belegerfassung, Automatisierung, ERP- und Buchhaltungsintegration sowie eine nachvollziehbare Prozesshistorie.
Ausgabenmanagement: So behalten Unternehmen ihre Ausgaben unter Kontrolle

Ein funktionierendes Ausgabenmanagement verbindet deshalb Regeln, Budgetkontext, Freigaben, Zahlungen, Belege und Buchhaltung zu einem durchgängigen Prozess. Finance muss später nicht mehr rekonstruieren, wer was gekauft hat, warum und wer die Ausgabe freigegeben hat.
Ausgabenmanagement ist ein Teil der umfassenderen Digitalisierung der Buchhaltung.
Es ist deutlich breiter als das Erfassen von Quittungen, Reisekosten oder Mitarbeiterauslagen.
Zum Ausgabenmanagement gehören beispielsweise:
- Bedarf und Bestellanforderung,
- Budgetkontext,
- Freigaberegeln,
- Einkauf und Zahlung,
- Rechnungen und Belege,
- Zuordnung von Dokumenten zu Transaktionen,
- Buchhaltungs- und ERP-Integration,
- Nachvollziehbarkeit,
- Reporting und Ausgabenkontrolle.
Das Ziel besteht nicht darin, weitere Administration einzuführen.
Das Ziel ist, zu verhindern, dass Finance am Monatsende Belege suchen, Informationen nachtragen und Freigaben nachträglich rekonstruieren muss.
Ausgabenmanagement oder Spesenmanagement: Was ist der Unterschied?
Im Deutschen werden beide Begriffe häufig miteinander vermischt.
Sie beschreiben jedoch nicht dasselbe.
Ausgabenmanagement ist der übergeordnete Prozess für Unternehmensausgaben insgesamt.
Dazu können beispielsweise gehören:
- Lieferantenrechnungen,
- Softwarekäufe,
- Bestellungen,
- Dienstleistungen,
- Mitarbeiterausgaben,
- Reisekosten,
- Kartenzahlungen,
- projektbezogene Kosten.
Spesenmanagement ist ein Teil davon und konzentriert sich stärker auf Ausgaben, die Mitarbeitende im Rahmen ihrer Arbeit tätigen – etwa Reisekosten, Bewirtung oder andere Auslagen.
Wenn Ihr Schwerpunkt auf diesen Mitarbeiterausgaben liegt, lesen Sie unseren Leitfaden zu Spesenmanagement-Software.
Für CFOs reicht Spesenmanagement allein jedoch nicht aus.
Entscheidend ist der gesamte Weg einer Ausgabe.
Das Problem liegt häufig zwischen den einzelnen Systemen
Viele Unternehmen arbeiten bereits digital.
Sie verwenden beispielsweise:
- digitale Rechnungen,
- Online-Banking,
- ERP-Systeme,
- Freigabetools,
- Tabellen,
- Buchhaltungssoftware,
- teilweise auch Firmenkarten.
Trotzdem fehlt der Überblick über Unternehmensausgaben.
Der Grund:
Digitale Einzelschritte ergeben noch keinen durchgängigen Prozess.
Eine Ausgabe kann im Chat genehmigt, per Karte bezahlt, per E-Mail dokumentiert und anschließend manuell in die Buchhaltung übertragen werden.
Jeder einzelne Schritt ist digital.
Die Übergaben dazwischen bleiben manuell.
Genau dort gehen Kontext und Transparenz verloren.
Wo verlieren Unternehmen die Kontrolle über ihre Ausgaben?
Die größten Probleme entstehen typischerweise an mehreren Stellen im Prozess.
Vor dem Kauf: Finance weiß noch nichts von der Ausgabe
Ein Team benötigt eine neue Softwarelizenz.
Marketing bestellt eine Agenturleistung.
Ein Mitarbeitender kauft neue Hardware.
Ohne strukturierten Prozess erfährt Finance möglicherweise erst von der Ausgabe, wenn die Rechnung eintrifft.
Dann ist es zu spät, um grundsätzlich zu entscheiden, ob die Ausgabe überhaupt entstehen sollte.
Typische Probleme:
- unklare Einkaufsberechtigungen,
- Budgetkontrolle erst im Nachhinein,
- Freigaben über E-Mail oder Chat,
- keine Transparenz über zukünftige Verpflichtungen,
- Bestellungen ohne klaren Prozess.
Gutes Ausgabenmanagement beginnt deshalb vor der Rechnung.
Bei der Zahlung: Die Transaktion existiert, der Kontext fehlt
Die nächste Lücke entsteht beim Bezahlen.
Ein Mitarbeitender zahlt mit einer Firmenkarte oder privaten Karte.
Später sieht die Buchhaltung eine Transaktion, weiß aber möglicherweise nicht:
- was gekauft wurde,
- wer die Ausgabe verursacht hat,
- welchem Projekt sie zugeordnet ist,
- wo sich der Beleg befindet,
- ob die Ausgabe genehmigt war.
Eine Zahlung allein enthält für die Buchhaltung nur einen Teil der notwendigen Information.
Erst der Kontext macht sie steuerbar.
Nach dem Kauf: Finance beginnt mit der Recherche
Wenn die vorherigen Schritte nicht verbunden sind, verschiebt sich die Arbeit nach hinten.
Dann entstehen:
- fehlende Belege,
- manuelle Dateneingaben,
- Rückfragen an Mitarbeitende,
- Freigaben per E-Mail,
- manuelle Zuordnung von Transaktionen,
- unklare Verantwortlichkeiten.
Das Problem ist nicht nur der administrative Aufwand.
Finance erhält belastbare Informationen über tatsächliche Kosten später, als das Management sie für Entscheidungen benötigt.
Wie sieht ein vollständiger Ausgabenmanagement-Prozess aus?
Ein durchgängiger Prozess verbindet:
Bedarf → Budget → Freigabe → Einkauf oder Zahlung → Beleg → Prüfung → Buchhaltung → Reporting
1. Ein Bedarf entsteht
Jemand möchte Software, Ausstattung, Dienstleistungen, Reisen oder Material kaufen.
Bereits jetzt gibt es wichtige Informationen:
- Wer benötigt die Ausgabe?
- Wofür?
- Für welches Team oder Projekt?
- In welcher Größenordnung?
2. Budgetkontext wird geprüft
Eine Freigabe sollte nicht erfolgen, ohne zu wissen, ob im relevanten Budget noch ausreichend Spielraum vorhanden ist.
Budgetinformationen sollten deshalb Teil der Entscheidung sein – nicht nur Teil eines späteren Reports.
3. Die Ausgabe wird genehmigt
Nicht jede Ausgabe benötigt denselben Freigabeprozess.
Regeln können beispielsweise abhängen von:
- Betrag,
- Abteilung,
- Projekt,
- Ausgabenart,
- Kostenstelle,
- Verantwortungsbereich.
Wichtig ist, dass Mitarbeitende wissen, wer entscheidet, und Finance später nachvollziehen kann, wer die Ausgabe genehmigt hat.
4. Einkauf oder Zahlung erfolgen
Je nach Art der Ausgabe kann das Unternehmen beispielsweise nutzen:
- Rechnung,
- Banküberweisung,
- Firmenkarte,
- virtuelle Karte,
- private Karte mit Erstattung,
- einen anderen freigegebenen Zahlungsweg.
Die Zahlungsmethode ist jedoch nur ein Teil des Ausgabenmanagements.
5. Der Beleg wird erfasst
Rechnung oder Quittung sollten möglichst nah am Zeitpunkt der Ausgabe in den Prozess gelangen.
Je größer der Abstand zwischen Zahlung und Belegerfassung, desto wahrscheinlicher wird spätere Recherchearbeit.
6. Die Ausgabe wird geprüft und zugeordnet
Software kann helfen:
- Daten aus Dokumenten auszulesen,
- Beleg und Transaktion zuzuordnen,
- Pflichtinformationen zu prüfen,
- Kosten zu kategorisieren,
- Dokumente an die richtige Person weiterzuleiten,
- Ausnahmen zu erkennen.
Automatisierung reduziert Routinearbeit, ohne Unternehmensregeln zu entfernen.
7. Daten fließen in Buchhaltung oder ERP
Nach der Freigabe sollten dieselben Informationen nicht noch einmal manuell eingegeben werden müssen.
Dokumentdaten, Transaktionskontext und Freigaben können strukturiert an das vorhandene Buchhaltungs- oder ERP-System übergeben werden.
Damit wird Ausgabenmanagement Teil der umfassenderen Buchhaltungsautomatisierung.
8. Die Ausgabe wird zu Finanzinformation
Jetzt kann Finance Informationen beispielsweise nutzen für:
- tatsächliche Ausgaben,
- offene Verpflichtungen,
- Kosten nach Team oder Projekt,
- Abweichungen vom Plan,
- Ausnahmen und Risiken.
Welche Rolle spielen Firmenkarten im Ausgabenmanagement?
Eine Firmenkarte ist kein Ausgabenmanagement-System.
Sie ist ein Zahlungsmittel.
Ihr Nutzen steigt, wenn die Transaktion mit folgenden Informationen verbunden wird:
- verantwortliche Person,
- Limits oder Regeln,
- Beleg,
- Zweck der Ausgabe,
- Freigabekontext,
- Buchhaltungsdaten.
Ein verbundener Prozess kann zum Beispiel so aussehen:
- Ein Mitarbeitender bezahlt mit einer Firmenkarte.
- Die Transaktion wird erfasst.
- Der Beleg wird ergänzt oder fotografiert.
- Dokument und Zahlung werden miteinander verknüpft.
- Der notwendige Kontext wird ergänzt.
- Die Ausgabe wird geprüft oder genehmigt.
- Strukturierte Daten gehen an Buchhaltung oder ERP.
Der Mehrwert entsteht also nicht allein durch die Karte.
Er entsteht dadurch, dass die Informationslücke zwischen Zahlung und Buchhaltungskontext verschwindet.
Was lässt sich im Ausgabenmanagement automatisieren?
Automatisierung bedeutet nicht, dass Software selbstständig entscheiden sollte, was ein Unternehmen kaufen darf.
Automatisiert werden vor allem repetitive Schritte mit klaren Regeln.
Dazu können gehören:
- Sammlung von Rechnungen und Belegen,
- KI-gestützte Datenerfassung,
- Zuordnung von Dokument und Transaktion,
- Prüfung von Pflichtinformationen,
- Kategorisierung von Ausgaben,
- Weiterleitung an die richtige freigebende Person,
- Erinnerungen bei fehlenden Belegen,
- Prüfung gegen definierte Regeln,
- Vorbereitung von Buchungsvorschlägen,
- Übergabe genehmigter Daten an Buchhaltung oder ERP.
KI kann dabei zusätzliche Aufgaben übernehmen.
Sie kann beispielsweise Dokumente klassifizieren, wiederkehrende Muster erkennen, Buchungsvorschläge vorbereiten oder Abweichungen markieren.
Wichtig bleibt die Grenze zwischen automatisierter Datenverarbeitung und menschlicher Verantwortung.
Mehr dazu lesen Sie in KI in der Buchhaltung und Verantwortung für Fehler.
Auch der Wflow Buchhaltungs-Autopilot folgt diesem Prinzip: Routine wird automatisiert, während Ausnahmen und verantwortliche Entscheidungen sichtbar bleiben.
Ausgabenkontrolle bedeutet mehr als Zeitersparnis
Schnellere Belegverarbeitung ist hilfreich.
Für CFOs ist Geschwindigkeit jedoch nicht der wichtigste Faktor.
Kontrolle ist wichtiger.
Ein Unternehmen sollte beantworten können:
- Wer hat die Ausgabe initiiert?
- Wer hat sie genehmigt?
- Nach welcher Regel?
- Welchem Budget gehört sie?
- Welcher Beleg gehört dazu?
- Wurde etwas nachträglich geändert?
- Wie gelangten die Daten in die Buchhaltung?
Digitale Systeme verhindern nicht automatisch jeden Fehler oder Missbrauch.
Klare Verantwortlichkeiten, definierte Regeln, nachvollziehbare Freigaben und vollständige Dokumentation schaffen jedoch eine deutlich bessere Kontrollbasis.
Was sollte Ausgabenmanagement-Software können?
Es gibt keine Funktionsliste, die für jedes Unternehmen gleich aussieht.
Wichtiger ist, ob die Software den realen Ausgabenprozess des Unternehmens unterstützt.
Typischerweise sollte eine Lösung:
- konfigurierbare Freigaberegeln unterstützen,
- Rechnungen und Belege digital erfassen,
- Daten automatisch auslesen,
- Dokumente mit Transaktionen verbinden,
- unterschiedliche Ausgaben- und Zahlungsarten abbilden,
- Prozessschritte nachvollziehbar speichern,
- mit Buchhaltungs- und ERP-Systemen verbunden werden können,
- für Mitarbeitende ebenso praktikabel sein wie für Finance,
- strukturierte Daten für weitere Finanzprozesse bereitstellen.
Wflow verbindet Belegerfassung, KI-gestützte Verarbeitung, Freigaben und vorhandene Buchhaltungs- oder ERP-Systeme über vorbereitete Integrationen und eine offene API.
Die wichtigste Frage beim Softwarevergleich lautet deshalb nicht:
Wie viele Funktionen bietet das Tool?
Sondern:
Verbindet es den gesamten Ausgabenprozess – oder digitalisiert es lediglich einen einzelnen Schritt?
Wie führt man Ausgabenmanagement im Unternehmen ein?
Beginnen Sie nicht mit der Software.
Beginnen Sie mit dem Prozess.
1. Den aktuellen Ablauf abbilden
Verfolgen Sie eine reale Ausgabe von der ersten Kaufidee bis zur Buchhaltung.
Wo entstehen heute:
- E-Mails,
- Tabellen,
- manuelle Dateneingaben,
- Wartezeiten,
- fehlender Kontext,
- Abhängigkeiten von einzelnen Personen?
2. Regeln und Verantwortlichkeiten definieren
Legen Sie fest:
- wer einkaufen darf,
- wer freigeben darf,
- welche Betragsgrenzen gelten,
- welche Dokumentation erforderlich ist,
- wie Ausnahmen behandelt werden.
3. Budgetkontext in den Prozess bringen
Wenn das Unternehmen ein Budget erst nach der Buchung prüft, wird die Ausgabe nicht mehr gesteuert.
Sie wird lediglich dokumentiert.
Budgetinformationen sollten deshalb vor der finalen Entscheidung verfügbar sein.
4. Den Freigabeprozess strukturieren
Mitarbeitende sollten nicht selbst herausfinden müssen, wer eine Ausgabe genehmigen muss.
Das System sollte anhand definierter Regeln die zuständige Person bestimmen.
5. Dokumente und Zahlungen digital verbinden
Belege sollten frühzeitig erfasst und mit der zugrunde liegenden Ausgabe verbunden werden.
6. Mit Buchhaltung oder ERP verbinden
Ziel ist nicht, eine weitere isolierte Software einzuführen.
Ziel ist, manuelle Übergaben zwischen Menschen und Systemen zu reduzieren.
7. Digitale Archivierung einplanen
Nach der Verarbeitung müssen Rechnungen, Belege und relevante Informationen weiterhin auffindbar und nachvollziehbar bleiben.
8. Messen, was sich tatsächlich verbessert
Geeignete Kennzahlen können sein:
- Zeit vom Bedarf bis zur Buchung,
- Anteil fehlender Belege,
- Anzahl manueller Eingriffe,
- Dauer von Freigaben,
- Anzahl von Ausnahmen,
- Zeit für Nachfragen und Recherche,
- Geschwindigkeit, mit der Ausgabendaten für Finance verfügbar werden.
Wie erkennt man gutes Ausgabenmanagement?
Nicht an der Zahl der eingesetzten Tools.
Ein kontrollierter Prozess sieht eher so aus:
- Finance kennt relevante Ausgaben, bevor die Rechnung eintrifft,
- Einkaufs- und Freigabeberechtigungen sind klar,
- Budgetkontext fließt in Entscheidungen ein,
- Transaktionen sind mit Belegen und Geschäftskontext verbunden,
- Mitarbeitende kennen den richtigen Prozess,
- Daten müssen nicht mehrfach eingegeben werden,
- wichtige Aktionen bleiben nachvollziehbar,
- freigegebene Informationen fließen strukturiert in die Buchhaltung,
- Finance sieht Ausgaben während des Prozesses statt erst nach dem Monatsabschluss.
Das Ziel von Ausgabenmanagement ist nicht, Quittungen perfekt zu sortieren.
Das Ziel ist zu wissen:
Wofür gibt das Unternehmen Geld aus, warum, wer hat darüber entschieden und welche Auswirkungen hat diese Ausgabe?
Möchten Sie Ihre Unternehmensausgaben besser kontrollieren?
Sie müssen nicht Ihre gesamte Finanzsystemlandschaft ersetzen.
Beginnen Sie mit einer einzigen Ausgabe und verfolgen Sie ihren Weg von der Kaufentscheidung bis zur Buchhaltung.
Dort wird meist schnell sichtbar, an welchen Stellen Zeit, Informationen und Kontrolle verloren gehen.
Mehr darüber, wie Wflow diesen Prozess verbindet, erfahren Sie unter Ausgabenmanagement für Unternehmen.
FAQ
Was ist Ausgabenmanagement?
Ausgabenmanagement ist der Prozess, mit dem ein Unternehmen seine Ausgaben plant, genehmigt, dokumentiert, kontrolliert und auswertet.
Es beginnt beim Bedarf und reicht über Freigabe, Einkauf, Zahlung und Beleg bis zur Buchhaltung und finanziellen Auswertung.
Was gehört zum Ausgabenmanagement?
Dazu gehören unter anderem Einkaufsregeln, Budgetkontext, Freigabeprozesse, Zahlungsmethoden, Rechnungen und Belege, Zuordnung von Dokumenten und Transaktionen, ERP-Integration, Nachvollziehbarkeit und Reporting.
Was ist der Unterschied zwischen Ausgabenmanagement und Spesenmanagement?
Ausgabenmanagement umfasst die gesamten Unternehmensausgaben.
Spesenmanagement ist ein Teilbereich und konzentriert sich vor allem auf Mitarbeiterausgaben wie Reisen, Bewirtung oder andere Auslagen.
Wie lässt sich Ausgabenmanagement automatisieren?
Zunächst sollten Regeln und Freigabeprozesse standardisiert werden.
Danach lassen sich repetitive Schritte wie Belegerfassung, Datenauslesung, Transaktionszuordnung, Weiterleitung zur Freigabe, Validierung oder Übergabe an Buchhaltung und ERP automatisieren.
Was ist der Unterschied zwischen Ausgabenmanagement und Buchhaltung?
Die Buchhaltung erfasst einen wirtschaftlichen Vorgang und seine buchhalterischen Auswirkungen.
Ausgabenmanagement beginnt früher. Es steuert, wie eine Ausgabe entsteht, genehmigt, bezahlt und dokumentiert wird, bevor sie schließlich in der Buchhaltung landet.
Ist eine Firmenkarte ein Ausgabenmanagement-System?
Nein.
Eine Firmenkarte ist ein Zahlungsmittel.
Sie wird Teil eines Ausgabenmanagement-Prozesses, wenn Zahlungen mit Personen, Regeln, Belegen, Freigaben und Buchhaltungsinformationen verbunden werden.
Was ist Ausgabenmanagement-Software?
Ausgabenmanagement-Software unterstützt Unternehmen dabei, den gesamten Lebenszyklus ihrer Ausgaben zu steuern und Informationen aus Bedarf, Freigabe, Zahlung, Dokumentation und Buchhaltung miteinander zu verbinden.
Wie wählt man Ausgabenmanagement-Software aus?
Prüfen Sie, ob die Lösung zu den tatsächlichen Prozessen Ihres Unternehmens passt.
Wichtig sind insbesondere konfigurierbare Freigaben, digitale Belegerfassung, Automatisierung, ERP- und Buchhaltungsintegration sowie eine nachvollziehbare Prozesshistorie.
Lesen Sie weitere Artikel
Die E-Rechnung ist der Anfang. Welcher interne Prozess folgt danach?
Die E-Rechnung verändert, wie Rechnungen in Unternehmen eingehen. Der eigentliche Mehrwert entsteht aber erst danach: wenn die Rechnung richtig klassifiziert, geprüft, freigegeben, mit Kontext ergänzt und an Buchhaltung oder ERP übergeben wird. Erfahren Sie, wie sich dieser interne Prozess aufbauen und automatisieren lässt.
Die E-Rechnung verändert, wie eine Rechnung im Unternehmen ankommt.
Statt eines PDF-Anhangs in einer E-Mail kann sie als strukturierter Datensatz eingehen, den ein System direkt auslesen und weiterverarbeiten kann.
Das ist ein großer Schritt.
Für die Finanzsteuerung ist jedoch eine ebenso wichtige Frage, was nach dem Rechnungseingang passiert.
Wer prüft die Rechnung? Wer gibt sie frei? Wer ergänzt Kostenstelle, Projekt oder buchhalterischen Kontext? Wo werden Dubletten, verdächtige Änderungen der Bankverbindung oder fehlende Bestellungen erkannt? Und wann gelangen die Daten ins ERP, damit Finance tatsächlich damit arbeiten kann?
In Deutschland ist diese Frage besonders aktuell. Seit 1. Januar 2025 gilt eine Rechnung im umsatzsteuerlichen Sinne nur dann als E-Rechnung, wenn sie in einem strukturierten elektronischen Format vorliegt und elektronisch verarbeitet werden kann. Ein einfaches PDF gilt seitdem als „sonstige Rechnung“. Für die verpflichtende Ausstellung gelten Übergangsregelungen.
(Source: bundesfinanzministerium.de)
Wenn Sie zunächst die Grundlagen klären möchten, starten Sie mit E-Rechnung und Peppol: Warum es um Daten statt Dokumente geht.
Hier geht es um den nächsten Schritt: den internen Prozess nach dem Rechnungseingang.
Mit dem Eingang der E-Rechnung endet der Prozess nicht
Eine strukturierte Rechnung verbessert die Eingangsdaten.
Sie definiert aber nicht die Regeln innerhalb des Unternehmens.
Deshalb ist die Einführung der E-Rechnung ein guter Anlass, nicht nur über Formate nachzudenken, sondern über den gesamten Weg einer Rechnung vom Eingang bis zur Buchung.
E-Mail ist kein Rechnungsworkflow
Eine E-Mail kann eine Rechnung zustellen.
Sie kann aber keinen Finanzprozess steuern.
Sie weiß nicht, wer die Rechnung freigeben soll. Sie prüft nicht, ob sie zu einer Bestellung passt. Sie erkennt nicht automatisch, dass sich die Bankverbindung eines Lieferanten geändert hat. Sie merkt nicht, dass eine Rechnung seit Tagen bei einer bestimmten Person festhängt.
Und wenn Auditoren oder CFOs später nachvollziehen müssen, was mit einem Beleg passiert ist, reicht eine E-Mail-Historie schnell nicht mehr aus.
Wenn Freigaben heute zwischen E-Mails, Chats und persönlichen Absprachen verteilt sind, lesen Sie auch unseren Leitfaden zur automatisierten Rechnungsverarbeitung und Freigabe.
Wie sollte der Prozess nach dem Rechnungseingang aussehen?
Nach dem Eingang muss eine Rechnung eingeordnet, ihr Typ erkannt, Daten ergänzt oder validiert, die richtige Freigabe ausgelöst, Ausnahmen erkannt und der Beleg für Buchhaltung oder ERP vorbereitet werden.
Bei Wflow automatisieren wir diesen Prozess über mehrere Ebenen:
- Smart Inbox: Rechnungen und Belege landen an einem zentralen Ort, statt über E-Mails, Ordner und andere Kanäle verteilt zu bleiben.
- Klassifizierung und Kategorisierung: Das System erkennt Belegart, Lieferant, Mandant oder Kontext und bereitet den Beleg für den nächsten Schritt vor.
- Datenprüfung und Ausnahmeerkennung: Bessere Eingangsdaten bedeuten nicht null Risiko. Daten müssen weiterhin validiert, abgeglichen und auf Unstimmigkeiten geprüft werden, bevor sie in die Buchhaltung gelangen.
- Regelbasierte Freigaben: Rechnungen sollten automatisch anhand von Betrag, Lieferant, Projekt, Kostenstelle oder Kostenart an die richtige Person weitergeleitet werden.
- Übergabe an Buchhaltung / ERP: Das ERP bleibt das buchhalterische Rückgrat. Wflow steuert den Prozess vor der eigentlichen Buchung.
Für Unternehmen, die ihre bestehende Systemlandschaft behalten möchten, zeigen wir im Artikel E-Rechnung einführen ohne ERP-Wechsel, wie sich eine Integrationsschicht nutzen lässt.
E-Rechnung und Wflow Buchhaltungs-Autopilot
Die E-Rechnung verbessert den Eingang.
Der Buchhaltungs-Autopilot steuert, was danach passiert.
Sein Ziel ist nicht, KI unbeaufsichtigt buchen zu lassen.
Der Sinn besteht darin, Routinearbeit vom Schreibtisch der Buchhaltung in einen kontrollierten Workflow zu verlagern: Dokumente sammeln, klassifizieren, Daten auslesen, prüfen, Buchungsvorschläge vorbereiten und Fälle markieren, bei denen ein Mensch eingreifen muss.
Das Buchhaltungsteam muss dadurch nicht mehr jeden Beleg gleich intensiv bearbeiten.
Routinefälle können schneller durchlaufen, während sich die Aufmerksamkeit auf Ausnahmen, Kontrolle und Entscheidungen verlagert.
Mehr dazu erfahren Sie in Buchhaltung auf Autopilot: KI übernimmt routinemäßige Belegarbeit.
Wo die Verantwortung zwischen KI und Mensch liegt, behandeln wir außerdem im Artikel KI in der Buchhaltung: Verantwortung und Fehler.
Woran erkennt man, dass der Prozess nicht vorbereitet ist?
Die E-Rechnung macht Schwachstellen sichtbar, die bereits vorher im Unternehmen vorhanden waren.
Typische Warnsignale sind:
- Rechnungen gehen in E-Mail-Postfächern verloren,
- Freigaben funktionieren nur mit Erinnerungen,
- das Buchhaltungsteam überträgt Daten weiterhin manuell,
- der CFO sieht Verbindlichkeiten zu spät,
- es ist unklar, wer was freigegeben hat,
- Ausnahmen werden jedes Mal anders behandelt,
- das ERP enthält die Daten erst dann, wenn es bereits zu spät ist zu reagieren.
Wenn Sie sich darin wiedererkennen, liegt das Problem nicht im Rechnungsformat.
Es liegt im Prozess rund um die Rechnung.
Gerade bei strukturierten Daten wird die Nachvollziehbarkeit wichtiger: Wer hat den Beleg freigegeben? Was wurde verändert? Warum wurde es verändert? Wann wurde die Rechnung weitergeleitet?
Diese Informationen sollten nicht davon abhängen, ob jemand später die richtige E-Mail findet.
Was sollte vor der E-Rechnung vorbereitet werden?
Vor der Einführung beziehungsweise vollständigen Umstellung auf E-Rechnungen lohnt es sich, einige praktische Dinge zu klären.
Nicht um den Prozess komplizierter zu machen, sondern damit ein strukturierter Datensatz nicht im selben Chaos endet wie heute ein PDF.
- Ein zentraler Eingang für alle Rechnungen
Die Empfehlung ist einfach: Rechnungen sollten nicht in persönlichen Postfächern, zufälligen Ordnern oder mehreren unverbundenen Team-Postfächern landen.
Das Unternehmen braucht einen zentralen Ort, an dem sofort sichtbar ist, was eingegangen ist, von wem es stammt, wem es zugeordnet ist und welchen Status es hat.
In Deutschland müssen Unternehmen seit 2025 grundsätzlich technisch in der Lage sein, E-Rechnungen zu empfangen. Ein spezieller Übermittlungsweg ist dabei im B2B nicht vorgeschrieben. (Source: bundesfinanzministerium.de)
- Ausgabenregeln bereits vor der Rechnung
Die E-Rechnung löst nicht nur den Rechnungseingang.
Wenn unklar ist, wer eine Leistung bestellen darf, wer Kosten freigibt, welchem Projekt sie zugeordnet sind oder welches Budget dadurch belastet wird, verschiebt sich das Problem lediglich in eine spätere Phase.
Ein gut vorbereitetes Unternehmen steuert den gesamten Ausgabenprozess.
- Freigaben nach Regeln statt nach Erinnerungen
Eine Rechnung sollte automatisch anhand von Betrag, Lieferant, Kostenstelle, Projekt oder Kostenart an die richtige Person gehen.
Ohne diese Regeln bleibt auch eine strukturierte Rechnung an derselben Stelle hängen wie früher ein PDF: Jemand muss sie weiterleiten, nachfassen und erklären.
- Prüfung auf Dubletten, geänderte Stammdaten und verdächtige Fälle
Automatisierung oder der Buchhaltungs-Autopilot können einen Teil dieser Kontrollen übernehmen.
Das Unternehmen muss aber definieren, welche Prüfungen vom System erwartet werden.
Dubletten, geänderte Bankverbindungen, Abweichungen von Bestellungen oder ungewöhnliche Beträge sollten nicht allein von der Aufmerksamkeit des Buchhaltungsteams abhängen.
- Klare Ausnahmebearbeitung
Standardfälle können zunehmend schneller durch den Prozess laufen.
Umso wichtiger wird eine klare Regel für Ausnahmen: Wer bearbeitet sie? Nach welchen Kriterien wird entschieden?Wann kehrt der Beleg in den normalen Prozess zurück?
Sonst verlagern sich Ausnahmen erneut in E-Mail oder Chat.
- Audit-Trail
Es reicht nicht zu wissen, dass eine Rechnung eingegangen ist.
Unternehmen müssen nachvollziehen können, wer sie freigegeben hat, welche Änderungen vorgenommen wurden und warum.
Ohne Audit-Trail basiert Kontrolle weiterhin auf Gedächtnis und E-Mail-Historie.
- ERP-Integration
Das ERP bleibt das buchhalterische Rückgrat.
Ziel der E-Rechnung ist nicht, das ERP zu ersetzen, sondern saubere, freigegebene und nachvollziehbare Daten in das ERP zu übergeben, nachdem der vorgelagerte Workflow abgeschlossen ist.
Wichtig ist dabei auch das Format: In Deutschland erfüllen beispielsweise XRechnung sowie bestimmte ZUGFeRD-Versionen die Anforderungen an strukturierte E-Rechnungen nach EN 16931. Auch andere kompatible Formate können zulässig sein. (Source: bundesfinanzministerium.de)
- Transparenz über Verbindlichkeiten
Gestalten Sie den Prozess so, dass Finance nicht nur bereits gebuchte Rechnungen sieht, sondern auch Ausgaben und Dokumente, die noch auf Freigabe warten oder unvollständig sind.
Dadurch erhält der CFO früher einen Überblick über zukünftige Verbindlichkeiten — bevor sie im ERP gebucht sind — und kann Budgets und Liquidität auf einer aktuelleren Datenbasis steuern.
Die E-Rechnung liefert bessere Daten. Wflow hilft, den Prozess aufzubauen, der mit diesen Daten arbeiten kann.
FAQ
Was sollte nach dem Eingang einer E-Rechnung passieren?
Nach dem Eingang einer E-Rechnung muss das Unternehmen weiterhin festlegen, wer den Beleg übernimmt, prüft, freigibt und an Buchhaltung oder ERP übergibt.
Die E-Rechnung verbessert die Eingangsdaten, aber interne Workflows, Freigaberegeln, Ausnahmebearbeitung und Audit-Trail müssen separat definiert werden.
Reicht es, E-Rechnungen per E-Mail zu empfangen?
Technisch kann eine E-Rechnung unter anderem per E-Mail übermittelt werden. In Deutschland ist für B2B-Rechnungen kein einzelner Übermittlungsweg vorgeschrieben. (Source: bundesfinanzministerium.de)
Aber: E-Mail kann eine Rechnung zustellen — sie steuert nicht den gesamten Finanzprozess.
Sie verwaltet keine Freigaberegeln, prüft keine Dubletten oder Stammdatenänderungen, steuert keine Ausnahmen und zeigt nicht zuverlässig, wo eine Rechnung im Prozess festhängt.
Wenn die E-Rechnung echten Mehrwert schaffen soll, braucht das Unternehmen einen kontrollierten Workflow.
Wie unterstützt Wflow bei der Verarbeitung von E-Rechnungen?
Wflow steuert den Prozess nach dem Rechnungseingang: zentraler Eingang, Klassifizierung, Datenprüfung, regelbasierte Freigaben, Ausnahmebearbeitung, Audit-Trail und Übergabe an Buchhaltung oder ERP.
Dadurch wird die E-Rechnung nicht nur zu einem neuen Datenformat, sondern zu einem Bestandteil eines kontrollierten Finanzprozesses.
Die E-Rechnung verändert die Wirtschaftlichkeit von Buchhaltungsdienstleistern
Buchhaltungsdienstleister wachsen heute oft über zusätzliche Mitarbeitende: mehr Mandanten bedeuten mehr Belege, mehr Kommunikation und mehr Personal. Gleichzeitig bleibt qualifiziertes Fachpersonal knapp und manuelle Routinearbeit belastet die Marge. E-Rechnungen und Automatisierung können einen Teil dieser geringwertigen Arbeit ins System verlagern und damit die wirtschaftliche Logik von Buchhaltungsdienstleistern verändern.
Buchhaltungsdienstleister wachsen heute oft über zusätzliche Mitarbeitende.
Ein neuer Mandant bedeutet mehr Belege, mehr Kommunikation — und früher oder später mehr Personal.
Dieses Modell stößt zunehmend auf zwei grundlegende Probleme:
- qualifiziertes Buchhaltungspersonal ist schwer zu finden,
- und immer mehr Routinearbeit hält die Marge niedrig.
In Deutschland kommt seit 1. Januar 2025 ein zusätzlicher struktureller Wandel hinzu: Unternehmen müssen im inländischen B2B-Bereich grundsätzlich E-Rechnungen empfangen können; für die Ausstellung gelten Übergangsregelungen. Damit verändert sich nicht nur das Rechnungsformat, sondern auch die Art, wie Daten in Buchhaltungsprozesse gelangen. (Bundesministerium der Finanzen)
Der Kapazitätsdruck auf Buchhaltungsdienstleister ist aber längst nicht mehr nur ein Recruiting-Thema.
Technologie, Automatisierung und KI verändern zunehmend, welche Tätigkeiten tatsächlich qualifizierte Fachkräfte brauchen — und welche ein System übernehmen kann.
Die Zeit qualifizierter Mitarbeitender ist zu wertvoll für Routine
Nicht jeder neue Mandant verursacht denselben Aufwand.
Ein Mandant liefert Belege pünktlich und in sauberer Form. Ein anderer erzeugt Nachfragen, Erinnerungen, manuelle Sortierung und wiederkehrende Korrekturen.
All das bindet Kapazität in der Buchhaltung, die eigentlich für wertvollere Tätigkeiten gebraucht wird: korrekte Verbuchung, Ausnahmefälle, Datenqualität, Umsatzsteuerprüfung, Mandantenkommunikation, Abschlussarbeiten oder die Erklärung ungewöhnlicher Kosten.
Die tatsächliche Kapazität eines Buchhaltungsdienstleisters hängt deshalb nicht nur von der Anzahl der Mandanten ab, sondern davon, wie viel manuelle Arbeit jeder einzelne Mandant erzeugt.
Wenn qualifizierte Mitarbeitende schwer zu finden sind, lautet die wichtigste Frage nicht nur: „Wo finden wir die nächste Fachkraft?“
Sondern auch:
„Für welche Arbeit setzen wir die Menschen ein, die wir bereits haben?“
Die E-Rechnung reduziert einen Teil des Eingangschaos
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine automatische elektronische Verarbeitung ermöglicht.
Für Buchhaltungsdienstleister ist das entscheidende Wort strukturiert.
Eine Rechnung muss nicht mehr nur als PDF eintreffen, das jemand öffnet, liest und manuell überträgt.
Sie kann als Datensatz eingehen, den ein System direkt einlesen, prüfen und in den nächsten Prozessschritt übergeben kann.
In Deutschland gelten insbesondere XRechnung sowie geeignete ZUGFeRD-Formate als zulässige strukturierte E-Rechnungsformate, sofern sie die Anforderungen der EN 16931 erfüllen. Ein reines PDF ist dagegen keine E-Rechnung im Sinne der neuen Regelung. (Bundesministerium der Finanzen)
Das kann einen Teil der Arbeit reduzieren, die Buchhaltungsdienstleister heute Zeit kostet:
- manuelles Übertragen von Rechnungsdaten,
- Kontrolle ungenau ausgelesener PDFs,
- Nachrecherche grundlegender Informationen,
- Sortierung nach Mandant oder Zeitraum,
- wiederholte Korrektur derselben Felder.
Peppol kann bei dieser Veränderung eine wichtige Rolle spielen, weil es eine Infrastruktur für den sicheren Austausch strukturierter elektronischer Dokumente zwischen Unternehmen und Systemen bietet.
Für Deutschland ist jedoch wichtig: Peppol ist im B2B-Bereich nicht der vorgeschriebene Übertragungsweg. Das BMF lässt verschiedene Übermittlungswege zu; entscheidend ist, dass die Rechnung die gesetzlichen Anforderungen erfüllt. (Bundesministerium der Finanzen)
Für Buchhaltungsdienstleister ist daher weniger entscheidend, über welchen Kanal die Rechnung kommt, sondern dass strukturierte Daten früher und mit weniger manuellen Zwischenschritten in den Prozess gelangen.
Die E-Rechnung darf jedoch nicht beim Rechnungseingang enden.
Ein strukturierter Datensatz sagt noch nicht, ob eine Ausgabe freigegeben ist, zu welchem Projekt sie gehört, wer zusätzlichen Kontext liefern muss oder ob es sich um einen Ausnahmefall handelt.
Deshalb wird der Wert eines Buchhaltungsdienstleisters zunehmend im Prozess rund um den Beleg liegen, nicht nur in dessen Verarbeitung.
Wo der tatsächliche Wert von Buchhaltungsdienstleistern liegt
Buchhaltungsdienstleister müssen keine zusätzlichen Fachkräfte einstellen, nur damit weiterhin Daten übertragen, dieselben Fehler korrigiert und Mandanten wegen fehlender Informationen erinnert werden.
Sie müssen die Kapazität qualifizierter Mitarbeitender schützen für Tätigkeiten, die für Mandanten echten Mehrwert schaffen.
Die E-Rechnung kann dabei helfen, weil sie einen Teil der Eingangsarbeit vom Schreibtisch der Buchhaltung ins System verlagert: Die Rechnung kommt als strukturierter Datensatz statt als Dokument, das zunächst manuell gelesen werden muss.
Nach Angaben von Ardent Partners kostete die Verarbeitung einer Rechnung eine durchschnittliche AP-Organisation im Jahr 2024 9,40 US-Dollar, einschließlich Eingang, Bearbeitung, Freigabe, Personal, Technologie und Betrieb.
Das ist kein deutscher Benchmark für Buchhaltungsdienstleister. Aber es verdeutlicht einen wichtigen Grundsatz: Jeder manuelle Zwischenschritt kostet Geld — und dieser Aufwand multipliziert sich mit dem Belegvolumen.
Dasselbe Prinzip zeigt der Fall des Buchhaltungsdienstleisters SMEyo.
Dabei handelte es sich nicht um ein E-Rechnungsprojekt, sondern um die Digitalisierung der Belegverarbeitung mit Wflow.
Dokumente mussten nicht mehr manuell sortiert und physisch gesucht werden, sondern wurden automatisch gespeichert, ausgelesen und für die weitere Verarbeitung vorbereitet.
Das Ergebnis: 70 % Zeitersparnis pro Beleg. Senior-Buchhalter konnten sich dadurch stärker auf fachliche Arbeit konzentrieren statt auf das Übertragen von Rechnungsdaten.
Was Buchhaltungsdienstleister jetzt tun sollten
Die Vorbereitung auf die E-Rechnung muss nicht mit einem großen technischen Projekt beginnen.
Der erste Schritt sollte ein Audit des bestehenden Prozesses sein.
Ein Buchhaltungsdienstleister sollte für seine Mandanten erfassen:
- wie Belege eingehen,
- wie viele Kanäle ein Mandant nutzt,
- wo Informationen fehlen,
- wer Ausgaben freigibt,
- welche Fehler regelmäßig auftreten,
- wie viel Arbeit vor der eigentlichen Buchung entsteht,
- welche Schritte Software übernehmen sollte.
Dieses Audit hat ein zentrales Ziel: herauszufinden, wo unnötig Arbeitszeit der Buchhaltung verbraucht wird.
Nicht alles lässt sich sofort automatisieren.
Häufig zeigt sich aber schnell, dass ein erheblicher Teil der Arbeit nicht wegen buchhalterischer Komplexität entsteht, sondern wegen schlecht organisierter Belegflüsse zwischen Mandant, Freigebenden und Buchhaltung.
Erst danach lohnt es sich, automatisierten Rechnungseingang, Klassifizierung, Freigaben, Audit-Trail, Ausnahmebearbeitung und die Übergabe ins Buchhaltungssystem zu optimieren.
Für Dienstleister, die über den reinen Rechnungseingang hinausgehen wollen, zeigt der Wflow Buchhaltungs-Autopilot, wie KI routinemäßige Belegarbeit automatisieren kann, während Kontrolle und Entscheidungen beim Menschen bleiben.
Wflow macht die Arbeit von Buchhaltungsdienstleistern effizienter
Wflow hilft Buchhaltungsdienstleistern, den manuellen Aufwand zwischen Mandant, Beleg und Buchhaltungssystem zu reduzieren.
Dokumente werden an einem Ort gesammelt, automatisch klassifiziert und ergänzt um den benötigten Kontext.
Sie werden zur Freigabe weitergeleitet, geprüft und anschließend in den Buchhaltungsprozess übergeben.
Das Team muss dadurch weniger Zeit mit E-Mails, Nachfragen bei Mandanten und manuellen Prüfungen bereits vorbereiteter Dokumente verbringen.
Für den größeren Zusammenhang dieser Entwicklung lesen Sie auch Buchhaltungsroutine gehört der KI. Entscheidungen bleiben beim Menschen.
Möchten Sie herausfinden, wo Ihr Buchhaltungsdienstleister bereits vor der eigentlichen Buchung am meisten Zeit verliert?
Schauen wir uns gemeinsam den Belegfluss vom Mandanten bis zum Buchhaltungssystem an und identifizieren wir, wo Wflow bei Eingang, Freigabe, Kontrolle und Ausnahmebearbeitung unterstützen kann.
Warum CFOs Peppol verstehen sollten – auch wenn sie ihn nie selbst nutzen
CFOs müssen Peppol weder selbst nutzen noch seine technische Konfiguration kennen. Sie sollten jedoch verstehen, was strukturierte E-Rechnungen für die Finanzsteuerung bedeuten: Wann werden Verbindlichkeiten sichtbar? Wie zuverlässig sind die Daten im Reporting? Wie schnell laufen Freigaben ab? Und verbessert die E-Rechnung tatsächlich die Prozesse oder erfüllt sie lediglich gesetzliche Anforderungen?
CFOs müssen nicht alle technischen Details von E-Rechnungen und Peppol verstehen. Sie müssen nicht wissen, wie ein Peppol Access Point genau funktioniert, welches Format jedes Datenfeld hat oder wie sich die einzelnen technischen Profile elektronischer Dokumente unterscheiden.
Sie müssen aber wissen, was nach der Einführung von E-Rechnungen mit den Rechnungsdaten passiert und wie sich diese Veränderung zum Vorteil des Unternehmens nutzen lässt.
Die E-Rechnung steht für einen grundlegenden Wandel: weg von Rechnungen als Dokumenten, hin zu Rechnungen als strukturierten Daten. Peppol ist eine wichtige Infrastruktur, die den Austausch dieser Daten zwischen Unternehmen und Systemen ermöglicht.
>> Mehr dazu: Was ist Peppol? Warum es bei E-Rechnungen um Daten statt Dokumente geht
Für Deutschland ist dabei eine Unterscheidung entscheidend: Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich E-Rechnungen empfangen können. Für die Ausstellung gelten Übergangsregelungen. Peppol selbst ist im deutschen B2B-Bereich jedoch kein vorgeschriebener Übertragungsweg.
Für CFOs sind E-Rechnungen und Peppol wichtig, weil sie den Zeitpunkt verändern können, zu dem Rechnungen zu nutzbaren Finanzdaten werden. Das beeinflusst, wann ein Unternehmen seine Verbindlichkeiten sieht, wie schnell es Kosten steuern kann und wie zuverlässig die Daten für Entscheidungen sind.
CFOs müssen nicht wissen, wie Peppol technisch funktioniert
In vielen Unternehmen gehen Rechnungen noch immer überwiegend als PDF ein. Jemand öffnet sie, liest sie, überträgt die Daten, leitet sie weiter, gibt sie frei und verbucht sie. Erst danach erscheinen sie in der Finanzübersicht.
Bis dahin liegt die Rechnung irgendwo in einem E-Mail-Postfach, einem Ordner, einer Freigabeschleife oder im Kopf einer bestimmten Person.
Strukturierte E-Rechnungen verändern dieses Prinzip. Die Rechnung kommt nicht mehr nur als Dokument für Menschen an, sondern als strukturierter Datensatz, den ein System direkt einlesen kann , prüfen und in den weiteren Prozess übernehmen kann.
Die europäische Norm EN 16931 definiert die grundlegenden Bestandteile einer elektronischen Rechnung und unterstützt den systemübergreifenden Datenaustausch.
In Deutschland erfüllen unter anderem XRechnung und geeignete ZUGFeRD-Profile die Anforderungen an strukturierte E-Rechnungen. Ein einfaches PDF gilt nach den seit 2025 geltenden Regeln nicht mehr als E-Rechnung.
Genau das ist ein CFO-Thema. Nicht das technische Format selbst, sondern die Auswirkungen auf Qualität und Verfügbarkeit von Finanzdaten.
Vier Gründe, warum E-Rechnungen und Peppol für CFOs relevant sind
1. Datenqualität
Wenn eine Rechnung als strukturierter Datensatz eingeht, sinkt die Abhängigkeit von manueller Dateneingabe.
Das garantiert noch keine fehlerfreie Buchhaltung, schafft aber eine bessere Ausgangsbasis: konsistentere Informationen zu Lieferanten, Beträgen, Fälligkeiten, Umsatzsteuer und Rechnungspositionen.
Für CFOs ist Datenqualität die Grundlage jeder Finanzentscheidung. Sind die Eingangsdaten fehlerhaft, bleibt auch das Reporting letztlich nur eine bessere Interpretation einer schlechten Datenbasis.
Peppol kann dazu beitragen, Rechnungen von Dokumenten, die jemand lesen muss, zu Dateneingängen zu machen, die Systeme früher und konsistenter verarbeiten können.
2. Schnellere Entscheidungen
Finanzsteuerung leidet häufig darunter, dass selbst vorhandene, qualitativ hochwertige Daten erst im Nachhinein sichtbar werden.
Verbindlichkeiten erscheinen erst nach manueller Bearbeitung, Freigabe oder Buchung in der Übersicht. Kosten werden rückblickend sichtbar. Das Reporting wartet auf das Ende eines Prozesses, anstatt laufend abzubilden, was im Unternehmen passiert.
Strukturierte E-Rechnungen können diesen Zeitpunkt nach vorne verschieben.
Wenn eine Rechnung als strukturierter Datensatz eingeht und das Unternehmen über einen passenden Workflow verfügt, kann eine Verbindlichkeit sichtbar werden, bevor sie im Monatsabschluss auftaucht.
3. Liquiditätstransparenz
Für CFOs ist eine Rechnung nicht einfach ein Buchhaltungsbeleg. Sie steht für einen zukünftigen Geldabfluss.
Je später eine Rechnung ins System gelangt, desto länger steuert das Unternehmen seine Liquidität auf Grundlage eines veralteten Bildes.
Die Verbindlichkeit besteht bereits, erscheint aber noch nicht in der richtigen Übersicht. Der Lieferant wartet auf die Zahlung, während Finance möglicherweise noch nicht weiß, was tatsächlich freigegeben ist, wann bezahlt werden muss und wer dafür verantwortlich ist.
Strukturierte E-Rechnungen können die Transparenz über Verbindlichkeiten verbessern – allerdings nur, wenn sie mit Rechnungsfreigaben und Buchhaltungs-Workflows sowie dem Reporting verbunden werden.
Andernfalls verändert sich lediglich der Übertragungsweg, nicht aber die Art und Weise, wie das Unternehmen seine Liquidität steuert.
4. Prozesskontrolle
Für CFOs können strukturierte E-Rechnungen und Peppol der Ausgangspunkt für deutlich bessere Kontrolle darüber sein, was mit Rechnungen im Unternehmen tatsächlich passiert.
Dadurch entsteht eine Transparenz, die in traditionellen Prozessen oft erst rückblickend hergestellt wird: Wer hat eine Rechnung freigegeben? Wo ist der Prozess ins Stocken geraten? Welche Belege warten auf die Klärung einer Ausnahme? Welche Verbindlichkeiten sind bereits entstanden und wo häufen sich Risiken oder Verzögerungen?
In Verbindung mit Wflow wird die E-Rechnung Teil einer Kontrollschicht für den gesamten Finanzprozess.
CFOs müssen nicht warten, bis Belege manuell gesucht, übertragen und verbucht wurden. Sie sehen den aktuellen Prozessstatus und können die Finanzen anhand dessen steuern, was gerade im Unternehmen geschieht, statt erst nach dem Monatsabschluss.
Das größte Risiko: Peppol als reines IT-Projekt behandeln
Wenn ein Unternehmen den Empfang strukturierter E-Rechnungen eingerichtet hat, die gesetzlichen Anforderungen erfüllt, intern aber nahezu alles unverändert bleibt, ist eine Chance auf effizientere Finanz- und Buchhaltungsprozesse vertan.
Rechnungen warten weiterhin in Bearbeitungsqueues, Freigaben bleiben unübersichtlich, Kostenstellen werden manuell ergänzt und CFOs erhalten die Finanzdaten weiterhin zu spät – obwohl die Rechnungen inzwischen auf modernere Weise eingehen.
Die IT kann die technische Anbindung umsetzen. Die Finanzleitung muss jedoch festlegen, welches operative Ergebnis die Veränderung bringen soll.
- Werden wir nach der Einführung der E-Rechnung Verbindlichkeiten früher sehen als heute?
- Wird sich der manuelle Aufwand zwischen Rechnungseingang und Buchung reduzieren?
- Verbessert sich die Datenqualität im Reporting?
- Werden Rechnungen schneller freigegeben?
- Verfügen wir über einen klaren Audit-Trail und nachvollziehbare Verantwortlichkeiten ?
- Wie werden Ausnahmen behandelt?
Diese Fragen sind wichtiger als technische Details. Die E-Rechnung bietet CFOs die Gelegenheit, die Finanzsteuerung des Unternehmens grundlegend zu verbessern.
Möchten Sie herausfinden, ob Ihr Unternehmen die E-Rechnung nur als neue Formatvorgabe oder als Chance zur Verbesserung seiner Finanzprozesse behandelt?
Werfen wir gemeinsam einen Blick auf Ihren aktuellen Rechnungsprozess und zeigen Ihnen, wo strukturierte Daten schnellere Freigaben, bessere Kontrolle und transparenteres Reporting ermöglichen.
FAQ
Warum sollten CFOs sich mit Peppol beschäftigen?
CFOs müssen die technische Konfiguration von Peppol nicht kennen, sollten jedoch verstehen, welche Auswirkungen die Infrastruktur auf die Finanzsteuerung haben kann.
Peppol beeinflusst, wann Rechnungsdaten verfügbar sind, wie schnell Verbindlichkeiten sichtbar werden, wie zuverlässig die Daten im Reporting sind und wie viel manuelle Arbeit zwischen Rechnungseingang und Buchung bleibt.
Ist Peppol nur ein technisches Thema für die IT oder Buchhaltung?
Die technische Anbindung können IT, Buchhaltung oder ein Softwareanbieter übernehmen.
CFOs sollten jedoch definieren, welchen Nutzen die Veränderung für das Unternehmen bringen soll: schnellere Freigaben, bessere Kontrolle über Verbindlichkeiten, zuverlässigeres Reporting, einen Audit-Trail und weniger manuelle Rechnungsverarbeitung.
Wie hängen Peppol und E-Rechnungen zusammen?
Die E-Rechnung steht für den übergeordneten Wandel hin zu strukturierten, maschinenlesbaren Rechnungsdaten.
Peppol ist eine Infrastruktur für den sicheren Austausch solcher elektronischen Dokumente zwischen Unternehmen und Systemen.
Für CFOs ist vor allem entscheidend, was mit den Rechnungsdaten nach dem Eingang im Unternehmen passiert.
Ist Peppol für deutsche Unternehmen verpflichtend?
Nein. Deutsche Unternehmen müssen die jeweils geltenden Anforderungen an strukturierte E-Rechnungen erfüllen. Peppol ist jedoch nicht der einzige zulässige Übertragungsweg. Beispielsweise kann auch der Versand per E-Mail genutzt werden.
Für die Ausstellung gelten Übergangsregelungen bis Ende 2026 beziehungsweise unter bestimmten Voraussetzungen bis Ende 2027.
Häufig gestellte Fragen
Antworten auf die am häufigsten gestellten Fragen zum Thema Kostenmanagement in Unternehmen, digitale Buchhaltung und Genehmigungsprozesse im Unternehmen.
Ja, es stehen eine kostenlose Testversion sowie eine personalisierte Demo zur Verfügung. Vereinbaren Sie einen Termin mit unserem Vertriebsteam und testen Sie Wflow 14 Tage kostenlos →
Nein, das müssen Sie nicht. Ihr bestehendes Buchhaltungssystem lässt sich über vorgefertigte Integrationen oder eine offene API mit Wflow verbinden. Überzeugen Sie sich von der einfachen Integration und vereinbaren Sie eine kostenlose 14-tägige Demo. →
Laden Sie Ihre Belege einfach über die mobile App, per E-Mail oder über die Weboberfläche in Wflow hoch. Die KI extrahiert automatisch die Daten, die Dokumente durchlaufen den Freigabeprozess und werden anschließend verbucht und sicher archiviert. Schnell, präzise und ohne unnötigen Verwaltungsaufwand. Testen Sie Wflow noch heute. →
Der Profi-Tarif beginnt bei 19 Euro und der Business-Tarif bei 32 Euro pro Nutzer und Monat. Für individuelle Anforderungen steht zudem eine maßgeschneiderte Enterprise-Lösung zur Verfügung. Sehen Sie sich die Preise an und vereinbaren Sie eine Demo. →

Mehr als 8.000 Unternehmen bewältigen ihre Finanzen bereits ohne Chaos.


Lindt schätzt die geringe Fehlerquote und die Zeitersparnis
„Die mobile App von Wflow ist die einfachste und schnellste Möglichkeit, Rechnungen freizugeben. Besonders schätze ich, dass ich für jede Transaktion nicht erst meinen Computer einschalten muss – ein paar Klicks in der App genügen und alles ist erledigt.“

Shoptet führte mit Wflow seine ersten KI-gestützten internen Prozesse ein
„Heute verarbeiten wir alle eingehenden Belege digital – von der Freigabe bis zur Übergabe an unsere externe Buchhaltung. Wflow hat uns geholfen, den gesamten Prozess zu vereinfachen, die Effizienz zu steigern und eine solide Grundlage für weitere Automatisierung zu schaffen.“



Ausgaben genehmigen und Dokumente verwalten – jederzeit und überall
Genehmigen Sie Ausgaben, laden Sie Dokumente hoch und behalten Sie die Kosten in Echtzeit im Blick – direkt von Ihrem Mobilgerät aus.