Die Europäische Union möchte Ihre internen Unternehmensprozesse nicht verändern. Sie verfolgt jedoch ein klares Ziel: Finanzdaten sollen schneller, präziser und transparenter verfügbar sein.
Deshalb entwickelt sich die elektronische Rechnungsstellung rasant von einer freiwilligen Digitalisierung hin zu einem europäischen Standard.
Unternehmen, die heute ausschließlich PDF-Rechnungen per E-Mail austauschen, arbeiten nicht nur mit einem ineffizienten Prozess. Sie bewegen sich zunehmend außerhalb der Infrastruktur, auf die sich der europäische Rechnungsverkehr vorbereitet.
Dabei geht es nicht nur um neue Dateiformate.
Es geht um einen grundlegenden Wandel der Finanzprozesse – weg von Dokumenten, hin zu strukturierten Daten, die Systeme automatisch verarbeiten können.
Aktuelle Gesetzeslage in Deutschland
Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland elektronische Rechnungen im B2B-Bereich empfangen können.
Die Verpflichtung zum Versand elektronischer Rechnungen wird im Rahmen einer mehrjährigen Übergangsphase schrittweise eingeführt.
Grundlage bildet der europäische Standard EN 16931, der die Struktur elektronischer Rechnungen definiert. In Deutschland werden dafür vor allem die Formate XRechnung und ZUGFeRD verwendet.
Für den sicheren Austausch dieser strukturierten Rechnungen gewinnt das Peppol-Netzwerk zunehmend an Bedeutung – insbesondere im öffentlichen Sektor und bei Unternehmen mit internationalen Geschäftsbeziehungen.
Unternehmen, die ihre Finanzprozesse bereits heute digitalisieren, schaffen die Grundlage für eine reibungslose Umsetzung zukünftiger gesetzlicher Anforderungen.
Warum führt die EU die verpflichtende E-Rechnung ein? (ViDA und die Digitalisierung der Umsatzsteuer)
Wenn Steuerbehörden Informationen über Geschäftsvorfälle erst Wochen oder Monate nach ihrer Entstehung erhalten, entstehen Spielräume für Fehler, Steuerbetrug und ineffiziente Verwaltungsprozesse.
Die Europäische Kommission beschäftigt sich deshalb seit Jahren mit der sogenannten VAT Gap – der Differenz zwischen der theoretisch zu erhebenden und der tatsächlich vereinnahmten Mehrwertsteuer.
Mit der Initiative VAT in the Digital Age (ViDA) schafft die Europäische Union den gesetzlichen Rahmen für:
- digitales Umsatzsteuer-Reporting,
- strukturierte elektronische Rechnungen,
- standardisierte Datenformate,
- automatisierte Transaktionskontrollen.
ViDA führt schrittweise ein
- digitales Reporting
- standardisierte elektronische Rechnungen
- automatisierte Transaktionskontrollen
Ziel ist es, dass Finanzdaten nahezu in Echtzeit verfügbar werden.
Davon profitieren nicht nur Behörden.
Auch Finanzabteilungen erhalten deutlich schneller Einblick in Liquidität, Verbindlichkeiten und Unternehmenskennzahlen und können fundiertere Entscheidungen treffen.
Was ist Peppol und warum ist es so wichtig?
Peppol ist keine Software. Es ist die Infrastruktur für den elektronischen Rechnungsaustausch.
Peppol (Pan-European Public Procurement Online) ist ein internationales Netzwerk, das ERP-, Buchhaltungs- und Finanzsysteme miteinander verbindet.
Dadurch
- erreichen Rechnungen zuverlässig den richtigen Empfänger,
- werden strukturierte Daten in einem einheitlichen Format übertragen,
- erfolgt die Übertragung sicher und nachvollziehbar,
- entsteht eine vollständige digitale Nachvollziehbarkeit.
Wer heute eine PDF-Rechnung per E-Mail verschickt, übermittelt letztlich ein Dokument, das beim Empfänger erneut verarbeitet werden muss.
Peppol funktioniert grundlegend anders.
Übertragen werden strukturierte Rechnungsdaten, die Buchhaltungs- und ERP-Systeme unmittelbar automatisiert verarbeiten können.
Genau darin liegt der entscheidende Unterschied zwischen einer PDF-Rechnung und einer echten elektronischen Rechnung.
Was ist Peppol?
Peppol ist ein internationales Netzwerk für den sicheren Austausch strukturierter elektronischer Rechnungen und anderer Geschäftsdokumente zwischen Unternehmen, Behörden und IT-Systemen. Es ermöglicht die automatisierte Übertragung und Verarbeitung von Rechnungsdaten ohne E-Mail und ohne manuelle Eingriffe.
Wie funktioniert Peppol in der Praxis?
Peppol basiert auf dem sogenannten Vier-Ecken-Modell (Four Corner Model).
Ein Unternehmen sendet seine Rechnung nicht direkt an den Geschäftspartner.
Die strukturierte Rechnung wird zunächst an einen zertifizierten Peppol Access Point übermittelt. Dieser leitet sie sicher an den Access Point des Empfängers weiter, von wo sie automatisch in das ERP- oder Buchhaltungssystem übertragen wird.
Der gesamte Prozess erfolgt
- ohne E-Mail,
- ohne Dateianhänge,
- ohne manuelle Dateneingabe,
- ohne Medienbrüche.
Der entscheidende Vorteil:
Die Zustellung ist nicht nur wahrscheinlich, sondern verlässlich, nachvollziehbar und standardisiert.
Der größte Nutzen von Peppol für Finanzverantwortliche
Finanzabteilungen arbeiten heute häufig mit Informationen, die mehrere Tage oder sogar Wochen alt sind. Das ist problematisch, denn unternehmerische Entscheidungen werden heute getroffen – nicht erst zum Monatsende.
Peppol hilft dabei, die Zeitspanne zwischen einer Geschäftstransaktion und der Verfügbarkeit der dazugehörigen Finanzdaten deutlich zu verkürzen.
Das wirkt sich unmittelbar auf die Finanzsteuerung aus:
- Rechnungen werden sofort zugestellt → schnellerer Cashflow
- Validierung bereits vor der Zustellung → weniger Fehler
- standardisierte Daten → bessere Reports und Analysen
Das Ergebnis sind nicht nur schneller verarbeitete Rechnungen.
Vor allem erhalten Finanzleiter und CFOs einen aktuellen Überblick über die finanzielle Situation ihres Unternehmens und können fundierte Entscheidungen auf Basis aktueller Daten treffen.
Der größte Fehler? Auf gesetzliche Vorgaben warten.
Viele Unternehmen beginnen erst dann mit der Vorbereitung, wenn Kunden, Geschäftspartner oder gesetzliche Vorgaben sie dazu zwingen.
Genau das ist häufig der teuerste und aufwendigste Weg.
Unternehmen, die früher starten, haben genügend Zeit,
- ihre bestehenden Prozesse zu analysieren,
- manuelle Arbeitsschritte zu identifizieren,
- Stammdaten zu bereinigen,
- interne Abläufe zu standardisieren,
- ERP-Systeme vorzubereiten,
- und eine Lösung auszuwählen, die zukünftige Anforderungen unterstützt.
Die Einführung von Peppol bedeutet nämlich weit mehr als die Anbindung an ein neues Netzwerk.
Sie ist vor allem ein Schritt hin zu einer Finanzorganisation, die mit strukturierten Daten arbeitet.
Peppol + Automatisierung der Buchhaltung = leistungsfähigere Finanzprozesse
Peppol löst ein zentrales Problem:
den sicheren Austausch strukturierter Rechnungsdaten zwischen Unternehmen.
Nicht gelöst werden jedoch die Prozesse innerhalb des Unternehmens.
Peppol übernimmt beispielsweise nicht:
- Rechnungsfreigaben,
- Kostenkontrolle,
- interne Buchhaltungs-Workflows,
- ERP-Verarbeitung,
- digitale Archivierung,
- automatische Buchungen.
Deshalb kombinieren Unternehmen Peppol in der Praxis mit Lösungen zur Automatisierung von Finanz- und Buchhaltungsprozessen.
Genau hier setzt Wflow an.
Während Peppol den sicheren Datenaustausch ermöglicht, automatisiert Wflow den gesamten weiteren Rechnungsprozess – von der Erfassung über die Freigabe bis zur Buchung und Archivierung.
So sieht ein moderner Rechnungsprozess aus
In modernen Finanzabteilungen endet der Prozess nicht mit dem Eingang einer Rechnung.
Dort beginnt er erst.
Ein typischer digitaler Workflow sieht heute folgendermaßen aus:
- Der Lieferant versendet eine strukturierte elektronische Rechnung.
- Die Rechnung wird automatisch empfangen.
- KI überprüft bzw. ergänzt die erforderlichen Daten.
- Die Rechnung durchläuft den definierten Freigabeprozess.
- Sie wird mit Bestellungen oder Verträgen abgeglichen.
- Die Daten werden automatisch an das ERP- oder Buchhaltungssystem übergeben.
- Die Rechnung wird inklusive vollständigem Audit-Trail revisionssicher archiviert.
Dadurch entsteht kein isolierter Rechnungsprozess mehr, sondern ein vollständig digitaler Finanzworkflow.
Wie Sie Ihr Unternehmen vorbereiten
1. Bestehende Prozesse analysieren
Ermitteln Sie, wie Rechnungen heute in Ihr Unternehmen gelangen, wer sie bearbeitet und an welchen Stellen manuelle Arbeit entsteht.
2. Datenqualität überprüfen
Strukturierte elektronische Rechnungen setzen korrekte Lieferanten-, Kunden- und Stammdaten voraus.
3. Freigabeprozesse standardisieren
Automatisierung funktioniert am besten auf Basis klar definierter Abläufe.
4. Eine zukunftssichere Lösung auswählen
Achten Sie darauf, dass Ihre Software bereits heute unterstützt:
- elektronische Rechnungen,
- Peppol,
- ERP-Integrationen,
- digitale Archivierung,
- automatisierte Workflows.
5. Geschäftspartner frühzeitig einbinden
Den größten Nutzen erzielen Unternehmen, wenn Lieferanten und Kunden ebenfalls bereit für den elektronischen Rechnungsaustausch sind.
Machen Sie Ihr Unternehmen fit für die digitale Rechnungsstellung
Peppol ist nur der erste Schritt.
Erfahren Sie, wie Wflow elektronische Rechnungen, KI-gestützte Dokumentenverarbeitung, Freigabe-Workflows, ERP-Integrationen und digitale Archivierung in einer Plattform vereint.
Kostenlose Demo vereinbaren
Glossar: E-Rechnung, Peppol und ViDA
A
Access Point
Ein Access Point ist ein zertifizierter Zugang zum Peppol-Netzwerk. Unternehmen senden elektronische Rechnungen nicht direkt an ihre Geschäftspartner, sondern über einen Access Point, der die sichere und standardisierte Übermittlung an das System des Empfängers übernimmt. Dadurch müssen Unternehmen keine individuellen Schnittstellen zu jedem einzelnen Geschäftspartner aufbauen.
D
Digital Reporting Requirements (DRR)
Die Digital Reporting Requirements (DRR) sind Bestandteil der europäischen Initiative VAT in the Digital Age (ViDA). Sie definieren, welche Transaktionsdaten Unternehmen künftig digital an die Finanzbehörden übermitteln müssen. Ziel ist es, die bisherige periodische Berichterstattung durch nahezu Echtzeit-Reporting zu ersetzen.
E
E-Rechnung
Eine E-Rechnung ist keine PDF-Datei.
Eine echte elektronische Rechnung besteht aus strukturierten Daten, die ERP- und Buchhaltungssysteme automatisch empfangen, prüfen und verarbeiten können – ganz ohne manuelle Datenerfassung.
Die Rechnung wird dadurch von einem Dokument zu einem digitalen Datensatz.
EN 16931
EN 16931 ist der europäische Standard für elektronische Rechnungen. Er definiert, welche Informationen eine E-Rechnung enthalten muss und wie diese strukturiert sind. Formate wie XRechnung und ZUGFeRD basieren auf diesem Standard.
P
PDF-Rechnung
Eine PDF-Rechnung ist ein digitales Dokument für Menschen.
Obwohl sie Papier ersetzt, müssen die enthaltenen Informationen häufig noch manuell oder mithilfe von OCR verarbeitet werden.
Eine strukturierte elektronische Rechnung eliminiert diesen zusätzlichen Arbeitsschritt.
Peppol
Peppol (Pan-European Public Procurement Online) ist ein internationales Netzwerk für den sicheren Austausch elektronischer Geschäftsdokumente.
Peppol legt nicht fest, wie Unternehmen buchen.
Es definiert, wie Systeme strukturierte Daten sicher und standardisiert austauschen.
Man kann sich Peppol als das Internet für elektronische Geschäftsdokumente vorstellen.
E-Mails übertragen Dateien.
Peppol überträgt strukturierte Daten.
S
Strukturierte elektronische Rechnung
Eine strukturierte elektronische Rechnung speichert alle Rechnungsinformationen – beispielsweise Lieferant, Rechnungsbetrag, Umsatzsteuer oder Zahlungsziel – in einer standardisierten Form, die Computersysteme unmittelbar verarbeiten können.
Während eine PDF-Rechnung für Menschen erstellt wird, ist eine strukturierte Rechnung für Systeme bestimmt.
V
VAT Gap
Die VAT Gap bezeichnet die Differenz zwischen den theoretisch zu erwartenden Mehrwertsteuereinnahmen und den tatsächlich eingezogenen Steuern.
Die Verringerung dieser Lücke gehört zu den wichtigsten Zielen der europäischen Digitalisierung im Steuerbereich.
VAT in the Digital Age (ViDA)
VAT in the Digital Age (ViDA) ist eine Initiative der Europäischen Kommission zur Modernisierung der Mehrwertsteuer innerhalb der Europäischen Union.
Ziel ist es, digitale Berichtsprozesse, strukturierte elektronische Rechnungen und standardisierte Datenformate einzuführen, damit Unternehmen und Behörden künftig mit nahezu aktuellen Finanzdaten arbeiten können.
X
XRechnung
XRechnung ist der in Deutschland entwickelte Standard für strukturierte elektronische Rechnungen gemäß EN 16931. Er wird insbesondere im öffentlichen Sektor eingesetzt und erfüllt die gesetzlichen Anforderungen für elektronische Rechnungen.
Z
ZUGFeRD
ZUGFeRD ist ein hybrides Rechnungsformat, das eine PDF-Datei mit strukturierten XML-Daten kombiniert. Dadurch kann dieselbe Rechnung sowohl von Menschen gelesen als auch automatisiert von ERP- und Buchhaltungssystemen verarbeitet werden.
FAQ
Was ist Peppol?
Peppol ist ein internationales Netzwerk für den sicheren Austausch strukturierter elektronischer Rechnungen und anderer Geschäftsdokumente zwischen Unternehmen, Behörden sowie ERP- und Buchhaltungssystemen.
Ist die E-Rechnung in Deutschland verpflichtend?
Ja.
Seit dem 1. Januar 2025 müssen Unternehmen im B2B-Bereich elektronische Rechnungen empfangen können. Die Verpflichtung zum Versand elektronischer Rechnungen wird im Rahmen einer gesetzlichen Übergangsphase schrittweise ausgeweitet.
Muss ich mein ERP-System austauschen?
In den meisten Fällen nicht.
Häufig genügt eine Integration des bestehenden ERP- oder Buchhaltungssystems mit einer Lösung, die Peppol sowie strukturierte elektronische Rechnungen unterstützt.
Ist eine PDF-Rechnung eine E-Rechnung?
Nein.
Eine PDF-Datei ist lediglich ein digitales Dokument.
Eine echte elektronische Rechnung besteht aus strukturierten Daten, die von Computersystemen automatisch verarbeitet werden können.
Was ist der Unterschied zwischen Peppol und einer Software zur Rechnungsautomatisierung?
Peppol übernimmt den sicheren Austausch strukturierter Rechnungsdaten zwischen Unternehmen.
Lösungen zur Rechnungs- und Finanzautomatisierung übernehmen anschließend die internen Prozesse – beispielsweise Freigaben, KI-gestützte Datenerfassung, ERP-Integration, Buchung, Reporting und digitale Archivierung.
Beide Technologien ergänzen sich.
Quellen
- Europäische Kommission – VAT in the Digital Age (ViDA)
- OpenPeppol – Official Peppol Documentation
- Europäische Kommission – European Standard EN 16931
- Bundesministerium der Finanzen – E-Rechnung in Deutschland
- Deloitte – Finding the Business Benefits in the E-Invoicing Transition
Peppol und E-Rechnung: Das Ende der Rechnung als Dokument. In Europa beginnt das Zeitalter strukturierter Daten.


Die Europäische Union möchte Ihre internen Unternehmensprozesse nicht verändern. Sie verfolgt jedoch ein klares Ziel: Finanzdaten sollen schneller, präziser und transparenter verfügbar sein.
Deshalb entwickelt sich die elektronische Rechnungsstellung rasant von einer freiwilligen Digitalisierung hin zu einem europäischen Standard.
Unternehmen, die heute ausschließlich PDF-Rechnungen per E-Mail austauschen, arbeiten nicht nur mit einem ineffizienten Prozess. Sie bewegen sich zunehmend außerhalb der Infrastruktur, auf die sich der europäische Rechnungsverkehr vorbereitet.
Dabei geht es nicht nur um neue Dateiformate.
Es geht um einen grundlegenden Wandel der Finanzprozesse – weg von Dokumenten, hin zu strukturierten Daten, die Systeme automatisch verarbeiten können.
Aktuelle Gesetzeslage in Deutschland
Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland elektronische Rechnungen im B2B-Bereich empfangen können.
Die Verpflichtung zum Versand elektronischer Rechnungen wird im Rahmen einer mehrjährigen Übergangsphase schrittweise eingeführt.
Grundlage bildet der europäische Standard EN 16931, der die Struktur elektronischer Rechnungen definiert. In Deutschland werden dafür vor allem die Formate XRechnung und ZUGFeRD verwendet.
Für den sicheren Austausch dieser strukturierten Rechnungen gewinnt das Peppol-Netzwerk zunehmend an Bedeutung – insbesondere im öffentlichen Sektor und bei Unternehmen mit internationalen Geschäftsbeziehungen.
Unternehmen, die ihre Finanzprozesse bereits heute digitalisieren, schaffen die Grundlage für eine reibungslose Umsetzung zukünftiger gesetzlicher Anforderungen.
Warum führt die EU die verpflichtende E-Rechnung ein? (ViDA und die Digitalisierung der Umsatzsteuer)
Wenn Steuerbehörden Informationen über Geschäftsvorfälle erst Wochen oder Monate nach ihrer Entstehung erhalten, entstehen Spielräume für Fehler, Steuerbetrug und ineffiziente Verwaltungsprozesse.
Die Europäische Kommission beschäftigt sich deshalb seit Jahren mit der sogenannten VAT Gap – der Differenz zwischen der theoretisch zu erhebenden und der tatsächlich vereinnahmten Mehrwertsteuer.
Mit der Initiative VAT in the Digital Age (ViDA) schafft die Europäische Union den gesetzlichen Rahmen für:
- digitales Umsatzsteuer-Reporting,
- strukturierte elektronische Rechnungen,
- standardisierte Datenformate,
- automatisierte Transaktionskontrollen.
ViDA führt schrittweise ein
- digitales Reporting
- standardisierte elektronische Rechnungen
- automatisierte Transaktionskontrollen
Ziel ist es, dass Finanzdaten nahezu in Echtzeit verfügbar werden.
Davon profitieren nicht nur Behörden.
Auch Finanzabteilungen erhalten deutlich schneller Einblick in Liquidität, Verbindlichkeiten und Unternehmenskennzahlen und können fundiertere Entscheidungen treffen.
Was ist Peppol und warum ist es so wichtig?
Peppol ist keine Software. Es ist die Infrastruktur für den elektronischen Rechnungsaustausch.
Peppol (Pan-European Public Procurement Online) ist ein internationales Netzwerk, das ERP-, Buchhaltungs- und Finanzsysteme miteinander verbindet.
Dadurch
- erreichen Rechnungen zuverlässig den richtigen Empfänger,
- werden strukturierte Daten in einem einheitlichen Format übertragen,
- erfolgt die Übertragung sicher und nachvollziehbar,
- entsteht eine vollständige digitale Nachvollziehbarkeit.
Wer heute eine PDF-Rechnung per E-Mail verschickt, übermittelt letztlich ein Dokument, das beim Empfänger erneut verarbeitet werden muss.
Peppol funktioniert grundlegend anders.
Übertragen werden strukturierte Rechnungsdaten, die Buchhaltungs- und ERP-Systeme unmittelbar automatisiert verarbeiten können.
Genau darin liegt der entscheidende Unterschied zwischen einer PDF-Rechnung und einer echten elektronischen Rechnung.
Was ist Peppol?
Peppol ist ein internationales Netzwerk für den sicheren Austausch strukturierter elektronischer Rechnungen und anderer Geschäftsdokumente zwischen Unternehmen, Behörden und IT-Systemen. Es ermöglicht die automatisierte Übertragung und Verarbeitung von Rechnungsdaten ohne E-Mail und ohne manuelle Eingriffe.
Wie funktioniert Peppol in der Praxis?
Peppol basiert auf dem sogenannten Vier-Ecken-Modell (Four Corner Model).
Ein Unternehmen sendet seine Rechnung nicht direkt an den Geschäftspartner.
Die strukturierte Rechnung wird zunächst an einen zertifizierten Peppol Access Point übermittelt. Dieser leitet sie sicher an den Access Point des Empfängers weiter, von wo sie automatisch in das ERP- oder Buchhaltungssystem übertragen wird.
Der gesamte Prozess erfolgt
- ohne E-Mail,
- ohne Dateianhänge,
- ohne manuelle Dateneingabe,
- ohne Medienbrüche.
Der entscheidende Vorteil:
Die Zustellung ist nicht nur wahrscheinlich, sondern verlässlich, nachvollziehbar und standardisiert.
Der größte Nutzen von Peppol für Finanzverantwortliche
Finanzabteilungen arbeiten heute häufig mit Informationen, die mehrere Tage oder sogar Wochen alt sind. Das ist problematisch, denn unternehmerische Entscheidungen werden heute getroffen – nicht erst zum Monatsende.
Peppol hilft dabei, die Zeitspanne zwischen einer Geschäftstransaktion und der Verfügbarkeit der dazugehörigen Finanzdaten deutlich zu verkürzen.
Das wirkt sich unmittelbar auf die Finanzsteuerung aus:
- Rechnungen werden sofort zugestellt → schnellerer Cashflow
- Validierung bereits vor der Zustellung → weniger Fehler
- standardisierte Daten → bessere Reports und Analysen
Das Ergebnis sind nicht nur schneller verarbeitete Rechnungen.
Vor allem erhalten Finanzleiter und CFOs einen aktuellen Überblick über die finanzielle Situation ihres Unternehmens und können fundierte Entscheidungen auf Basis aktueller Daten treffen.
Der größte Fehler? Auf gesetzliche Vorgaben warten.
Viele Unternehmen beginnen erst dann mit der Vorbereitung, wenn Kunden, Geschäftspartner oder gesetzliche Vorgaben sie dazu zwingen.
Genau das ist häufig der teuerste und aufwendigste Weg.
Unternehmen, die früher starten, haben genügend Zeit,
- ihre bestehenden Prozesse zu analysieren,
- manuelle Arbeitsschritte zu identifizieren,
- Stammdaten zu bereinigen,
- interne Abläufe zu standardisieren,
- ERP-Systeme vorzubereiten,
- und eine Lösung auszuwählen, die zukünftige Anforderungen unterstützt.
Die Einführung von Peppol bedeutet nämlich weit mehr als die Anbindung an ein neues Netzwerk.
Sie ist vor allem ein Schritt hin zu einer Finanzorganisation, die mit strukturierten Daten arbeitet.
Peppol + Automatisierung der Buchhaltung = leistungsfähigere Finanzprozesse
Peppol löst ein zentrales Problem:
den sicheren Austausch strukturierter Rechnungsdaten zwischen Unternehmen.
Nicht gelöst werden jedoch die Prozesse innerhalb des Unternehmens.
Peppol übernimmt beispielsweise nicht:
- Rechnungsfreigaben,
- Kostenkontrolle,
- interne Buchhaltungs-Workflows,
- ERP-Verarbeitung,
- digitale Archivierung,
- automatische Buchungen.
Deshalb kombinieren Unternehmen Peppol in der Praxis mit Lösungen zur Automatisierung von Finanz- und Buchhaltungsprozessen.
Genau hier setzt Wflow an.
Während Peppol den sicheren Datenaustausch ermöglicht, automatisiert Wflow den gesamten weiteren Rechnungsprozess – von der Erfassung über die Freigabe bis zur Buchung und Archivierung.
So sieht ein moderner Rechnungsprozess aus
In modernen Finanzabteilungen endet der Prozess nicht mit dem Eingang einer Rechnung.
Dort beginnt er erst.
Ein typischer digitaler Workflow sieht heute folgendermaßen aus:
- Der Lieferant versendet eine strukturierte elektronische Rechnung.
- Die Rechnung wird automatisch empfangen.
- KI überprüft bzw. ergänzt die erforderlichen Daten.
- Die Rechnung durchläuft den definierten Freigabeprozess.
- Sie wird mit Bestellungen oder Verträgen abgeglichen.
- Die Daten werden automatisch an das ERP- oder Buchhaltungssystem übergeben.
- Die Rechnung wird inklusive vollständigem Audit-Trail revisionssicher archiviert.
Dadurch entsteht kein isolierter Rechnungsprozess mehr, sondern ein vollständig digitaler Finanzworkflow.
Wie Sie Ihr Unternehmen vorbereiten
1. Bestehende Prozesse analysieren
Ermitteln Sie, wie Rechnungen heute in Ihr Unternehmen gelangen, wer sie bearbeitet und an welchen Stellen manuelle Arbeit entsteht.
2. Datenqualität überprüfen
Strukturierte elektronische Rechnungen setzen korrekte Lieferanten-, Kunden- und Stammdaten voraus.
3. Freigabeprozesse standardisieren
Automatisierung funktioniert am besten auf Basis klar definierter Abläufe.
4. Eine zukunftssichere Lösung auswählen
Achten Sie darauf, dass Ihre Software bereits heute unterstützt:
- elektronische Rechnungen,
- Peppol,
- ERP-Integrationen,
- digitale Archivierung,
- automatisierte Workflows.
5. Geschäftspartner frühzeitig einbinden
Den größten Nutzen erzielen Unternehmen, wenn Lieferanten und Kunden ebenfalls bereit für den elektronischen Rechnungsaustausch sind.
Machen Sie Ihr Unternehmen fit für die digitale Rechnungsstellung
Peppol ist nur der erste Schritt.
Erfahren Sie, wie Wflow elektronische Rechnungen, KI-gestützte Dokumentenverarbeitung, Freigabe-Workflows, ERP-Integrationen und digitale Archivierung in einer Plattform vereint.
Kostenlose Demo vereinbaren
Glossar: E-Rechnung, Peppol und ViDA
A
Access Point
Ein Access Point ist ein zertifizierter Zugang zum Peppol-Netzwerk. Unternehmen senden elektronische Rechnungen nicht direkt an ihre Geschäftspartner, sondern über einen Access Point, der die sichere und standardisierte Übermittlung an das System des Empfängers übernimmt. Dadurch müssen Unternehmen keine individuellen Schnittstellen zu jedem einzelnen Geschäftspartner aufbauen.
D
Digital Reporting Requirements (DRR)
Die Digital Reporting Requirements (DRR) sind Bestandteil der europäischen Initiative VAT in the Digital Age (ViDA). Sie definieren, welche Transaktionsdaten Unternehmen künftig digital an die Finanzbehörden übermitteln müssen. Ziel ist es, die bisherige periodische Berichterstattung durch nahezu Echtzeit-Reporting zu ersetzen.
E
E-Rechnung
Eine E-Rechnung ist keine PDF-Datei.
Eine echte elektronische Rechnung besteht aus strukturierten Daten, die ERP- und Buchhaltungssysteme automatisch empfangen, prüfen und verarbeiten können – ganz ohne manuelle Datenerfassung.
Die Rechnung wird dadurch von einem Dokument zu einem digitalen Datensatz.
EN 16931
EN 16931 ist der europäische Standard für elektronische Rechnungen. Er definiert, welche Informationen eine E-Rechnung enthalten muss und wie diese strukturiert sind. Formate wie XRechnung und ZUGFeRD basieren auf diesem Standard.
P
PDF-Rechnung
Eine PDF-Rechnung ist ein digitales Dokument für Menschen.
Obwohl sie Papier ersetzt, müssen die enthaltenen Informationen häufig noch manuell oder mithilfe von OCR verarbeitet werden.
Eine strukturierte elektronische Rechnung eliminiert diesen zusätzlichen Arbeitsschritt.
Peppol
Peppol (Pan-European Public Procurement Online) ist ein internationales Netzwerk für den sicheren Austausch elektronischer Geschäftsdokumente.
Peppol legt nicht fest, wie Unternehmen buchen.
Es definiert, wie Systeme strukturierte Daten sicher und standardisiert austauschen.
Man kann sich Peppol als das Internet für elektronische Geschäftsdokumente vorstellen.
E-Mails übertragen Dateien.
Peppol überträgt strukturierte Daten.
S
Strukturierte elektronische Rechnung
Eine strukturierte elektronische Rechnung speichert alle Rechnungsinformationen – beispielsweise Lieferant, Rechnungsbetrag, Umsatzsteuer oder Zahlungsziel – in einer standardisierten Form, die Computersysteme unmittelbar verarbeiten können.
Während eine PDF-Rechnung für Menschen erstellt wird, ist eine strukturierte Rechnung für Systeme bestimmt.
V
VAT Gap
Die VAT Gap bezeichnet die Differenz zwischen den theoretisch zu erwartenden Mehrwertsteuereinnahmen und den tatsächlich eingezogenen Steuern.
Die Verringerung dieser Lücke gehört zu den wichtigsten Zielen der europäischen Digitalisierung im Steuerbereich.
VAT in the Digital Age (ViDA)
VAT in the Digital Age (ViDA) ist eine Initiative der Europäischen Kommission zur Modernisierung der Mehrwertsteuer innerhalb der Europäischen Union.
Ziel ist es, digitale Berichtsprozesse, strukturierte elektronische Rechnungen und standardisierte Datenformate einzuführen, damit Unternehmen und Behörden künftig mit nahezu aktuellen Finanzdaten arbeiten können.
X
XRechnung
XRechnung ist der in Deutschland entwickelte Standard für strukturierte elektronische Rechnungen gemäß EN 16931. Er wird insbesondere im öffentlichen Sektor eingesetzt und erfüllt die gesetzlichen Anforderungen für elektronische Rechnungen.
Z
ZUGFeRD
ZUGFeRD ist ein hybrides Rechnungsformat, das eine PDF-Datei mit strukturierten XML-Daten kombiniert. Dadurch kann dieselbe Rechnung sowohl von Menschen gelesen als auch automatisiert von ERP- und Buchhaltungssystemen verarbeitet werden.
FAQ
Was ist Peppol?
Peppol ist ein internationales Netzwerk für den sicheren Austausch strukturierter elektronischer Rechnungen und anderer Geschäftsdokumente zwischen Unternehmen, Behörden sowie ERP- und Buchhaltungssystemen.
Ist die E-Rechnung in Deutschland verpflichtend?
Ja.
Seit dem 1. Januar 2025 müssen Unternehmen im B2B-Bereich elektronische Rechnungen empfangen können. Die Verpflichtung zum Versand elektronischer Rechnungen wird im Rahmen einer gesetzlichen Übergangsphase schrittweise ausgeweitet.
Muss ich mein ERP-System austauschen?
In den meisten Fällen nicht.
Häufig genügt eine Integration des bestehenden ERP- oder Buchhaltungssystems mit einer Lösung, die Peppol sowie strukturierte elektronische Rechnungen unterstützt.
Ist eine PDF-Rechnung eine E-Rechnung?
Nein.
Eine PDF-Datei ist lediglich ein digitales Dokument.
Eine echte elektronische Rechnung besteht aus strukturierten Daten, die von Computersystemen automatisch verarbeitet werden können.
Was ist der Unterschied zwischen Peppol und einer Software zur Rechnungsautomatisierung?
Peppol übernimmt den sicheren Austausch strukturierter Rechnungsdaten zwischen Unternehmen.
Lösungen zur Rechnungs- und Finanzautomatisierung übernehmen anschließend die internen Prozesse – beispielsweise Freigaben, KI-gestützte Datenerfassung, ERP-Integration, Buchung, Reporting und digitale Archivierung.
Beide Technologien ergänzen sich.
Quellen
- Europäische Kommission – VAT in the Digital Age (ViDA)
- OpenPeppol – Official Peppol Documentation
- Europäische Kommission – European Standard EN 16931
- Bundesministerium der Finanzen – E-Rechnung in Deutschland
- Deloitte – Finding the Business Benefits in the E-Invoicing Transition
Lesen Sie weitere Artikel
Die E-Rechnung ist der Anfang. Welcher interne Prozess folgt danach?
Die E-Rechnung verändert, wie Rechnungen in Unternehmen eingehen. Der eigentliche Mehrwert entsteht aber erst danach: wenn die Rechnung richtig klassifiziert, geprüft, freigegeben, mit Kontext ergänzt und an Buchhaltung oder ERP übergeben wird. Erfahren Sie, wie sich dieser interne Prozess aufbauen und automatisieren lässt.
Die E-Rechnung verändert, wie eine Rechnung im Unternehmen ankommt.
Statt eines PDF-Anhangs in einer E-Mail kann sie als strukturierter Datensatz eingehen, den ein System direkt auslesen und weiterverarbeiten kann.
Das ist ein großer Schritt.
Für die Finanzsteuerung ist jedoch eine ebenso wichtige Frage, was nach dem Rechnungseingang passiert.
Wer prüft die Rechnung? Wer gibt sie frei? Wer ergänzt Kostenstelle, Projekt oder buchhalterischen Kontext? Wo werden Dubletten, verdächtige Änderungen der Bankverbindung oder fehlende Bestellungen erkannt? Und wann gelangen die Daten ins ERP, damit Finance tatsächlich damit arbeiten kann?
In Deutschland ist diese Frage besonders aktuell. Seit 1. Januar 2025 gilt eine Rechnung im umsatzsteuerlichen Sinne nur dann als E-Rechnung, wenn sie in einem strukturierten elektronischen Format vorliegt und elektronisch verarbeitet werden kann. Ein einfaches PDF gilt seitdem als „sonstige Rechnung“. Für die verpflichtende Ausstellung gelten Übergangsregelungen.
(Source: bundesfinanzministerium.de)
Wenn Sie zunächst die Grundlagen klären möchten, starten Sie mit E-Rechnung und Peppol: Warum es um Daten statt Dokumente geht.
Hier geht es um den nächsten Schritt: den internen Prozess nach dem Rechnungseingang.
Mit dem Eingang der E-Rechnung endet der Prozess nicht
Eine strukturierte Rechnung verbessert die Eingangsdaten.
Sie definiert aber nicht die Regeln innerhalb des Unternehmens.
Deshalb ist die Einführung der E-Rechnung ein guter Anlass, nicht nur über Formate nachzudenken, sondern über den gesamten Weg einer Rechnung vom Eingang bis zur Buchung.
E-Mail ist kein Rechnungsworkflow
Eine E-Mail kann eine Rechnung zustellen.
Sie kann aber keinen Finanzprozess steuern.
Sie weiß nicht, wer die Rechnung freigeben soll. Sie prüft nicht, ob sie zu einer Bestellung passt. Sie erkennt nicht automatisch, dass sich die Bankverbindung eines Lieferanten geändert hat. Sie merkt nicht, dass eine Rechnung seit Tagen bei einer bestimmten Person festhängt.
Und wenn Auditoren oder CFOs später nachvollziehen müssen, was mit einem Beleg passiert ist, reicht eine E-Mail-Historie schnell nicht mehr aus.
Wenn Freigaben heute zwischen E-Mails, Chats und persönlichen Absprachen verteilt sind, lesen Sie auch unseren Leitfaden zur automatisierten Rechnungsverarbeitung und Freigabe.
Wie sollte der Prozess nach dem Rechnungseingang aussehen?
Nach dem Eingang muss eine Rechnung eingeordnet, ihr Typ erkannt, Daten ergänzt oder validiert, die richtige Freigabe ausgelöst, Ausnahmen erkannt und der Beleg für Buchhaltung oder ERP vorbereitet werden.
Bei Wflow automatisieren wir diesen Prozess über mehrere Ebenen:
- Smart Inbox: Rechnungen und Belege landen an einem zentralen Ort, statt über E-Mails, Ordner und andere Kanäle verteilt zu bleiben.
- Klassifizierung und Kategorisierung: Das System erkennt Belegart, Lieferant, Mandant oder Kontext und bereitet den Beleg für den nächsten Schritt vor.
- Datenprüfung und Ausnahmeerkennung: Bessere Eingangsdaten bedeuten nicht null Risiko. Daten müssen weiterhin validiert, abgeglichen und auf Unstimmigkeiten geprüft werden, bevor sie in die Buchhaltung gelangen.
- Regelbasierte Freigaben: Rechnungen sollten automatisch anhand von Betrag, Lieferant, Projekt, Kostenstelle oder Kostenart an die richtige Person weitergeleitet werden.
- Übergabe an Buchhaltung / ERP: Das ERP bleibt das buchhalterische Rückgrat. Wflow steuert den Prozess vor der eigentlichen Buchung.
Für Unternehmen, die ihre bestehende Systemlandschaft behalten möchten, zeigen wir im Artikel E-Rechnung einführen ohne ERP-Wechsel, wie sich eine Integrationsschicht nutzen lässt.
E-Rechnung und Wflow Buchhaltungs-Autopilot
Die E-Rechnung verbessert den Eingang.
Der Buchhaltungs-Autopilot steuert, was danach passiert.
Sein Ziel ist nicht, KI unbeaufsichtigt buchen zu lassen.
Der Sinn besteht darin, Routinearbeit vom Schreibtisch der Buchhaltung in einen kontrollierten Workflow zu verlagern: Dokumente sammeln, klassifizieren, Daten auslesen, prüfen, Buchungsvorschläge vorbereiten und Fälle markieren, bei denen ein Mensch eingreifen muss.
Das Buchhaltungsteam muss dadurch nicht mehr jeden Beleg gleich intensiv bearbeiten.
Routinefälle können schneller durchlaufen, während sich die Aufmerksamkeit auf Ausnahmen, Kontrolle und Entscheidungen verlagert.
Mehr dazu erfahren Sie in Buchhaltung auf Autopilot: KI übernimmt routinemäßige Belegarbeit.
Wo die Verantwortung zwischen KI und Mensch liegt, behandeln wir außerdem im Artikel KI in der Buchhaltung: Verantwortung und Fehler.
Woran erkennt man, dass der Prozess nicht vorbereitet ist?
Die E-Rechnung macht Schwachstellen sichtbar, die bereits vorher im Unternehmen vorhanden waren.
Typische Warnsignale sind:
- Rechnungen gehen in E-Mail-Postfächern verloren,
- Freigaben funktionieren nur mit Erinnerungen,
- das Buchhaltungsteam überträgt Daten weiterhin manuell,
- der CFO sieht Verbindlichkeiten zu spät,
- es ist unklar, wer was freigegeben hat,
- Ausnahmen werden jedes Mal anders behandelt,
- das ERP enthält die Daten erst dann, wenn es bereits zu spät ist zu reagieren.
Wenn Sie sich darin wiedererkennen, liegt das Problem nicht im Rechnungsformat.
Es liegt im Prozess rund um die Rechnung.
Gerade bei strukturierten Daten wird die Nachvollziehbarkeit wichtiger: Wer hat den Beleg freigegeben? Was wurde verändert? Warum wurde es verändert? Wann wurde die Rechnung weitergeleitet?
Diese Informationen sollten nicht davon abhängen, ob jemand später die richtige E-Mail findet.
Was sollte vor der E-Rechnung vorbereitet werden?
Vor der Einführung beziehungsweise vollständigen Umstellung auf E-Rechnungen lohnt es sich, einige praktische Dinge zu klären.
Nicht um den Prozess komplizierter zu machen, sondern damit ein strukturierter Datensatz nicht im selben Chaos endet wie heute ein PDF.
- Ein zentraler Eingang für alle Rechnungen
Die Empfehlung ist einfach: Rechnungen sollten nicht in persönlichen Postfächern, zufälligen Ordnern oder mehreren unverbundenen Team-Postfächern landen.
Das Unternehmen braucht einen zentralen Ort, an dem sofort sichtbar ist, was eingegangen ist, von wem es stammt, wem es zugeordnet ist und welchen Status es hat.
In Deutschland müssen Unternehmen seit 2025 grundsätzlich technisch in der Lage sein, E-Rechnungen zu empfangen. Ein spezieller Übermittlungsweg ist dabei im B2B nicht vorgeschrieben. (Source: bundesfinanzministerium.de)
- Ausgabenregeln bereits vor der Rechnung
Die E-Rechnung löst nicht nur den Rechnungseingang.
Wenn unklar ist, wer eine Leistung bestellen darf, wer Kosten freigibt, welchem Projekt sie zugeordnet sind oder welches Budget dadurch belastet wird, verschiebt sich das Problem lediglich in eine spätere Phase.
Ein gut vorbereitetes Unternehmen steuert den gesamten Ausgabenprozess.
- Freigaben nach Regeln statt nach Erinnerungen
Eine Rechnung sollte automatisch anhand von Betrag, Lieferant, Kostenstelle, Projekt oder Kostenart an die richtige Person gehen.
Ohne diese Regeln bleibt auch eine strukturierte Rechnung an derselben Stelle hängen wie früher ein PDF: Jemand muss sie weiterleiten, nachfassen und erklären.
- Prüfung auf Dubletten, geänderte Stammdaten und verdächtige Fälle
Automatisierung oder der Buchhaltungs-Autopilot können einen Teil dieser Kontrollen übernehmen.
Das Unternehmen muss aber definieren, welche Prüfungen vom System erwartet werden.
Dubletten, geänderte Bankverbindungen, Abweichungen von Bestellungen oder ungewöhnliche Beträge sollten nicht allein von der Aufmerksamkeit des Buchhaltungsteams abhängen.
- Klare Ausnahmebearbeitung
Standardfälle können zunehmend schneller durch den Prozess laufen.
Umso wichtiger wird eine klare Regel für Ausnahmen: Wer bearbeitet sie? Nach welchen Kriterien wird entschieden?Wann kehrt der Beleg in den normalen Prozess zurück?
Sonst verlagern sich Ausnahmen erneut in E-Mail oder Chat.
- Audit-Trail
Es reicht nicht zu wissen, dass eine Rechnung eingegangen ist.
Unternehmen müssen nachvollziehen können, wer sie freigegeben hat, welche Änderungen vorgenommen wurden und warum.
Ohne Audit-Trail basiert Kontrolle weiterhin auf Gedächtnis und E-Mail-Historie.
- ERP-Integration
Das ERP bleibt das buchhalterische Rückgrat.
Ziel der E-Rechnung ist nicht, das ERP zu ersetzen, sondern saubere, freigegebene und nachvollziehbare Daten in das ERP zu übergeben, nachdem der vorgelagerte Workflow abgeschlossen ist.
Wichtig ist dabei auch das Format: In Deutschland erfüllen beispielsweise XRechnung sowie bestimmte ZUGFeRD-Versionen die Anforderungen an strukturierte E-Rechnungen nach EN 16931. Auch andere kompatible Formate können zulässig sein. (Source: bundesfinanzministerium.de)
- Transparenz über Verbindlichkeiten
Gestalten Sie den Prozess so, dass Finance nicht nur bereits gebuchte Rechnungen sieht, sondern auch Ausgaben und Dokumente, die noch auf Freigabe warten oder unvollständig sind.
Dadurch erhält der CFO früher einen Überblick über zukünftige Verbindlichkeiten — bevor sie im ERP gebucht sind — und kann Budgets und Liquidität auf einer aktuelleren Datenbasis steuern.
Die E-Rechnung liefert bessere Daten. Wflow hilft, den Prozess aufzubauen, der mit diesen Daten arbeiten kann.
FAQ
Was sollte nach dem Eingang einer E-Rechnung passieren?
Nach dem Eingang einer E-Rechnung muss das Unternehmen weiterhin festlegen, wer den Beleg übernimmt, prüft, freigibt und an Buchhaltung oder ERP übergibt.
Die E-Rechnung verbessert die Eingangsdaten, aber interne Workflows, Freigaberegeln, Ausnahmebearbeitung und Audit-Trail müssen separat definiert werden.
Reicht es, E-Rechnungen per E-Mail zu empfangen?
Technisch kann eine E-Rechnung unter anderem per E-Mail übermittelt werden. In Deutschland ist für B2B-Rechnungen kein einzelner Übermittlungsweg vorgeschrieben. (Source: bundesfinanzministerium.de)
Aber: E-Mail kann eine Rechnung zustellen — sie steuert nicht den gesamten Finanzprozess.
Sie verwaltet keine Freigaberegeln, prüft keine Dubletten oder Stammdatenänderungen, steuert keine Ausnahmen und zeigt nicht zuverlässig, wo eine Rechnung im Prozess festhängt.
Wenn die E-Rechnung echten Mehrwert schaffen soll, braucht das Unternehmen einen kontrollierten Workflow.
Wie unterstützt Wflow bei der Verarbeitung von E-Rechnungen?
Wflow steuert den Prozess nach dem Rechnungseingang: zentraler Eingang, Klassifizierung, Datenprüfung, regelbasierte Freigaben, Ausnahmebearbeitung, Audit-Trail und Übergabe an Buchhaltung oder ERP.
Dadurch wird die E-Rechnung nicht nur zu einem neuen Datenformat, sondern zu einem Bestandteil eines kontrollierten Finanzprozesses.
Die E-Rechnung verändert die Wirtschaftlichkeit von Buchhaltungsdienstleistern
Buchhaltungsdienstleister wachsen heute oft über zusätzliche Mitarbeitende: mehr Mandanten bedeuten mehr Belege, mehr Kommunikation und mehr Personal. Gleichzeitig bleibt qualifiziertes Fachpersonal knapp und manuelle Routinearbeit belastet die Marge. E-Rechnungen und Automatisierung können einen Teil dieser geringwertigen Arbeit ins System verlagern und damit die wirtschaftliche Logik von Buchhaltungsdienstleistern verändern.
Buchhaltungsdienstleister wachsen heute oft über zusätzliche Mitarbeitende.
Ein neuer Mandant bedeutet mehr Belege, mehr Kommunikation — und früher oder später mehr Personal.
Dieses Modell stößt zunehmend auf zwei grundlegende Probleme:
- qualifiziertes Buchhaltungspersonal ist schwer zu finden,
- und immer mehr Routinearbeit hält die Marge niedrig.
In Deutschland kommt seit 1. Januar 2025 ein zusätzlicher struktureller Wandel hinzu: Unternehmen müssen im inländischen B2B-Bereich grundsätzlich E-Rechnungen empfangen können; für die Ausstellung gelten Übergangsregelungen. Damit verändert sich nicht nur das Rechnungsformat, sondern auch die Art, wie Daten in Buchhaltungsprozesse gelangen. (Bundesministerium der Finanzen)
Der Kapazitätsdruck auf Buchhaltungsdienstleister ist aber längst nicht mehr nur ein Recruiting-Thema.
Technologie, Automatisierung und KI verändern zunehmend, welche Tätigkeiten tatsächlich qualifizierte Fachkräfte brauchen — und welche ein System übernehmen kann.
Die Zeit qualifizierter Mitarbeitender ist zu wertvoll für Routine
Nicht jeder neue Mandant verursacht denselben Aufwand.
Ein Mandant liefert Belege pünktlich und in sauberer Form. Ein anderer erzeugt Nachfragen, Erinnerungen, manuelle Sortierung und wiederkehrende Korrekturen.
All das bindet Kapazität in der Buchhaltung, die eigentlich für wertvollere Tätigkeiten gebraucht wird: korrekte Verbuchung, Ausnahmefälle, Datenqualität, Umsatzsteuerprüfung, Mandantenkommunikation, Abschlussarbeiten oder die Erklärung ungewöhnlicher Kosten.
Die tatsächliche Kapazität eines Buchhaltungsdienstleisters hängt deshalb nicht nur von der Anzahl der Mandanten ab, sondern davon, wie viel manuelle Arbeit jeder einzelne Mandant erzeugt.
Wenn qualifizierte Mitarbeitende schwer zu finden sind, lautet die wichtigste Frage nicht nur: „Wo finden wir die nächste Fachkraft?“
Sondern auch:
„Für welche Arbeit setzen wir die Menschen ein, die wir bereits haben?“
Die E-Rechnung reduziert einen Teil des Eingangschaos
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine automatische elektronische Verarbeitung ermöglicht.
Für Buchhaltungsdienstleister ist das entscheidende Wort strukturiert.
Eine Rechnung muss nicht mehr nur als PDF eintreffen, das jemand öffnet, liest und manuell überträgt.
Sie kann als Datensatz eingehen, den ein System direkt einlesen, prüfen und in den nächsten Prozessschritt übergeben kann.
In Deutschland gelten insbesondere XRechnung sowie geeignete ZUGFeRD-Formate als zulässige strukturierte E-Rechnungsformate, sofern sie die Anforderungen der EN 16931 erfüllen. Ein reines PDF ist dagegen keine E-Rechnung im Sinne der neuen Regelung. (Bundesministerium der Finanzen)
Das kann einen Teil der Arbeit reduzieren, die Buchhaltungsdienstleister heute Zeit kostet:
- manuelles Übertragen von Rechnungsdaten,
- Kontrolle ungenau ausgelesener PDFs,
- Nachrecherche grundlegender Informationen,
- Sortierung nach Mandant oder Zeitraum,
- wiederholte Korrektur derselben Felder.
Peppol kann bei dieser Veränderung eine wichtige Rolle spielen, weil es eine Infrastruktur für den sicheren Austausch strukturierter elektronischer Dokumente zwischen Unternehmen und Systemen bietet.
Für Deutschland ist jedoch wichtig: Peppol ist im B2B-Bereich nicht der vorgeschriebene Übertragungsweg. Das BMF lässt verschiedene Übermittlungswege zu; entscheidend ist, dass die Rechnung die gesetzlichen Anforderungen erfüllt. (Bundesministerium der Finanzen)
Für Buchhaltungsdienstleister ist daher weniger entscheidend, über welchen Kanal die Rechnung kommt, sondern dass strukturierte Daten früher und mit weniger manuellen Zwischenschritten in den Prozess gelangen.
Die E-Rechnung darf jedoch nicht beim Rechnungseingang enden.
Ein strukturierter Datensatz sagt noch nicht, ob eine Ausgabe freigegeben ist, zu welchem Projekt sie gehört, wer zusätzlichen Kontext liefern muss oder ob es sich um einen Ausnahmefall handelt.
Deshalb wird der Wert eines Buchhaltungsdienstleisters zunehmend im Prozess rund um den Beleg liegen, nicht nur in dessen Verarbeitung.
Wo der tatsächliche Wert von Buchhaltungsdienstleistern liegt
Buchhaltungsdienstleister müssen keine zusätzlichen Fachkräfte einstellen, nur damit weiterhin Daten übertragen, dieselben Fehler korrigiert und Mandanten wegen fehlender Informationen erinnert werden.
Sie müssen die Kapazität qualifizierter Mitarbeitender schützen für Tätigkeiten, die für Mandanten echten Mehrwert schaffen.
Die E-Rechnung kann dabei helfen, weil sie einen Teil der Eingangsarbeit vom Schreibtisch der Buchhaltung ins System verlagert: Die Rechnung kommt als strukturierter Datensatz statt als Dokument, das zunächst manuell gelesen werden muss.
Nach Angaben von Ardent Partners kostete die Verarbeitung einer Rechnung eine durchschnittliche AP-Organisation im Jahr 2024 9,40 US-Dollar, einschließlich Eingang, Bearbeitung, Freigabe, Personal, Technologie und Betrieb.
Das ist kein deutscher Benchmark für Buchhaltungsdienstleister. Aber es verdeutlicht einen wichtigen Grundsatz: Jeder manuelle Zwischenschritt kostet Geld — und dieser Aufwand multipliziert sich mit dem Belegvolumen.
Dasselbe Prinzip zeigt der Fall des Buchhaltungsdienstleisters SMEyo.
Dabei handelte es sich nicht um ein E-Rechnungsprojekt, sondern um die Digitalisierung der Belegverarbeitung mit Wflow.
Dokumente mussten nicht mehr manuell sortiert und physisch gesucht werden, sondern wurden automatisch gespeichert, ausgelesen und für die weitere Verarbeitung vorbereitet.
Das Ergebnis: 70 % Zeitersparnis pro Beleg. Senior-Buchhalter konnten sich dadurch stärker auf fachliche Arbeit konzentrieren statt auf das Übertragen von Rechnungsdaten.
Was Buchhaltungsdienstleister jetzt tun sollten
Die Vorbereitung auf die E-Rechnung muss nicht mit einem großen technischen Projekt beginnen.
Der erste Schritt sollte ein Audit des bestehenden Prozesses sein.
Ein Buchhaltungsdienstleister sollte für seine Mandanten erfassen:
- wie Belege eingehen,
- wie viele Kanäle ein Mandant nutzt,
- wo Informationen fehlen,
- wer Ausgaben freigibt,
- welche Fehler regelmäßig auftreten,
- wie viel Arbeit vor der eigentlichen Buchung entsteht,
- welche Schritte Software übernehmen sollte.
Dieses Audit hat ein zentrales Ziel: herauszufinden, wo unnötig Arbeitszeit der Buchhaltung verbraucht wird.
Nicht alles lässt sich sofort automatisieren.
Häufig zeigt sich aber schnell, dass ein erheblicher Teil der Arbeit nicht wegen buchhalterischer Komplexität entsteht, sondern wegen schlecht organisierter Belegflüsse zwischen Mandant, Freigebenden und Buchhaltung.
Erst danach lohnt es sich, automatisierten Rechnungseingang, Klassifizierung, Freigaben, Audit-Trail, Ausnahmebearbeitung und die Übergabe ins Buchhaltungssystem zu optimieren.
Für Dienstleister, die über den reinen Rechnungseingang hinausgehen wollen, zeigt der Wflow Buchhaltungs-Autopilot, wie KI routinemäßige Belegarbeit automatisieren kann, während Kontrolle und Entscheidungen beim Menschen bleiben.
Wflow macht die Arbeit von Buchhaltungsdienstleistern effizienter
Wflow hilft Buchhaltungsdienstleistern, den manuellen Aufwand zwischen Mandant, Beleg und Buchhaltungssystem zu reduzieren.
Dokumente werden an einem Ort gesammelt, automatisch klassifiziert und ergänzt um den benötigten Kontext.
Sie werden zur Freigabe weitergeleitet, geprüft und anschließend in den Buchhaltungsprozess übergeben.
Das Team muss dadurch weniger Zeit mit E-Mails, Nachfragen bei Mandanten und manuellen Prüfungen bereits vorbereiteter Dokumente verbringen.
Für den größeren Zusammenhang dieser Entwicklung lesen Sie auch Buchhaltungsroutine gehört der KI. Entscheidungen bleiben beim Menschen.
Möchten Sie herausfinden, wo Ihr Buchhaltungsdienstleister bereits vor der eigentlichen Buchung am meisten Zeit verliert?
Schauen wir uns gemeinsam den Belegfluss vom Mandanten bis zum Buchhaltungssystem an und identifizieren wir, wo Wflow bei Eingang, Freigabe, Kontrolle und Ausnahmebearbeitung unterstützen kann.
Warum CFOs Peppol verstehen sollten – auch wenn sie ihn nie selbst nutzen
CFOs müssen Peppol weder selbst nutzen noch seine technische Konfiguration kennen. Sie sollten jedoch verstehen, was strukturierte E-Rechnungen für die Finanzsteuerung bedeuten: Wann werden Verbindlichkeiten sichtbar? Wie zuverlässig sind die Daten im Reporting? Wie schnell laufen Freigaben ab? Und verbessert die E-Rechnung tatsächlich die Prozesse oder erfüllt sie lediglich gesetzliche Anforderungen?
CFOs müssen nicht alle technischen Details von E-Rechnungen und Peppol verstehen. Sie müssen nicht wissen, wie ein Peppol Access Point genau funktioniert, welches Format jedes Datenfeld hat oder wie sich die einzelnen technischen Profile elektronischer Dokumente unterscheiden.
Sie müssen aber wissen, was nach der Einführung von E-Rechnungen mit den Rechnungsdaten passiert und wie sich diese Veränderung zum Vorteil des Unternehmens nutzen lässt.
Die E-Rechnung steht für einen grundlegenden Wandel: weg von Rechnungen als Dokumenten, hin zu Rechnungen als strukturierten Daten. Peppol ist eine wichtige Infrastruktur, die den Austausch dieser Daten zwischen Unternehmen und Systemen ermöglicht.
>> Mehr dazu: Was ist Peppol? Warum es bei E-Rechnungen um Daten statt Dokumente geht
Für Deutschland ist dabei eine Unterscheidung entscheidend: Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich E-Rechnungen empfangen können. Für die Ausstellung gelten Übergangsregelungen. Peppol selbst ist im deutschen B2B-Bereich jedoch kein vorgeschriebener Übertragungsweg.
Für CFOs sind E-Rechnungen und Peppol wichtig, weil sie den Zeitpunkt verändern können, zu dem Rechnungen zu nutzbaren Finanzdaten werden. Das beeinflusst, wann ein Unternehmen seine Verbindlichkeiten sieht, wie schnell es Kosten steuern kann und wie zuverlässig die Daten für Entscheidungen sind.
CFOs müssen nicht wissen, wie Peppol technisch funktioniert
In vielen Unternehmen gehen Rechnungen noch immer überwiegend als PDF ein. Jemand öffnet sie, liest sie, überträgt die Daten, leitet sie weiter, gibt sie frei und verbucht sie. Erst danach erscheinen sie in der Finanzübersicht.
Bis dahin liegt die Rechnung irgendwo in einem E-Mail-Postfach, einem Ordner, einer Freigabeschleife oder im Kopf einer bestimmten Person.
Strukturierte E-Rechnungen verändern dieses Prinzip. Die Rechnung kommt nicht mehr nur als Dokument für Menschen an, sondern als strukturierter Datensatz, den ein System direkt einlesen kann , prüfen und in den weiteren Prozess übernehmen kann.
Die europäische Norm EN 16931 definiert die grundlegenden Bestandteile einer elektronischen Rechnung und unterstützt den systemübergreifenden Datenaustausch.
In Deutschland erfüllen unter anderem XRechnung und geeignete ZUGFeRD-Profile die Anforderungen an strukturierte E-Rechnungen. Ein einfaches PDF gilt nach den seit 2025 geltenden Regeln nicht mehr als E-Rechnung.
Genau das ist ein CFO-Thema. Nicht das technische Format selbst, sondern die Auswirkungen auf Qualität und Verfügbarkeit von Finanzdaten.
Vier Gründe, warum E-Rechnungen und Peppol für CFOs relevant sind
1. Datenqualität
Wenn eine Rechnung als strukturierter Datensatz eingeht, sinkt die Abhängigkeit von manueller Dateneingabe.
Das garantiert noch keine fehlerfreie Buchhaltung, schafft aber eine bessere Ausgangsbasis: konsistentere Informationen zu Lieferanten, Beträgen, Fälligkeiten, Umsatzsteuer und Rechnungspositionen.
Für CFOs ist Datenqualität die Grundlage jeder Finanzentscheidung. Sind die Eingangsdaten fehlerhaft, bleibt auch das Reporting letztlich nur eine bessere Interpretation einer schlechten Datenbasis.
Peppol kann dazu beitragen, Rechnungen von Dokumenten, die jemand lesen muss, zu Dateneingängen zu machen, die Systeme früher und konsistenter verarbeiten können.
2. Schnellere Entscheidungen
Finanzsteuerung leidet häufig darunter, dass selbst vorhandene, qualitativ hochwertige Daten erst im Nachhinein sichtbar werden.
Verbindlichkeiten erscheinen erst nach manueller Bearbeitung, Freigabe oder Buchung in der Übersicht. Kosten werden rückblickend sichtbar. Das Reporting wartet auf das Ende eines Prozesses, anstatt laufend abzubilden, was im Unternehmen passiert.
Strukturierte E-Rechnungen können diesen Zeitpunkt nach vorne verschieben.
Wenn eine Rechnung als strukturierter Datensatz eingeht und das Unternehmen über einen passenden Workflow verfügt, kann eine Verbindlichkeit sichtbar werden, bevor sie im Monatsabschluss auftaucht.
3. Liquiditätstransparenz
Für CFOs ist eine Rechnung nicht einfach ein Buchhaltungsbeleg. Sie steht für einen zukünftigen Geldabfluss.
Je später eine Rechnung ins System gelangt, desto länger steuert das Unternehmen seine Liquidität auf Grundlage eines veralteten Bildes.
Die Verbindlichkeit besteht bereits, erscheint aber noch nicht in der richtigen Übersicht. Der Lieferant wartet auf die Zahlung, während Finance möglicherweise noch nicht weiß, was tatsächlich freigegeben ist, wann bezahlt werden muss und wer dafür verantwortlich ist.
Strukturierte E-Rechnungen können die Transparenz über Verbindlichkeiten verbessern – allerdings nur, wenn sie mit Rechnungsfreigaben und Buchhaltungs-Workflows sowie dem Reporting verbunden werden.
Andernfalls verändert sich lediglich der Übertragungsweg, nicht aber die Art und Weise, wie das Unternehmen seine Liquidität steuert.
4. Prozesskontrolle
Für CFOs können strukturierte E-Rechnungen und Peppol der Ausgangspunkt für deutlich bessere Kontrolle darüber sein, was mit Rechnungen im Unternehmen tatsächlich passiert.
Dadurch entsteht eine Transparenz, die in traditionellen Prozessen oft erst rückblickend hergestellt wird: Wer hat eine Rechnung freigegeben? Wo ist der Prozess ins Stocken geraten? Welche Belege warten auf die Klärung einer Ausnahme? Welche Verbindlichkeiten sind bereits entstanden und wo häufen sich Risiken oder Verzögerungen?
In Verbindung mit Wflow wird die E-Rechnung Teil einer Kontrollschicht für den gesamten Finanzprozess.
CFOs müssen nicht warten, bis Belege manuell gesucht, übertragen und verbucht wurden. Sie sehen den aktuellen Prozessstatus und können die Finanzen anhand dessen steuern, was gerade im Unternehmen geschieht, statt erst nach dem Monatsabschluss.
Das größte Risiko: Peppol als reines IT-Projekt behandeln
Wenn ein Unternehmen den Empfang strukturierter E-Rechnungen eingerichtet hat, die gesetzlichen Anforderungen erfüllt, intern aber nahezu alles unverändert bleibt, ist eine Chance auf effizientere Finanz- und Buchhaltungsprozesse vertan.
Rechnungen warten weiterhin in Bearbeitungsqueues, Freigaben bleiben unübersichtlich, Kostenstellen werden manuell ergänzt und CFOs erhalten die Finanzdaten weiterhin zu spät – obwohl die Rechnungen inzwischen auf modernere Weise eingehen.
Die IT kann die technische Anbindung umsetzen. Die Finanzleitung muss jedoch festlegen, welches operative Ergebnis die Veränderung bringen soll.
- Werden wir nach der Einführung der E-Rechnung Verbindlichkeiten früher sehen als heute?
- Wird sich der manuelle Aufwand zwischen Rechnungseingang und Buchung reduzieren?
- Verbessert sich die Datenqualität im Reporting?
- Werden Rechnungen schneller freigegeben?
- Verfügen wir über einen klaren Audit-Trail und nachvollziehbare Verantwortlichkeiten ?
- Wie werden Ausnahmen behandelt?
Diese Fragen sind wichtiger als technische Details. Die E-Rechnung bietet CFOs die Gelegenheit, die Finanzsteuerung des Unternehmens grundlegend zu verbessern.
Möchten Sie herausfinden, ob Ihr Unternehmen die E-Rechnung nur als neue Formatvorgabe oder als Chance zur Verbesserung seiner Finanzprozesse behandelt?
Werfen wir gemeinsam einen Blick auf Ihren aktuellen Rechnungsprozess und zeigen Ihnen, wo strukturierte Daten schnellere Freigaben, bessere Kontrolle und transparenteres Reporting ermöglichen.
FAQ
Warum sollten CFOs sich mit Peppol beschäftigen?
CFOs müssen die technische Konfiguration von Peppol nicht kennen, sollten jedoch verstehen, welche Auswirkungen die Infrastruktur auf die Finanzsteuerung haben kann.
Peppol beeinflusst, wann Rechnungsdaten verfügbar sind, wie schnell Verbindlichkeiten sichtbar werden, wie zuverlässig die Daten im Reporting sind und wie viel manuelle Arbeit zwischen Rechnungseingang und Buchung bleibt.
Ist Peppol nur ein technisches Thema für die IT oder Buchhaltung?
Die technische Anbindung können IT, Buchhaltung oder ein Softwareanbieter übernehmen.
CFOs sollten jedoch definieren, welchen Nutzen die Veränderung für das Unternehmen bringen soll: schnellere Freigaben, bessere Kontrolle über Verbindlichkeiten, zuverlässigeres Reporting, einen Audit-Trail und weniger manuelle Rechnungsverarbeitung.
Wie hängen Peppol und E-Rechnungen zusammen?
Die E-Rechnung steht für den übergeordneten Wandel hin zu strukturierten, maschinenlesbaren Rechnungsdaten.
Peppol ist eine Infrastruktur für den sicheren Austausch solcher elektronischen Dokumente zwischen Unternehmen und Systemen.
Für CFOs ist vor allem entscheidend, was mit den Rechnungsdaten nach dem Eingang im Unternehmen passiert.
Ist Peppol für deutsche Unternehmen verpflichtend?
Nein. Deutsche Unternehmen müssen die jeweils geltenden Anforderungen an strukturierte E-Rechnungen erfüllen. Peppol ist jedoch nicht der einzige zulässige Übertragungsweg. Beispielsweise kann auch der Versand per E-Mail genutzt werden.
Für die Ausstellung gelten Übergangsregelungen bis Ende 2026 beziehungsweise unter bestimmten Voraussetzungen bis Ende 2027.
Häufig gestellte Fragen
Antworten auf die am häufigsten gestellten Fragen zum Thema Kostenmanagement in Unternehmen, digitale Buchhaltung und Genehmigungsprozesse im Unternehmen.
Ja, es stehen eine kostenlose Testversion sowie eine personalisierte Demo zur Verfügung. Vereinbaren Sie einen Termin mit unserem Vertriebsteam und testen Sie Wflow 14 Tage kostenlos →
Nein, das müssen Sie nicht. Ihr bestehendes Buchhaltungssystem lässt sich über vorgefertigte Integrationen oder eine offene API mit Wflow verbinden. Überzeugen Sie sich von der einfachen Integration und vereinbaren Sie eine kostenlose 14-tägige Demo. →
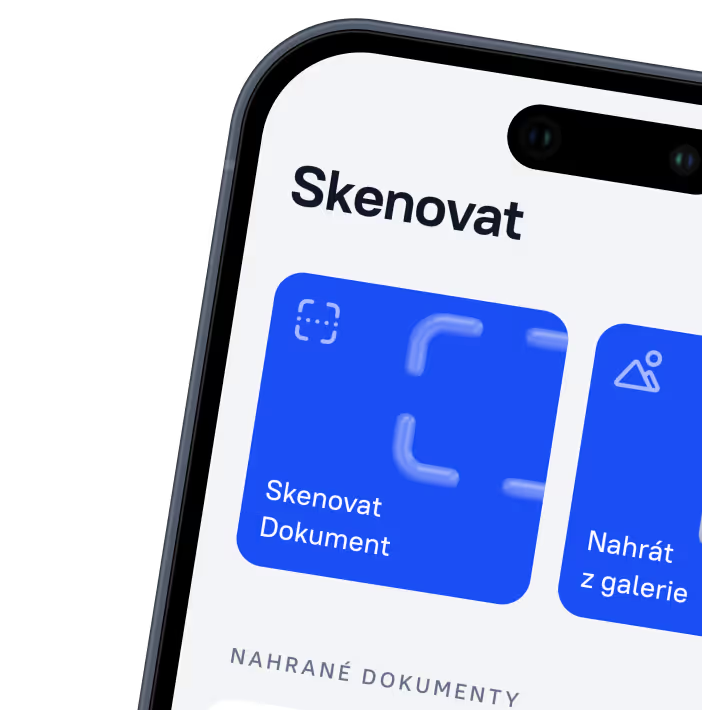
Laden Sie Ihre Belege einfach über die mobile App, per E-Mail oder über die Weboberfläche in Wflow hoch. Die KI extrahiert automatisch die Daten, die Dokumente durchlaufen den Freigabeprozess und werden anschließend verbucht und sicher archiviert. Schnell, präzise und ohne unnötigen Verwaltungsaufwand. Testen Sie Wflow noch heute. →
Der Profi-Tarif beginnt bei 19 Euro und der Business-Tarif bei 32 Euro pro Nutzer und Monat. Für individuelle Anforderungen steht zudem eine maßgeschneiderte Enterprise-Lösung zur Verfügung. Sehen Sie sich die Preise an und vereinbaren Sie eine Demo. →

Mehr als 8.000 Unternehmen bewältigen ihre Finanzen bereits ohne Chaos.


Lindt schätzt die geringe Fehlerquote und die Zeitersparnis
„Die mobile App von Wflow ist die einfachste und schnellste Möglichkeit, Rechnungen freizugeben. Besonders schätze ich, dass ich für jede Transaktion nicht erst meinen Computer einschalten muss – ein paar Klicks in der App genügen und alles ist erledigt.“

Shoptet führte mit Wflow seine ersten KI-gestützten internen Prozesse ein
„Heute verarbeiten wir alle eingehenden Belege digital – von der Freigabe bis zur Übergabe an unsere externe Buchhaltung. Wflow hat uns geholfen, den gesamten Prozess zu vereinfachen, die Effizienz zu steigern und eine solide Grundlage für weitere Automatisierung zu schaffen.“



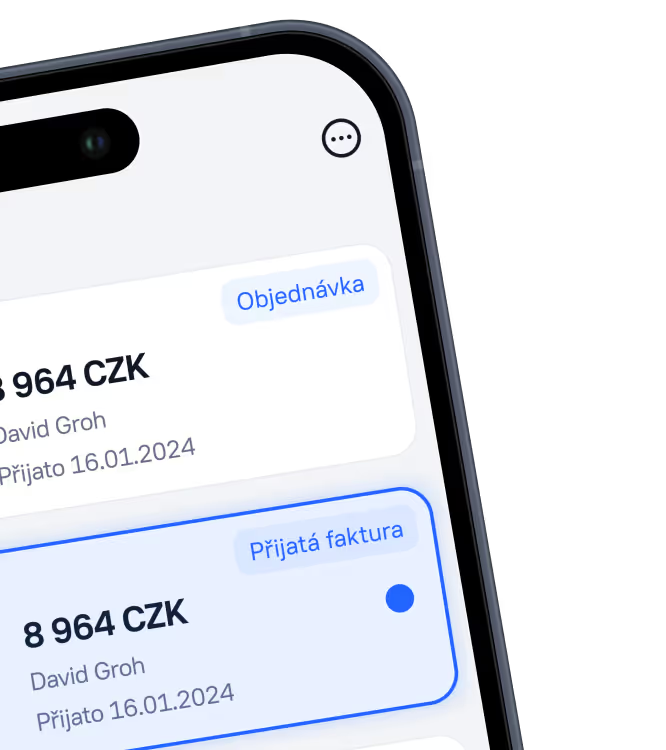
Ausgaben genehmigen und Dokumente verwalten – jederzeit und überall
Genehmigen Sie Ausgaben, laden Sie Dokumente hoch und behalten Sie die Kosten in Echtzeit im Blick – direkt von Ihrem Mobilgerät aus.