Wie Sie Ihre Finanzen in den Griff bekommen


Ausgabenmanagement: So behalten Unternehmen ihre Ausgaben unter Kontrolle
Ausgabenmanagement beginnt nicht erst, wenn eine Rechnung oder Quittung in der Buchhaltung landet. Eine Ausgabe entsteht bereits dann, wenn jemand im Unternehmen entscheidet, etwas zu kaufen – und endet erst, wenn sie genehmigt, dokumentiert, verbucht und in den Finanzdaten sichtbar ist.
Ausgabenmanagement ist ein Teil der umfassenderen Digitalisierung der Buchhaltung.
Es ist deutlich breiter als das Erfassen von Quittungen, Reisekosten oder Mitarbeiterauslagen.
Zum Ausgabenmanagement gehören beispielsweise:
- Bedarf und Bestellanforderung,
- Budgetkontext,
- Freigaberegeln,
- Einkauf und Zahlung,
- Rechnungen und Belege,
- Zuordnung von Dokumenten zu Transaktionen,
- Buchhaltungs- und ERP-Integration,
- Nachvollziehbarkeit,
- Reporting und Ausgabenkontrolle.
Das Ziel besteht nicht darin, weitere Administration einzuführen.
Das Ziel ist, zu verhindern, dass Finance am Monatsende Belege suchen, Informationen nachtragen und Freigaben nachträglich rekonstruieren muss.
Ausgabenmanagement oder Spesenmanagement: Was ist der Unterschied?
Im Deutschen werden beide Begriffe häufig miteinander vermischt.
Sie beschreiben jedoch nicht dasselbe.
Ausgabenmanagement ist der übergeordnete Prozess für Unternehmensausgaben insgesamt.
Dazu können beispielsweise gehören:
- Lieferantenrechnungen,
- Softwarekäufe,
- Bestellungen,
- Dienstleistungen,
- Mitarbeiterausgaben,
- Reisekosten,
- Kartenzahlungen,
- projektbezogene Kosten.
Spesenmanagement ist ein Teil davon und konzentriert sich stärker auf Ausgaben, die Mitarbeitende im Rahmen ihrer Arbeit tätigen – etwa Reisekosten, Bewirtung oder andere Auslagen.
Wenn Ihr Schwerpunkt auf diesen Mitarbeiterausgaben liegt, lesen Sie unseren Leitfaden zu Spesenmanagement-Software.
Für CFOs reicht Spesenmanagement allein jedoch nicht aus.
Entscheidend ist der gesamte Weg einer Ausgabe.
Das Problem liegt häufig zwischen den einzelnen Systemen
Viele Unternehmen arbeiten bereits digital.
Sie verwenden beispielsweise:
- digitale Rechnungen,
- Online-Banking,
- ERP-Systeme,
- Freigabetools,
- Tabellen,
- Buchhaltungssoftware,
- teilweise auch Firmenkarten.
Trotzdem fehlt der Überblick über Unternehmensausgaben.
Der Grund:
Digitale Einzelschritte ergeben noch keinen durchgängigen Prozess.
Eine Ausgabe kann im Chat genehmigt, per Karte bezahlt, per E-Mail dokumentiert und anschließend manuell in die Buchhaltung übertragen werden.
Jeder einzelne Schritt ist digital.
Die Übergaben dazwischen bleiben manuell.
Genau dort gehen Kontext und Transparenz verloren.
Wo verlieren Unternehmen die Kontrolle über ihre Ausgaben?
Die größten Probleme entstehen typischerweise an mehreren Stellen im Prozess.
Vor dem Kauf: Finance weiß noch nichts von der Ausgabe
Ein Team benötigt eine neue Softwarelizenz.
Marketing bestellt eine Agenturleistung.
Ein Mitarbeitender kauft neue Hardware.
Ohne strukturierten Prozess erfährt Finance möglicherweise erst von der Ausgabe, wenn die Rechnung eintrifft.
Dann ist es zu spät, um grundsätzlich zu entscheiden, ob die Ausgabe überhaupt entstehen sollte.
Typische Probleme:
- unklare Einkaufsberechtigungen,
- Budgetkontrolle erst im Nachhinein,
- Freigaben über E-Mail oder Chat,
- keine Transparenz über zukünftige Verpflichtungen,
- Bestellungen ohne klaren Prozess.
Gutes Ausgabenmanagement beginnt deshalb vor der Rechnung.
Bei der Zahlung: Die Transaktion existiert, der Kontext fehlt
Die nächste Lücke entsteht beim Bezahlen.
Ein Mitarbeitender zahlt mit einer Firmenkarte oder privaten Karte.
Später sieht die Buchhaltung eine Transaktion, weiß aber möglicherweise nicht:
- was gekauft wurde,
- wer die Ausgabe verursacht hat,
- welchem Projekt sie zugeordnet ist,
- wo sich der Beleg befindet,
- ob die Ausgabe genehmigt war.
Eine Zahlung allein enthält für die Buchhaltung nur einen Teil der notwendigen Information.
Erst der Kontext macht sie steuerbar.
Nach dem Kauf: Finance beginnt mit der Recherche
Wenn die vorherigen Schritte nicht verbunden sind, verschiebt sich die Arbeit nach hinten.
Dann entstehen:
- fehlende Belege,
- manuelle Dateneingaben,
- Rückfragen an Mitarbeitende,
- Freigaben per E-Mail,
- manuelle Zuordnung von Transaktionen,
- unklare Verantwortlichkeiten.
Das Problem ist nicht nur der administrative Aufwand.
Finance erhält belastbare Informationen über tatsächliche Kosten später, als das Management sie für Entscheidungen benötigt.
Wie sieht ein vollständiger Ausgabenmanagement-Prozess aus?
Ein durchgängiger Prozess verbindet:
Bedarf → Budget → Freigabe → Einkauf oder Zahlung → Beleg → Prüfung → Buchhaltung → Reporting
1. Ein Bedarf entsteht
Jemand möchte Software, Ausstattung, Dienstleistungen, Reisen oder Material kaufen.
Bereits jetzt gibt es wichtige Informationen:
- Wer benötigt die Ausgabe?
- Wofür?
- Für welches Team oder Projekt?
- In welcher Größenordnung?
2. Budgetkontext wird geprüft
Eine Freigabe sollte nicht erfolgen, ohne zu wissen, ob im relevanten Budget noch ausreichend Spielraum vorhanden ist.
Budgetinformationen sollten deshalb Teil der Entscheidung sein – nicht nur Teil eines späteren Reports.
3. Die Ausgabe wird genehmigt
Nicht jede Ausgabe benötigt denselben Freigabeprozess.
Regeln können beispielsweise abhängen von:
- Betrag,
- Abteilung,
- Projekt,
- Ausgabenart,
- Kostenstelle,
- Verantwortungsbereich.
Wichtig ist, dass Mitarbeitende wissen, wer entscheidet, und Finance später nachvollziehen kann, wer die Ausgabe genehmigt hat.
4. Einkauf oder Zahlung erfolgen
Je nach Art der Ausgabe kann das Unternehmen beispielsweise nutzen:
- Rechnung,
- Banküberweisung,
- Firmenkarte,
- virtuelle Karte,
- private Karte mit Erstattung,
- einen anderen freigegebenen Zahlungsweg.
Die Zahlungsmethode ist jedoch nur ein Teil des Ausgabenmanagements.
5. Der Beleg wird erfasst
Rechnung oder Quittung sollten möglichst nah am Zeitpunkt der Ausgabe in den Prozess gelangen.
Je größer der Abstand zwischen Zahlung und Belegerfassung, desto wahrscheinlicher wird spätere Recherchearbeit.
6. Die Ausgabe wird geprüft und zugeordnet
Software kann helfen:
- Daten aus Dokumenten auszulesen,
- Beleg und Transaktion zuzuordnen,
- Pflichtinformationen zu prüfen,
- Kosten zu kategorisieren,
- Dokumente an die richtige Person weiterzuleiten,
- Ausnahmen zu erkennen.
Automatisierung reduziert Routinearbeit, ohne Unternehmensregeln zu entfernen.
7. Daten fließen in Buchhaltung oder ERP
Nach der Freigabe sollten dieselben Informationen nicht noch einmal manuell eingegeben werden müssen.
Dokumentdaten, Transaktionskontext und Freigaben können strukturiert an das vorhandene Buchhaltungs- oder ERP-System übergeben werden.
Damit wird Ausgabenmanagement Teil der umfassenderen Buchhaltungsautomatisierung.
8. Die Ausgabe wird zu Finanzinformation
Jetzt kann Finance Informationen beispielsweise nutzen für:
- tatsächliche Ausgaben,
- offene Verpflichtungen,
- Kosten nach Team oder Projekt,
- Abweichungen vom Plan,
- Ausnahmen und Risiken.
Welche Rolle spielen Firmenkarten im Ausgabenmanagement?
Eine Firmenkarte ist kein Ausgabenmanagement-System.
Sie ist ein Zahlungsmittel.
Ihr Nutzen steigt, wenn die Transaktion mit folgenden Informationen verbunden wird:
- verantwortliche Person,
- Limits oder Regeln,
- Beleg,
- Zweck der Ausgabe,
- Freigabekontext,
- Buchhaltungsdaten.
Ein verbundener Prozess kann zum Beispiel so aussehen:
- Ein Mitarbeitender bezahlt mit einer Firmenkarte.
- Die Transaktion wird erfasst.
- Der Beleg wird ergänzt oder fotografiert.
- Dokument und Zahlung werden miteinander verknüpft.
- Der notwendige Kontext wird ergänzt.
- Die Ausgabe wird geprüft oder genehmigt.
- Strukturierte Daten gehen an Buchhaltung oder ERP.
Der Mehrwert entsteht also nicht allein durch die Karte.
Er entsteht dadurch, dass die Informationslücke zwischen Zahlung und Buchhaltungskontext verschwindet.
Was lässt sich im Ausgabenmanagement automatisieren?
Automatisierung bedeutet nicht, dass Software selbstständig entscheiden sollte, was ein Unternehmen kaufen darf.
Automatisiert werden vor allem repetitive Schritte mit klaren Regeln.
Dazu können gehören:
- Sammlung von Rechnungen und Belegen,
- KI-gestützte Datenerfassung,
- Zuordnung von Dokument und Transaktion,
- Prüfung von Pflichtinformationen,
- Kategorisierung von Ausgaben,
- Weiterleitung an die richtige freigebende Person,
- Erinnerungen bei fehlenden Belegen,
- Prüfung gegen definierte Regeln,
- Vorbereitung von Buchungsvorschlägen,
- Übergabe genehmigter Daten an Buchhaltung oder ERP.
KI kann dabei zusätzliche Aufgaben übernehmen.
Sie kann beispielsweise Dokumente klassifizieren, wiederkehrende Muster erkennen, Buchungsvorschläge vorbereiten oder Abweichungen markieren.
Wichtig bleibt die Grenze zwischen automatisierter Datenverarbeitung und menschlicher Verantwortung.
Mehr dazu lesen Sie in KI in der Buchhaltung und Verantwortung für Fehler.
Auch der Wflow Buchhaltungs-Autopilot folgt diesem Prinzip: Routine wird automatisiert, während Ausnahmen und verantwortliche Entscheidungen sichtbar bleiben.
Ausgabenkontrolle bedeutet mehr als Zeitersparnis
Schnellere Belegverarbeitung ist hilfreich.
Für CFOs ist Geschwindigkeit jedoch nicht der wichtigste Faktor.
Kontrolle ist wichtiger.
Ein Unternehmen sollte beantworten können:
- Wer hat die Ausgabe initiiert?
- Wer hat sie genehmigt?
- Nach welcher Regel?
- Welchem Budget gehört sie?
- Welcher Beleg gehört dazu?
- Wurde etwas nachträglich geändert?
- Wie gelangten die Daten in die Buchhaltung?
Digitale Systeme verhindern nicht automatisch jeden Fehler oder Missbrauch.
Klare Verantwortlichkeiten, definierte Regeln, nachvollziehbare Freigaben und vollständige Dokumentation schaffen jedoch eine deutlich bessere Kontrollbasis.
Was sollte Ausgabenmanagement-Software können?
Es gibt keine Funktionsliste, die für jedes Unternehmen gleich aussieht.
Wichtiger ist, ob die Software den realen Ausgabenprozess des Unternehmens unterstützt.
Typischerweise sollte eine Lösung:
- konfigurierbare Freigaberegeln unterstützen,
- Rechnungen und Belege digital erfassen,
- Daten automatisch auslesen,
- Dokumente mit Transaktionen verbinden,
- unterschiedliche Ausgaben- und Zahlungsarten abbilden,
- Prozessschritte nachvollziehbar speichern,
- mit Buchhaltungs- und ERP-Systemen verbunden werden können,
- für Mitarbeitende ebenso praktikabel sein wie für Finance,
- strukturierte Daten für weitere Finanzprozesse bereitstellen.
Wflow verbindet Belegerfassung, KI-gestützte Verarbeitung, Freigaben und vorhandene Buchhaltungs- oder ERP-Systeme über vorbereitete Integrationen und eine offene API.
Die wichtigste Frage beim Softwarevergleich lautet deshalb nicht:
Wie viele Funktionen bietet das Tool?
Sondern:
Verbindet es den gesamten Ausgabenprozess – oder digitalisiert es lediglich einen einzelnen Schritt?
Wie führt man Ausgabenmanagement im Unternehmen ein?
Beginnen Sie nicht mit der Software.
Beginnen Sie mit dem Prozess.
1. Den aktuellen Ablauf abbilden
Verfolgen Sie eine reale Ausgabe von der ersten Kaufidee bis zur Buchhaltung.
Wo entstehen heute:
- E-Mails,
- Tabellen,
- manuelle Dateneingaben,
- Wartezeiten,
- fehlender Kontext,
- Abhängigkeiten von einzelnen Personen?
2. Regeln und Verantwortlichkeiten definieren
Legen Sie fest:
- wer einkaufen darf,
- wer freigeben darf,
- welche Betragsgrenzen gelten,
- welche Dokumentation erforderlich ist,
- wie Ausnahmen behandelt werden.
3. Budgetkontext in den Prozess bringen
Wenn das Unternehmen ein Budget erst nach der Buchung prüft, wird die Ausgabe nicht mehr gesteuert.
Sie wird lediglich dokumentiert.
Budgetinformationen sollten deshalb vor der finalen Entscheidung verfügbar sein.
4. Den Freigabeprozess strukturieren
Mitarbeitende sollten nicht selbst herausfinden müssen, wer eine Ausgabe genehmigen muss.
Das System sollte anhand definierter Regeln die zuständige Person bestimmen.
5. Dokumente und Zahlungen digital verbinden
Belege sollten frühzeitig erfasst und mit der zugrunde liegenden Ausgabe verbunden werden.
6. Mit Buchhaltung oder ERP verbinden
Ziel ist nicht, eine weitere isolierte Software einzuführen.
Ziel ist, manuelle Übergaben zwischen Menschen und Systemen zu reduzieren.
7. Digitale Archivierung einplanen
Nach der Verarbeitung müssen Rechnungen, Belege und relevante Informationen weiterhin auffindbar und nachvollziehbar bleiben.
8. Messen, was sich tatsächlich verbessert
Geeignete Kennzahlen können sein:
- Zeit vom Bedarf bis zur Buchung,
- Anteil fehlender Belege,
- Anzahl manueller Eingriffe,
- Dauer von Freigaben,
- Anzahl von Ausnahmen,
- Zeit für Nachfragen und Recherche,
- Geschwindigkeit, mit der Ausgabendaten für Finance verfügbar werden.
Wie erkennt man gutes Ausgabenmanagement?
Nicht an der Zahl der eingesetzten Tools.
Ein kontrollierter Prozess sieht eher so aus:
- Finance kennt relevante Ausgaben, bevor die Rechnung eintrifft,
- Einkaufs- und Freigabeberechtigungen sind klar,
- Budgetkontext fließt in Entscheidungen ein,
- Transaktionen sind mit Belegen und Geschäftskontext verbunden,
- Mitarbeitende kennen den richtigen Prozess,
- Daten müssen nicht mehrfach eingegeben werden,
- wichtige Aktionen bleiben nachvollziehbar,
- freigegebene Informationen fließen strukturiert in die Buchhaltung,
- Finance sieht Ausgaben während des Prozesses statt erst nach dem Monatsabschluss.
Das Ziel von Ausgabenmanagement ist nicht, Quittungen perfekt zu sortieren.
Das Ziel ist zu wissen:
Wofür gibt das Unternehmen Geld aus, warum, wer hat darüber entschieden und welche Auswirkungen hat diese Ausgabe?
Möchten Sie Ihre Unternehmensausgaben besser kontrollieren?
Sie müssen nicht Ihre gesamte Finanzsystemlandschaft ersetzen.
Beginnen Sie mit einer einzigen Ausgabe und verfolgen Sie ihren Weg von der Kaufentscheidung bis zur Buchhaltung.
Dort wird meist schnell sichtbar, an welchen Stellen Zeit, Informationen und Kontrolle verloren gehen.
Mehr darüber, wie Wflow diesen Prozess verbindet, erfahren Sie unter Ausgabenmanagement für Unternehmen.
FAQ
Was ist Ausgabenmanagement?
Ausgabenmanagement ist der Prozess, mit dem ein Unternehmen seine Ausgaben plant, genehmigt, dokumentiert, kontrolliert und auswertet.
Es beginnt beim Bedarf und reicht über Freigabe, Einkauf, Zahlung und Beleg bis zur Buchhaltung und finanziellen Auswertung.
Was gehört zum Ausgabenmanagement?
Dazu gehören unter anderem Einkaufsregeln, Budgetkontext, Freigabeprozesse, Zahlungsmethoden, Rechnungen und Belege, Zuordnung von Dokumenten und Transaktionen, ERP-Integration, Nachvollziehbarkeit und Reporting.
Was ist der Unterschied zwischen Ausgabenmanagement und Spesenmanagement?
Ausgabenmanagement umfasst die gesamten Unternehmensausgaben.
Spesenmanagement ist ein Teilbereich und konzentriert sich vor allem auf Mitarbeiterausgaben wie Reisen, Bewirtung oder andere Auslagen.
Wie lässt sich Ausgabenmanagement automatisieren?
Zunächst sollten Regeln und Freigabeprozesse standardisiert werden.
Danach lassen sich repetitive Schritte wie Belegerfassung, Datenauslesung, Transaktionszuordnung, Weiterleitung zur Freigabe, Validierung oder Übergabe an Buchhaltung und ERP automatisieren.
Was ist der Unterschied zwischen Ausgabenmanagement und Buchhaltung?
Die Buchhaltung erfasst einen wirtschaftlichen Vorgang und seine buchhalterischen Auswirkungen.
Ausgabenmanagement beginnt früher. Es steuert, wie eine Ausgabe entsteht, genehmigt, bezahlt und dokumentiert wird, bevor sie schließlich in der Buchhaltung landet.
Ist eine Firmenkarte ein Ausgabenmanagement-System?
Nein.
Eine Firmenkarte ist ein Zahlungsmittel.
Sie wird Teil eines Ausgabenmanagement-Prozesses, wenn Zahlungen mit Personen, Regeln, Belegen, Freigaben und Buchhaltungsinformationen verbunden werden.
Was ist Ausgabenmanagement-Software?
Ausgabenmanagement-Software unterstützt Unternehmen dabei, den gesamten Lebenszyklus ihrer Ausgaben zu steuern und Informationen aus Bedarf, Freigabe, Zahlung, Dokumentation und Buchhaltung miteinander zu verbinden.
Wie wählt man Ausgabenmanagement-Software aus?
Prüfen Sie, ob die Lösung zu den tatsächlichen Prozessen Ihres Unternehmens passt.
Wichtig sind insbesondere konfigurierbare Freigaben, digitale Belegerfassung, Automatisierung, ERP- und Buchhaltungsintegration sowie eine nachvollziehbare Prozesshistorie.
Die E-Rechnung ist der Anfang. Welcher interne Prozess folgt danach?
Die E-Rechnung verändert, wie Rechnungen in Unternehmen eingehen. Der eigentliche Mehrwert entsteht aber erst danach: wenn die Rechnung richtig klassifiziert, geprüft, freigegeben, mit Kontext ergänzt und an Buchhaltung oder ERP übergeben wird. Erfahren Sie, wie sich dieser interne Prozess aufbauen und automatisieren lässt.
Die E-Rechnung verändert, wie eine Rechnung im Unternehmen ankommt.
Statt eines PDF-Anhangs in einer E-Mail kann sie als strukturierter Datensatz eingehen, den ein System direkt auslesen und weiterverarbeiten kann.
Das ist ein großer Schritt.
Für die Finanzsteuerung ist jedoch eine ebenso wichtige Frage, was nach dem Rechnungseingang passiert.
Wer prüft die Rechnung? Wer gibt sie frei? Wer ergänzt Kostenstelle, Projekt oder buchhalterischen Kontext? Wo werden Dubletten, verdächtige Änderungen der Bankverbindung oder fehlende Bestellungen erkannt? Und wann gelangen die Daten ins ERP, damit Finance tatsächlich damit arbeiten kann?
In Deutschland ist diese Frage besonders aktuell. Seit 1. Januar 2025 gilt eine Rechnung im umsatzsteuerlichen Sinne nur dann als E-Rechnung, wenn sie in einem strukturierten elektronischen Format vorliegt und elektronisch verarbeitet werden kann. Ein einfaches PDF gilt seitdem als „sonstige Rechnung“. Für die verpflichtende Ausstellung gelten Übergangsregelungen.
(Source: bundesfinanzministerium.de)
Wenn Sie zunächst die Grundlagen klären möchten, starten Sie mit E-Rechnung und Peppol: Warum es um Daten statt Dokumente geht.
Hier geht es um den nächsten Schritt: den internen Prozess nach dem Rechnungseingang.
Mit dem Eingang der E-Rechnung endet der Prozess nicht
Eine strukturierte Rechnung verbessert die Eingangsdaten.
Sie definiert aber nicht die Regeln innerhalb des Unternehmens.
Deshalb ist die Einführung der E-Rechnung ein guter Anlass, nicht nur über Formate nachzudenken, sondern über den gesamten Weg einer Rechnung vom Eingang bis zur Buchung.
E-Mail ist kein Rechnungsworkflow
Eine E-Mail kann eine Rechnung zustellen.
Sie kann aber keinen Finanzprozess steuern.
Sie weiß nicht, wer die Rechnung freigeben soll. Sie prüft nicht, ob sie zu einer Bestellung passt. Sie erkennt nicht automatisch, dass sich die Bankverbindung eines Lieferanten geändert hat. Sie merkt nicht, dass eine Rechnung seit Tagen bei einer bestimmten Person festhängt.
Und wenn Auditoren oder CFOs später nachvollziehen müssen, was mit einem Beleg passiert ist, reicht eine E-Mail-Historie schnell nicht mehr aus.
Wenn Freigaben heute zwischen E-Mails, Chats und persönlichen Absprachen verteilt sind, lesen Sie auch unseren Leitfaden zur automatisierten Rechnungsverarbeitung und Freigabe.
Wie sollte der Prozess nach dem Rechnungseingang aussehen?
Nach dem Eingang muss eine Rechnung eingeordnet, ihr Typ erkannt, Daten ergänzt oder validiert, die richtige Freigabe ausgelöst, Ausnahmen erkannt und der Beleg für Buchhaltung oder ERP vorbereitet werden.
Bei Wflow automatisieren wir diesen Prozess über mehrere Ebenen:
- Smart Inbox: Rechnungen und Belege landen an einem zentralen Ort, statt über E-Mails, Ordner und andere Kanäle verteilt zu bleiben.
- Klassifizierung und Kategorisierung: Das System erkennt Belegart, Lieferant, Mandant oder Kontext und bereitet den Beleg für den nächsten Schritt vor.
- Datenprüfung und Ausnahmeerkennung: Bessere Eingangsdaten bedeuten nicht null Risiko. Daten müssen weiterhin validiert, abgeglichen und auf Unstimmigkeiten geprüft werden, bevor sie in die Buchhaltung gelangen.
- Regelbasierte Freigaben: Rechnungen sollten automatisch anhand von Betrag, Lieferant, Projekt, Kostenstelle oder Kostenart an die richtige Person weitergeleitet werden.
- Übergabe an Buchhaltung / ERP: Das ERP bleibt das buchhalterische Rückgrat. Wflow steuert den Prozess vor der eigentlichen Buchung.
Für Unternehmen, die ihre bestehende Systemlandschaft behalten möchten, zeigen wir im Artikel E-Rechnung einführen ohne ERP-Wechsel, wie sich eine Integrationsschicht nutzen lässt.
E-Rechnung und Wflow Buchhaltungs-Autopilot
Die E-Rechnung verbessert den Eingang.
Der Buchhaltungs-Autopilot steuert, was danach passiert.
Sein Ziel ist nicht, KI unbeaufsichtigt buchen zu lassen.
Der Sinn besteht darin, Routinearbeit vom Schreibtisch der Buchhaltung in einen kontrollierten Workflow zu verlagern: Dokumente sammeln, klassifizieren, Daten auslesen, prüfen, Buchungsvorschläge vorbereiten und Fälle markieren, bei denen ein Mensch eingreifen muss.
Das Buchhaltungsteam muss dadurch nicht mehr jeden Beleg gleich intensiv bearbeiten.
Routinefälle können schneller durchlaufen, während sich die Aufmerksamkeit auf Ausnahmen, Kontrolle und Entscheidungen verlagert.
Mehr dazu erfahren Sie in Buchhaltung auf Autopilot: KI übernimmt routinemäßige Belegarbeit.
Wo die Verantwortung zwischen KI und Mensch liegt, behandeln wir außerdem im Artikel KI in der Buchhaltung: Verantwortung und Fehler.
Woran erkennt man, dass der Prozess nicht vorbereitet ist?
Die E-Rechnung macht Schwachstellen sichtbar, die bereits vorher im Unternehmen vorhanden waren.
Typische Warnsignale sind:
- Rechnungen gehen in E-Mail-Postfächern verloren,
- Freigaben funktionieren nur mit Erinnerungen,
- das Buchhaltungsteam überträgt Daten weiterhin manuell,
- der CFO sieht Verbindlichkeiten zu spät,
- es ist unklar, wer was freigegeben hat,
- Ausnahmen werden jedes Mal anders behandelt,
- das ERP enthält die Daten erst dann, wenn es bereits zu spät ist zu reagieren.
Wenn Sie sich darin wiedererkennen, liegt das Problem nicht im Rechnungsformat.
Es liegt im Prozess rund um die Rechnung.
Gerade bei strukturierten Daten wird die Nachvollziehbarkeit wichtiger: Wer hat den Beleg freigegeben? Was wurde verändert? Warum wurde es verändert? Wann wurde die Rechnung weitergeleitet?
Diese Informationen sollten nicht davon abhängen, ob jemand später die richtige E-Mail findet.
Was sollte vor der E-Rechnung vorbereitet werden?
Vor der Einführung beziehungsweise vollständigen Umstellung auf E-Rechnungen lohnt es sich, einige praktische Dinge zu klären.
Nicht um den Prozess komplizierter zu machen, sondern damit ein strukturierter Datensatz nicht im selben Chaos endet wie heute ein PDF.
- Ein zentraler Eingang für alle Rechnungen
Die Empfehlung ist einfach: Rechnungen sollten nicht in persönlichen Postfächern, zufälligen Ordnern oder mehreren unverbundenen Team-Postfächern landen.
Das Unternehmen braucht einen zentralen Ort, an dem sofort sichtbar ist, was eingegangen ist, von wem es stammt, wem es zugeordnet ist und welchen Status es hat.
In Deutschland müssen Unternehmen seit 2025 grundsätzlich technisch in der Lage sein, E-Rechnungen zu empfangen. Ein spezieller Übermittlungsweg ist dabei im B2B nicht vorgeschrieben. (Source: bundesfinanzministerium.de)
- Ausgabenregeln bereits vor der Rechnung
Die E-Rechnung löst nicht nur den Rechnungseingang.
Wenn unklar ist, wer eine Leistung bestellen darf, wer Kosten freigibt, welchem Projekt sie zugeordnet sind oder welches Budget dadurch belastet wird, verschiebt sich das Problem lediglich in eine spätere Phase.
Ein gut vorbereitetes Unternehmen steuert den gesamten Ausgabenprozess.
- Freigaben nach Regeln statt nach Erinnerungen
Eine Rechnung sollte automatisch anhand von Betrag, Lieferant, Kostenstelle, Projekt oder Kostenart an die richtige Person gehen.
Ohne diese Regeln bleibt auch eine strukturierte Rechnung an derselben Stelle hängen wie früher ein PDF: Jemand muss sie weiterleiten, nachfassen und erklären.
- Prüfung auf Dubletten, geänderte Stammdaten und verdächtige Fälle
Automatisierung oder der Buchhaltungs-Autopilot können einen Teil dieser Kontrollen übernehmen.
Das Unternehmen muss aber definieren, welche Prüfungen vom System erwartet werden.
Dubletten, geänderte Bankverbindungen, Abweichungen von Bestellungen oder ungewöhnliche Beträge sollten nicht allein von der Aufmerksamkeit des Buchhaltungsteams abhängen.
- Klare Ausnahmebearbeitung
Standardfälle können zunehmend schneller durch den Prozess laufen.
Umso wichtiger wird eine klare Regel für Ausnahmen: Wer bearbeitet sie? Nach welchen Kriterien wird entschieden?Wann kehrt der Beleg in den normalen Prozess zurück?
Sonst verlagern sich Ausnahmen erneut in E-Mail oder Chat.
- Audit-Trail
Es reicht nicht zu wissen, dass eine Rechnung eingegangen ist.
Unternehmen müssen nachvollziehen können, wer sie freigegeben hat, welche Änderungen vorgenommen wurden und warum.
Ohne Audit-Trail basiert Kontrolle weiterhin auf Gedächtnis und E-Mail-Historie.
- ERP-Integration
Das ERP bleibt das buchhalterische Rückgrat.
Ziel der E-Rechnung ist nicht, das ERP zu ersetzen, sondern saubere, freigegebene und nachvollziehbare Daten in das ERP zu übergeben, nachdem der vorgelagerte Workflow abgeschlossen ist.
Wichtig ist dabei auch das Format: In Deutschland erfüllen beispielsweise XRechnung sowie bestimmte ZUGFeRD-Versionen die Anforderungen an strukturierte E-Rechnungen nach EN 16931. Auch andere kompatible Formate können zulässig sein. (Source: bundesfinanzministerium.de)
- Transparenz über Verbindlichkeiten
Gestalten Sie den Prozess so, dass Finance nicht nur bereits gebuchte Rechnungen sieht, sondern auch Ausgaben und Dokumente, die noch auf Freigabe warten oder unvollständig sind.
Dadurch erhält der CFO früher einen Überblick über zukünftige Verbindlichkeiten — bevor sie im ERP gebucht sind — und kann Budgets und Liquidität auf einer aktuelleren Datenbasis steuern.
Die E-Rechnung liefert bessere Daten. Wflow hilft, den Prozess aufzubauen, der mit diesen Daten arbeiten kann.
FAQ
Was sollte nach dem Eingang einer E-Rechnung passieren?
Nach dem Eingang einer E-Rechnung muss das Unternehmen weiterhin festlegen, wer den Beleg übernimmt, prüft, freigibt und an Buchhaltung oder ERP übergibt.
Die E-Rechnung verbessert die Eingangsdaten, aber interne Workflows, Freigaberegeln, Ausnahmebearbeitung und Audit-Trail müssen separat definiert werden.
Reicht es, E-Rechnungen per E-Mail zu empfangen?
Technisch kann eine E-Rechnung unter anderem per E-Mail übermittelt werden. In Deutschland ist für B2B-Rechnungen kein einzelner Übermittlungsweg vorgeschrieben. (Source: bundesfinanzministerium.de)
Aber: E-Mail kann eine Rechnung zustellen — sie steuert nicht den gesamten Finanzprozess.
Sie verwaltet keine Freigaberegeln, prüft keine Dubletten oder Stammdatenänderungen, steuert keine Ausnahmen und zeigt nicht zuverlässig, wo eine Rechnung im Prozess festhängt.
Wenn die E-Rechnung echten Mehrwert schaffen soll, braucht das Unternehmen einen kontrollierten Workflow.
Wie unterstützt Wflow bei der Verarbeitung von E-Rechnungen?
Wflow steuert den Prozess nach dem Rechnungseingang: zentraler Eingang, Klassifizierung, Datenprüfung, regelbasierte Freigaben, Ausnahmebearbeitung, Audit-Trail und Übergabe an Buchhaltung oder ERP.
Dadurch wird die E-Rechnung nicht nur zu einem neuen Datenformat, sondern zu einem Bestandteil eines kontrollierten Finanzprozesses.
Die E-Rechnung verändert die Wirtschaftlichkeit von Buchhaltungsdienstleistern
Buchhaltungsdienstleister wachsen heute oft über zusätzliche Mitarbeitende: mehr Mandanten bedeuten mehr Belege, mehr Kommunikation und mehr Personal. Gleichzeitig bleibt qualifiziertes Fachpersonal knapp und manuelle Routinearbeit belastet die Marge. E-Rechnungen und Automatisierung können einen Teil dieser geringwertigen Arbeit ins System verlagern und damit die wirtschaftliche Logik von Buchhaltungsdienstleistern verändern.
Buchhaltungsdienstleister wachsen heute oft über zusätzliche Mitarbeitende.
Ein neuer Mandant bedeutet mehr Belege, mehr Kommunikation — und früher oder später mehr Personal.
Dieses Modell stößt zunehmend auf zwei grundlegende Probleme:
- qualifiziertes Buchhaltungspersonal ist schwer zu finden,
- und immer mehr Routinearbeit hält die Marge niedrig.
In Deutschland kommt seit 1. Januar 2025 ein zusätzlicher struktureller Wandel hinzu: Unternehmen müssen im inländischen B2B-Bereich grundsätzlich E-Rechnungen empfangen können; für die Ausstellung gelten Übergangsregelungen. Damit verändert sich nicht nur das Rechnungsformat, sondern auch die Art, wie Daten in Buchhaltungsprozesse gelangen. (Bundesministerium der Finanzen)
Der Kapazitätsdruck auf Buchhaltungsdienstleister ist aber längst nicht mehr nur ein Recruiting-Thema.
Technologie, Automatisierung und KI verändern zunehmend, welche Tätigkeiten tatsächlich qualifizierte Fachkräfte brauchen — und welche ein System übernehmen kann.
Die Zeit qualifizierter Mitarbeitender ist zu wertvoll für Routine
Nicht jeder neue Mandant verursacht denselben Aufwand.
Ein Mandant liefert Belege pünktlich und in sauberer Form. Ein anderer erzeugt Nachfragen, Erinnerungen, manuelle Sortierung und wiederkehrende Korrekturen.
All das bindet Kapazität in der Buchhaltung, die eigentlich für wertvollere Tätigkeiten gebraucht wird: korrekte Verbuchung, Ausnahmefälle, Datenqualität, Umsatzsteuerprüfung, Mandantenkommunikation, Abschlussarbeiten oder die Erklärung ungewöhnlicher Kosten.
Die tatsächliche Kapazität eines Buchhaltungsdienstleisters hängt deshalb nicht nur von der Anzahl der Mandanten ab, sondern davon, wie viel manuelle Arbeit jeder einzelne Mandant erzeugt.
Wenn qualifizierte Mitarbeitende schwer zu finden sind, lautet die wichtigste Frage nicht nur: „Wo finden wir die nächste Fachkraft?“
Sondern auch:
„Für welche Arbeit setzen wir die Menschen ein, die wir bereits haben?“
Die E-Rechnung reduziert einen Teil des Eingangschaos
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine automatische elektronische Verarbeitung ermöglicht.
Für Buchhaltungsdienstleister ist das entscheidende Wort strukturiert.
Eine Rechnung muss nicht mehr nur als PDF eintreffen, das jemand öffnet, liest und manuell überträgt.
Sie kann als Datensatz eingehen, den ein System direkt einlesen, prüfen und in den nächsten Prozessschritt übergeben kann.
In Deutschland gelten insbesondere XRechnung sowie geeignete ZUGFeRD-Formate als zulässige strukturierte E-Rechnungsformate, sofern sie die Anforderungen der EN 16931 erfüllen. Ein reines PDF ist dagegen keine E-Rechnung im Sinne der neuen Regelung. (Bundesministerium der Finanzen)
Das kann einen Teil der Arbeit reduzieren, die Buchhaltungsdienstleister heute Zeit kostet:
- manuelles Übertragen von Rechnungsdaten,
- Kontrolle ungenau ausgelesener PDFs,
- Nachrecherche grundlegender Informationen,
- Sortierung nach Mandant oder Zeitraum,
- wiederholte Korrektur derselben Felder.
Peppol kann bei dieser Veränderung eine wichtige Rolle spielen, weil es eine Infrastruktur für den sicheren Austausch strukturierter elektronischer Dokumente zwischen Unternehmen und Systemen bietet.
Für Deutschland ist jedoch wichtig: Peppol ist im B2B-Bereich nicht der vorgeschriebene Übertragungsweg. Das BMF lässt verschiedene Übermittlungswege zu; entscheidend ist, dass die Rechnung die gesetzlichen Anforderungen erfüllt. (Bundesministerium der Finanzen)
Für Buchhaltungsdienstleister ist daher weniger entscheidend, über welchen Kanal die Rechnung kommt, sondern dass strukturierte Daten früher und mit weniger manuellen Zwischenschritten in den Prozess gelangen.
Die E-Rechnung darf jedoch nicht beim Rechnungseingang enden.
Ein strukturierter Datensatz sagt noch nicht, ob eine Ausgabe freigegeben ist, zu welchem Projekt sie gehört, wer zusätzlichen Kontext liefern muss oder ob es sich um einen Ausnahmefall handelt.
Deshalb wird der Wert eines Buchhaltungsdienstleisters zunehmend im Prozess rund um den Beleg liegen, nicht nur in dessen Verarbeitung.
Wo der tatsächliche Wert von Buchhaltungsdienstleistern liegt
Buchhaltungsdienstleister müssen keine zusätzlichen Fachkräfte einstellen, nur damit weiterhin Daten übertragen, dieselben Fehler korrigiert und Mandanten wegen fehlender Informationen erinnert werden.
Sie müssen die Kapazität qualifizierter Mitarbeitender schützen für Tätigkeiten, die für Mandanten echten Mehrwert schaffen.
Die E-Rechnung kann dabei helfen, weil sie einen Teil der Eingangsarbeit vom Schreibtisch der Buchhaltung ins System verlagert: Die Rechnung kommt als strukturierter Datensatz statt als Dokument, das zunächst manuell gelesen werden muss.
Nach Angaben von Ardent Partners kostete die Verarbeitung einer Rechnung eine durchschnittliche AP-Organisation im Jahr 2024 9,40 US-Dollar, einschließlich Eingang, Bearbeitung, Freigabe, Personal, Technologie und Betrieb.
Das ist kein deutscher Benchmark für Buchhaltungsdienstleister. Aber es verdeutlicht einen wichtigen Grundsatz: Jeder manuelle Zwischenschritt kostet Geld — und dieser Aufwand multipliziert sich mit dem Belegvolumen.
Dasselbe Prinzip zeigt der Fall des Buchhaltungsdienstleisters SMEyo.
Dabei handelte es sich nicht um ein E-Rechnungsprojekt, sondern um die Digitalisierung der Belegverarbeitung mit Wflow.
Dokumente mussten nicht mehr manuell sortiert und physisch gesucht werden, sondern wurden automatisch gespeichert, ausgelesen und für die weitere Verarbeitung vorbereitet.
Das Ergebnis: 70 % Zeitersparnis pro Beleg. Senior-Buchhalter konnten sich dadurch stärker auf fachliche Arbeit konzentrieren statt auf das Übertragen von Rechnungsdaten.
Was Buchhaltungsdienstleister jetzt tun sollten
Die Vorbereitung auf die E-Rechnung muss nicht mit einem großen technischen Projekt beginnen.
Der erste Schritt sollte ein Audit des bestehenden Prozesses sein.
Ein Buchhaltungsdienstleister sollte für seine Mandanten erfassen:
- wie Belege eingehen,
- wie viele Kanäle ein Mandant nutzt,
- wo Informationen fehlen,
- wer Ausgaben freigibt,
- welche Fehler regelmäßig auftreten,
- wie viel Arbeit vor der eigentlichen Buchung entsteht,
- welche Schritte Software übernehmen sollte.
Dieses Audit hat ein zentrales Ziel: herauszufinden, wo unnötig Arbeitszeit der Buchhaltung verbraucht wird.
Nicht alles lässt sich sofort automatisieren.
Häufig zeigt sich aber schnell, dass ein erheblicher Teil der Arbeit nicht wegen buchhalterischer Komplexität entsteht, sondern wegen schlecht organisierter Belegflüsse zwischen Mandant, Freigebenden und Buchhaltung.
Erst danach lohnt es sich, automatisierten Rechnungseingang, Klassifizierung, Freigaben, Audit-Trail, Ausnahmebearbeitung und die Übergabe ins Buchhaltungssystem zu optimieren.
Für Dienstleister, die über den reinen Rechnungseingang hinausgehen wollen, zeigt der Wflow Buchhaltungs-Autopilot, wie KI routinemäßige Belegarbeit automatisieren kann, während Kontrolle und Entscheidungen beim Menschen bleiben.
Wflow macht die Arbeit von Buchhaltungsdienstleistern effizienter
Wflow hilft Buchhaltungsdienstleistern, den manuellen Aufwand zwischen Mandant, Beleg und Buchhaltungssystem zu reduzieren.
Dokumente werden an einem Ort gesammelt, automatisch klassifiziert und ergänzt um den benötigten Kontext.
Sie werden zur Freigabe weitergeleitet, geprüft und anschließend in den Buchhaltungsprozess übergeben.
Das Team muss dadurch weniger Zeit mit E-Mails, Nachfragen bei Mandanten und manuellen Prüfungen bereits vorbereiteter Dokumente verbringen.
Für den größeren Zusammenhang dieser Entwicklung lesen Sie auch Buchhaltungsroutine gehört der KI. Entscheidungen bleiben beim Menschen.
Möchten Sie herausfinden, wo Ihr Buchhaltungsdienstleister bereits vor der eigentlichen Buchung am meisten Zeit verliert?
Schauen wir uns gemeinsam den Belegfluss vom Mandanten bis zum Buchhaltungssystem an und identifizieren wir, wo Wflow bei Eingang, Freigabe, Kontrolle und Ausnahmebearbeitung unterstützen kann.
Warum CFOs Peppol verstehen sollten – auch wenn sie ihn nie selbst nutzen
CFOs müssen Peppol weder selbst nutzen noch seine technische Konfiguration kennen. Sie sollten jedoch verstehen, was strukturierte E-Rechnungen für die Finanzsteuerung bedeuten: Wann werden Verbindlichkeiten sichtbar? Wie zuverlässig sind die Daten im Reporting? Wie schnell laufen Freigaben ab? Und verbessert die E-Rechnung tatsächlich die Prozesse oder erfüllt sie lediglich gesetzliche Anforderungen?
CFOs müssen nicht alle technischen Details von E-Rechnungen und Peppol verstehen. Sie müssen nicht wissen, wie ein Peppol Access Point genau funktioniert, welches Format jedes Datenfeld hat oder wie sich die einzelnen technischen Profile elektronischer Dokumente unterscheiden.
Sie müssen aber wissen, was nach der Einführung von E-Rechnungen mit den Rechnungsdaten passiert und wie sich diese Veränderung zum Vorteil des Unternehmens nutzen lässt.
Die E-Rechnung steht für einen grundlegenden Wandel: weg von Rechnungen als Dokumenten, hin zu Rechnungen als strukturierten Daten. Peppol ist eine wichtige Infrastruktur, die den Austausch dieser Daten zwischen Unternehmen und Systemen ermöglicht.
>> Mehr dazu: Was ist Peppol? Warum es bei E-Rechnungen um Daten statt Dokumente geht
Für Deutschland ist dabei eine Unterscheidung entscheidend: Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich E-Rechnungen empfangen können. Für die Ausstellung gelten Übergangsregelungen. Peppol selbst ist im deutschen B2B-Bereich jedoch kein vorgeschriebener Übertragungsweg.
Für CFOs sind E-Rechnungen und Peppol wichtig, weil sie den Zeitpunkt verändern können, zu dem Rechnungen zu nutzbaren Finanzdaten werden. Das beeinflusst, wann ein Unternehmen seine Verbindlichkeiten sieht, wie schnell es Kosten steuern kann und wie zuverlässig die Daten für Entscheidungen sind.
CFOs müssen nicht wissen, wie Peppol technisch funktioniert
In vielen Unternehmen gehen Rechnungen noch immer überwiegend als PDF ein. Jemand öffnet sie, liest sie, überträgt die Daten, leitet sie weiter, gibt sie frei und verbucht sie. Erst danach erscheinen sie in der Finanzübersicht.
Bis dahin liegt die Rechnung irgendwo in einem E-Mail-Postfach, einem Ordner, einer Freigabeschleife oder im Kopf einer bestimmten Person.
Strukturierte E-Rechnungen verändern dieses Prinzip. Die Rechnung kommt nicht mehr nur als Dokument für Menschen an, sondern als strukturierter Datensatz, den ein System direkt einlesen kann , prüfen und in den weiteren Prozess übernehmen kann.
Die europäische Norm EN 16931 definiert die grundlegenden Bestandteile einer elektronischen Rechnung und unterstützt den systemübergreifenden Datenaustausch.
In Deutschland erfüllen unter anderem XRechnung und geeignete ZUGFeRD-Profile die Anforderungen an strukturierte E-Rechnungen. Ein einfaches PDF gilt nach den seit 2025 geltenden Regeln nicht mehr als E-Rechnung.
Genau das ist ein CFO-Thema. Nicht das technische Format selbst, sondern die Auswirkungen auf Qualität und Verfügbarkeit von Finanzdaten.
Vier Gründe, warum E-Rechnungen und Peppol für CFOs relevant sind
1. Datenqualität
Wenn eine Rechnung als strukturierter Datensatz eingeht, sinkt die Abhängigkeit von manueller Dateneingabe.
Das garantiert noch keine fehlerfreie Buchhaltung, schafft aber eine bessere Ausgangsbasis: konsistentere Informationen zu Lieferanten, Beträgen, Fälligkeiten, Umsatzsteuer und Rechnungspositionen.
Für CFOs ist Datenqualität die Grundlage jeder Finanzentscheidung. Sind die Eingangsdaten fehlerhaft, bleibt auch das Reporting letztlich nur eine bessere Interpretation einer schlechten Datenbasis.
Peppol kann dazu beitragen, Rechnungen von Dokumenten, die jemand lesen muss, zu Dateneingängen zu machen, die Systeme früher und konsistenter verarbeiten können.
2. Schnellere Entscheidungen
Finanzsteuerung leidet häufig darunter, dass selbst vorhandene, qualitativ hochwertige Daten erst im Nachhinein sichtbar werden.
Verbindlichkeiten erscheinen erst nach manueller Bearbeitung, Freigabe oder Buchung in der Übersicht. Kosten werden rückblickend sichtbar. Das Reporting wartet auf das Ende eines Prozesses, anstatt laufend abzubilden, was im Unternehmen passiert.
Strukturierte E-Rechnungen können diesen Zeitpunkt nach vorne verschieben.
Wenn eine Rechnung als strukturierter Datensatz eingeht und das Unternehmen über einen passenden Workflow verfügt, kann eine Verbindlichkeit sichtbar werden, bevor sie im Monatsabschluss auftaucht.
3. Liquiditätstransparenz
Für CFOs ist eine Rechnung nicht einfach ein Buchhaltungsbeleg. Sie steht für einen zukünftigen Geldabfluss.
Je später eine Rechnung ins System gelangt, desto länger steuert das Unternehmen seine Liquidität auf Grundlage eines veralteten Bildes.
Die Verbindlichkeit besteht bereits, erscheint aber noch nicht in der richtigen Übersicht. Der Lieferant wartet auf die Zahlung, während Finance möglicherweise noch nicht weiß, was tatsächlich freigegeben ist, wann bezahlt werden muss und wer dafür verantwortlich ist.
Strukturierte E-Rechnungen können die Transparenz über Verbindlichkeiten verbessern – allerdings nur, wenn sie mit Rechnungsfreigaben und Buchhaltungs-Workflows sowie dem Reporting verbunden werden.
Andernfalls verändert sich lediglich der Übertragungsweg, nicht aber die Art und Weise, wie das Unternehmen seine Liquidität steuert.
4. Prozesskontrolle
Für CFOs können strukturierte E-Rechnungen und Peppol der Ausgangspunkt für deutlich bessere Kontrolle darüber sein, was mit Rechnungen im Unternehmen tatsächlich passiert.
Dadurch entsteht eine Transparenz, die in traditionellen Prozessen oft erst rückblickend hergestellt wird: Wer hat eine Rechnung freigegeben? Wo ist der Prozess ins Stocken geraten? Welche Belege warten auf die Klärung einer Ausnahme? Welche Verbindlichkeiten sind bereits entstanden und wo häufen sich Risiken oder Verzögerungen?
In Verbindung mit Wflow wird die E-Rechnung Teil einer Kontrollschicht für den gesamten Finanzprozess.
CFOs müssen nicht warten, bis Belege manuell gesucht, übertragen und verbucht wurden. Sie sehen den aktuellen Prozessstatus und können die Finanzen anhand dessen steuern, was gerade im Unternehmen geschieht, statt erst nach dem Monatsabschluss.
Das größte Risiko: Peppol als reines IT-Projekt behandeln
Wenn ein Unternehmen den Empfang strukturierter E-Rechnungen eingerichtet hat, die gesetzlichen Anforderungen erfüllt, intern aber nahezu alles unverändert bleibt, ist eine Chance auf effizientere Finanz- und Buchhaltungsprozesse vertan.
Rechnungen warten weiterhin in Bearbeitungsqueues, Freigaben bleiben unübersichtlich, Kostenstellen werden manuell ergänzt und CFOs erhalten die Finanzdaten weiterhin zu spät – obwohl die Rechnungen inzwischen auf modernere Weise eingehen.
Die IT kann die technische Anbindung umsetzen. Die Finanzleitung muss jedoch festlegen, welches operative Ergebnis die Veränderung bringen soll.
- Werden wir nach der Einführung der E-Rechnung Verbindlichkeiten früher sehen als heute?
- Wird sich der manuelle Aufwand zwischen Rechnungseingang und Buchung reduzieren?
- Verbessert sich die Datenqualität im Reporting?
- Werden Rechnungen schneller freigegeben?
- Verfügen wir über einen klaren Audit-Trail und nachvollziehbare Verantwortlichkeiten ?
- Wie werden Ausnahmen behandelt?
Diese Fragen sind wichtiger als technische Details. Die E-Rechnung bietet CFOs die Gelegenheit, die Finanzsteuerung des Unternehmens grundlegend zu verbessern.
Möchten Sie herausfinden, ob Ihr Unternehmen die E-Rechnung nur als neue Formatvorgabe oder als Chance zur Verbesserung seiner Finanzprozesse behandelt?
Werfen wir gemeinsam einen Blick auf Ihren aktuellen Rechnungsprozess und zeigen Ihnen, wo strukturierte Daten schnellere Freigaben, bessere Kontrolle und transparenteres Reporting ermöglichen.
FAQ
Warum sollten CFOs sich mit Peppol beschäftigen?
CFOs müssen die technische Konfiguration von Peppol nicht kennen, sollten jedoch verstehen, welche Auswirkungen die Infrastruktur auf die Finanzsteuerung haben kann.
Peppol beeinflusst, wann Rechnungsdaten verfügbar sind, wie schnell Verbindlichkeiten sichtbar werden, wie zuverlässig die Daten im Reporting sind und wie viel manuelle Arbeit zwischen Rechnungseingang und Buchung bleibt.
Ist Peppol nur ein technisches Thema für die IT oder Buchhaltung?
Die technische Anbindung können IT, Buchhaltung oder ein Softwareanbieter übernehmen.
CFOs sollten jedoch definieren, welchen Nutzen die Veränderung für das Unternehmen bringen soll: schnellere Freigaben, bessere Kontrolle über Verbindlichkeiten, zuverlässigeres Reporting, einen Audit-Trail und weniger manuelle Rechnungsverarbeitung.
Wie hängen Peppol und E-Rechnungen zusammen?
Die E-Rechnung steht für den übergeordneten Wandel hin zu strukturierten, maschinenlesbaren Rechnungsdaten.
Peppol ist eine Infrastruktur für den sicheren Austausch solcher elektronischen Dokumente zwischen Unternehmen und Systemen.
Für CFOs ist vor allem entscheidend, was mit den Rechnungsdaten nach dem Eingang im Unternehmen passiert.
Ist Peppol für deutsche Unternehmen verpflichtend?
Nein. Deutsche Unternehmen müssen die jeweils geltenden Anforderungen an strukturierte E-Rechnungen erfüllen. Peppol ist jedoch nicht der einzige zulässige Übertragungsweg. Beispielsweise kann auch der Versand per E-Mail genutzt werden.
Für die Ausstellung gelten Übergangsregelungen bis Ende 2026 beziehungsweise unter bestimmten Voraussetzungen bis Ende 2027.
Versuchen Sie nicht, Verantwortung zu automatisieren
Der sichere Einsatz von KI in der Buchhaltung braucht menschliche Kontrolle, Nachvollziehbarkeit und eine klare Grenze zwischen dem, was das System vorbereiten kann, und dem, was ein Mensch bestätigen muss.
KI in der Buchhaltung kann viele Aufgaben schneller erledigen als ein Mensch.
Sie kann einen Beleg auslesen, Angaben ergänzen, einen Buchungsvorschlag erstellen, auf Abweichungen hinweisen oder Informationen für eine Prüfung vorbereiten.
All das lässt sich sinnvoll automatisieren.
Für einen vorsichtigen Buchhalter folgt auf die Frage „Wie viel Zeit spart mir KI?“ jedoch sofort eine zweite:
„Wenn die KI einen Fehler macht – wer trägt dann die Verantwortung?“
Denn Verantwortung ist nicht einfach ein weiterer Schritt im Workflow.
Und genau hier beginnt die wichtigste Diskussion über KI in der Buchhaltung.
Es geht nicht nur darum, was ein System technisch leisten kann.
Es geht darum, wo Automatisierung enden muss und wo menschliches Urteilsvermögen unverzichtbar wird.
KI kann Vorschläge machen. Sie kann die Konsequenzen nicht tragen.
Buchhaltung ist mehr als technische Belegverarbeitung.
Jede Buchung kann steuerliche, rechtliche, finanzielle oder geschäftliche Folgen haben.
Eine falsche umsatzsteuerliche Behandlung, eine übersehene Ausnahme oder ein falsch bewerteter Beleg sind nicht einfach Systemfehler.
Es sind Entscheidungen, die jemand fachlich vertreten können muss.
Deshalb sollte KI in der Buchhaltung nicht als Ersatz für Verantwortung konzipiert werden.
Das System kann einen Vorschlag vorbereiten.
Die Buchhaltung muss aber wissen, wann dieser bestätigt, geändert oder gestoppt werden muss.
Warum die endgültige Entscheidung beim Menschen bleiben muss
Wenn KI einen Buchungsvorschlag erstellt, kann sie dabei beispielsweise berücksichtigen:
- die Historie des Unternehmens,
- ähnliche Belege,
- den Lieferanten,
- den Betrag,
- den Kontext einer E-Mail,
- oder bestehende Buchungsregeln.
Das ist wertvoll, weil die Buchhaltung nicht mehr bei null beginnen muss.
Aber ein Vorschlag ist keine Entscheidung.
Buchhalter kennen den Kontext des Unternehmens, interne Abläufe, strittige Situationen, Ausnahmen und mögliche Auswirkungen.
Sie wissen, wann zwei Belege tatsächlich vergleichbar sind — und wann sie sich lediglich ähneln.
Genau in diesen Unterschieden liegt die Verantwortung, die sich nicht einfach an ein System delegieren lässt.
Nachvollziehbarkeit ist die Grundlage für Vertrauen
In der Buchhaltung reicht es nicht, dass ein System etwas vorschlägt.
Die Buchhaltung muss sehen können, warum.
Wenn KI ein Konto, eine Kostenstelle oder eine umsatzsteuerliche Behandlung vorschlägt oder eine Abweichung meldet, muss nachvollziehbar sein, worauf dieser Vorschlag basiert.
Auf historischen Buchungen? Einer Regel? Einer früheren Korrektur? Einer bestimmten Unternehmenspraxis?
Ohne Audit-Trail wird ein KI-Vorschlag schnell zur Blackbox.
Und eine Blackbox gehört nicht in die Buchhaltung.
Vertrauen in KI entsteht nicht dadurch, dass ein System intelligent wirkt.
Es entsteht dadurch, dass ein Buchhalter schnell nachvollziehen kann, warum genau dieser Weg vorgeschlagen wurde — und entscheiden kann, ob er fachlich sinnvoll ist.
Die Ampel als Grenze zwischen Automatisierung und Verantwortung
Eines der wichtigsten Elemente des Wflow Buchhaltungs-Autopiloten ist die Ampel.
Nicht weil Farben in einem Prozess gut aussehen, sondern weil sie klar zeigt, wo Buchhaltungsautomatisierung weiterlaufen kann und wo ein Mensch eingreifen muss.
Die Ampel ist keine farbliche Dekoration.
Sie ist eine Sicherung gegen die Automatisierung von Fehlern.
Dadurch muss die Buchhaltung nicht jedem Beleg dieselbe Aufmerksamkeit widmen.
Gleichzeitig wird Automatisierung dort gestoppt, wo es nicht mehr um Routine geht.
Und die Verantwortung bleibt dort, wo sie hingehört.
Sichere KI muss die deutsche Buchhaltungs- und Steuerpraxis verstehen
KI kann Texte und Dokumentstrukturen hervorragend analysieren.
In der Buchhaltung reicht das jedoch nicht aus.
Deutsche Buchhaltungs- und Steuerpraxis enthält Regeln, Besonderheiten und formale Anforderungen, die ein generisches internationales KI-System nicht automatisch korrekt einordnet.
Ein typisches Beispiel ist eine Rechnung aus einem anderen EU-Mitgliedstaat.
Es reicht nicht, Lieferant, Betrag und Fälligkeit auszulesen.
Die Buchhaltung muss unter anderem beurteilen, wie die Umsatzsteuer zu behandeln ist, ob das Reverse-Charge-Verfahren greift und welche Nachweis- oder Meldepflichten daraus folgen.
Hinzu kommt die deutsche E-Rechnungsumgebung: Seit 1. Januar 2025 definiert das deutsche Umsatzsteuerrecht eine E-Rechnung grundsätzlich als Rechnung in einem strukturierten elektronischen Format. Formate wie XRechnung und bestimmte ZUGFeRD-Varianten erfüllen die entsprechenden Anforderungen der EN 16931.
Genau deshalb reicht es nicht aus, wenn KI lediglich „Rechnungen versteht“.
Sie muss das Umfeld verstehen, in dem diese Rechnungen verarbeitet werden.
Soll KI in der Buchhaltung sicher eingesetzt werden, müssen ihre Vorschläge die deutsche steuerliche und buchhalterische Praxis berücksichtigen und gleichzeitig überprüfbar bleiben.
Nicht damit Buchhalter aufhören zu denken.
Sondern damit sie Standardsituationen nicht jedes Mal von Grund auf neu prüfen müssen.
Wie der Wflow Buchhaltungs-Autopilot darauf aufgebaut ist
Der Wflow Buchhaltungs-Autopilot folgt genau diesem Prinzip:
KI übernimmt Routine. Die endgültige Entscheidung bleibt beim Menschen.
Der Wflow Buchhaltungs-Autopilot ersetzt kein Buchhaltungs- oder ERP-System. Er funktioniert als KI-Schicht darüber. Er nimmt Belege entgegen, klassifiziert und liest sie, bereitet sie vor, prüft sie, schlägt den nächsten Schritt vor und übergibt sie anschließend verarbeitet an das Buchhaltungs- oder ERP-System.
Das Ziel ist nicht, Buchhalter aus dem Prozess zu entfernen.
Es geht darum, Arbeit zu beseitigen, die Zeit kostet, während Kontrolle, Nachvollziehbarkeit und Verantwortung dort erhalten bleiben, wo sie notwendig sind.
Der Buchhaltungs-Autopilot funktioniert deshalb nicht als eigenständiger „KI-Buchhalter“.
Er wird Teil des Buchhaltungs-Workflows.
Standardfälle werden schneller, strittige Fälle werden gestoppt und bei Vorschlägen bleibt sichtbar, worauf sie beruhen.
Wenn Sie einen breiteren Blick darauf werfen möchten, welche Tätigkeiten KI zuerst übernehmen wird und warum Beratung an Bedeutung gewinnt, lesen Sie auch Buchhaltungsroutine gehört der KI. Entscheidungen bleiben beim Menschen.
FAQ
Wer trägt die Verantwortung, wenn KI einen Buchungsvorschlag erstellt?
Die Verantwortung für die buchhalterische Entscheidung bleibt beim Menschen.
KI kann den Vorschlag vorbereiten. Ein qualifizierter Mitarbeiter muss jedoch entscheiden, ob er bestätigt, geändert oder abgelehnt wird.
Kann KI einen Beleg selbstständig verbuchen?
Bei routinemäßigen Fällen mit hoher Sicherheit kann KI die Belegvorbereitung erheblich beschleunigen und wiederkehrende Schritte automatisieren.
Sensible, strittige oder unsichere Fälle müssen jedoch zur Prüfung an das Buchhaltungsteam weitergeleitet werden.
Was ist die Ampel im Wflow Buchhaltungs-Autopiloten?
Die Ampel zeigt, wie sicher sich die KI bei einem konkreten Beleg ist.
Grüne Fälle können automatisch weiterlaufen, orange Fälle benötigen eine schnelle Prüfung und rote Fälle erfordern eine fachliche Kontrolle.
Warum muss KI in der Buchhaltung die deutsche Praxis kennen?
Weil Buchhaltung und Steuern nicht allein der allgemeinen Logik eines Dokuments folgen.
Deutsche Anforderungen an Umsatzsteuer, E-Rechnungen, Nachweise, steuerliche Behandlung und buchhalterische Prozesse müssen im konkreten Kontext berücksichtigt werden.
Wie hängt dieser Artikel mit dem Wflow Buchhaltungs-Autopiloten zusammen?
Der Wflow Buchhaltungs-Autopilot folgt dem Prinzip, dass KI routinemäßige Belegarbeit übernimmt, die endgültige Entscheidung aber beim Buchhaltungsteam bleibt.
KI schlägt vor. Der Mensch entscheidet.
Möchten Sie sehen, wie KI Buchhaltungsroutine übernehmen kann, ohne dass Sie die Kontrolle über das Ergebnis verlieren?
Vereinbaren Sie eine Wflow-Demo und sehen Sie, wie der Buchhaltungs-Autopilot Belege vorbereitet, auf Ausnahmen hinweist und die finale Entscheidung in Ihren Händen lässt.
Buchhaltung auf Autopilot: KI übernimmt routinemäßige Belegarbeit
Der Wflow Buchhaltungs-Autopilot ist eine KI-Schicht, die routinemäßige Belegarbeit vom Eingang bis zur Vorbereitung der Buchung automatisiert. Er sammelt und klassifiziert Belege, liest Daten aus, prüft Abweichungen und zeigt, wo die Buchhaltung eingreifen muss. Ziel ist nicht, das Buchhaltungsteam zu ersetzen, sondern manuelle Arbeit zu reduzieren und den Fokus auf Kontrolle, Ausnahmen und Finanzsteuerung zu verlagern.
Der Wflow Buchhaltungs-Autopilot ist eine KI-Schicht zur Automatisierung routinemäßiger Belegarbeit.
Dokumente werden automatisch gesammelt, klassifiziert, ausgelesen, geprüft und für die Buchung vorbereitet.
Gleichzeitig zeigt das System, wo buchhalterisches Know-how notwendig ist.
Die Buchhaltung greift vor allem dort ein, wo Erfahrung, Kontrolle oder eine Entscheidung erforderlich sind.
Für moderne Unternehmen ist dieser Wandel aus einem einfachen Grund wichtig:
Belegvolumen, Datenmengen und Kontrollanforderungen wachsen schneller als die Kapazität von Finanzteams.
Soll Buchhaltung die Steuerung des Unternehmens unterstützen und nicht lediglich Administration rückwirkend verarbeiten, muss Routinearbeit vom Schreibtisch der Buchhaltung in automatisierte Workflows verlagert werden.
Was der Buchhaltungs-Autopilot macht
Der Buchhaltungs-Autopilot begleitet einen Beleg vom Eingang bis zur Vorbereitung der Buchung.
Nach dem Eingang erkennt und klassifiziert er das Dokument, liest die Daten aus, prüft ihre Richtigkeit, weist auf Abweichungen hin und bereitet einen Buchungsvorschlag vor.
Anschließend kann das Dokument an das ERP- oder Buchhaltungssystem übergeben werden.
Warum und für wen der Buchhaltungs-Autopilot entwickelt wurde
Buchhaltungsroutine sollte nicht automatisiert werden, weil sie unwichtig wäre.
Sondern weil sie unnötig viel Zeit von Menschen bindet, die dem Unternehmen einen größeren Mehrwert liefern können.
Der Buchhaltungs-Autopilot entsteht, weil reine Datenauslesung nicht mehr ausreicht.
Eine Rechnung sollte nicht als ausgefüllter Datensatz enden, den die Buchhaltung anschließend wieder manuell weiterbearbeiten muss.
Sie sollte den gesamten Prozess durchlaufen: vom Eingang über Prüfung und Buchungsvorschlag bis zu einem klaren Signal, ob sie automatisch weiterlaufen kann oder menschliche Expertise erforderlich ist.
Selbst ein einfacher Beleg kann heute mehrere manuelle Schritte bedeuten: ihn in einer E-Mail oder einem Ordner finden, zuordnen, Informationen übertragen, Konto, Kostenstelle oder Projekt ergänzen, die Angaben prüfen und ihn weiterleiten.
Bei einem einzelnen Beleg klingt das nach wenig Aufwand.
Bei Hunderten oder Tausenden Belegen pro Monat entsteht daraus eine erhebliche Prozessbelastung.
Der Buchhaltungs-Autopilot reduziert diese Belastung schrittweise.
Standardbelege durchlaufen den Prozess weitgehend selbstständig.
Die Buchhaltung greift dort ein, wo ihre Erfahrung tatsächlichen Mehrwert schafft: bei Ausnahmen, Unklarheiten, Abweichungen oder sensiblen Fällen.
Wie der Buchhaltungs-Autopilot funktioniert
Der Buchhaltungs-Autopilot basiert auf fünf zentralen Funktionen: Smart Inbox, Datenextraktion, Dynamische Buchung, Validierung und Kontrolle sowie der Ampel.
Diese Funktionen decken den gesamten Lebenszyklus eines Dokuments vom Eingang bis zur Entscheidung ab, ob es automatisch weiterverarbeitet werden kann.
1. Smart Inbox sortiert alle eingehenden Dokumente
Smart Inbox sammelt eingehende Belege automatisch, erkennt ihren Typ und ordnet sie dem richtigen Mandanten oder Ordner zu.
Rechnungen, Belege, Verträge und E-Mails liegen damit nicht mehr verteilt in verschiedenen Postfächern, Ordnern und Anhängen.
Ziel ist, dass die Buchhaltung den Arbeitstag nicht mit Posteingangssortierung und der Suche nach eingegangenen Dokumenten beginnen muss.
Belege stehen unmittelbar nach Eingang zur Verarbeitung bereit.
2. Datenextraktion beendet manuelles Abtippen
Die Datenextraktion liest wichtige Informationen aus Rechnungen und Dokumenten automatisch aus: Beträge, Umsatzsteuer, Lieferanten, Fälligkeiten und weitere Felder.
Die Buchhaltung prüft sie lediglich und korrigiert sie bei Bedarf.
Ebenso wichtig ist das Feedback.
Wenn ein Mitarbeiter einen Wert korrigiert, lernt das System aus dieser Korrektur für ähnliche Dokumente in der Zukunft.
Eine Korrektur ist damit nicht einfach zusätzliche Arbeit.
Sie wird zu einer Investition in die Genauigkeit zukünftiger Verarbeitung.
3. Dynamische Buchung erstellt Buchungsvorschläge
Die Dynamische Buchung füllt Konto, Kostenstelle oder Projekt auf Grundlage der bisherigen Verarbeitung ähnlicher Belege vor.
Der Autopilot arbeitet also nicht nur mit einer universellen Regel, sondern mit der tatsächlichen Historie und Praxis des jeweiligen Unternehmens.
Bei einem bekannten Lieferanten kann das System direkt die übliche Buchung vorschlagen.
Wiederkehrende Fälle werden dadurch konsistenter bearbeitet und neue Teammitglieder verstehen schneller, wie typische Sachverhalte im Unternehmen gebucht werden.
4. Validierung und Kontrolle erkennen Fehler früher
Die Validierung prüft auf Abweichungen, bevor eine Buchung erfolgt.
Sie läuft im Hintergrund und fordert erst in Schritt 5 die Aufmerksamkeit der Buchhaltung an.
Sie kann beispielsweise auf Folgendes hinweisen:
- eine doppelte Rechnung,
- einen ungewöhnlichen Betrag,
- eine Änderung der Bankverbindung eines bekannten Lieferanten,
- oder ein anderes Muster, das vom normalen Geschäftsverlauf abweicht.
5. Die Ampel zeigt, wo ein Mensch gebraucht wird
Die Ampel ist die letzte Stufe der Kontrollschicht.
Bei jedem Dokument zeigt sie, wie sicher sich die KI bei den einzelnen Schritten ist und was als Nächstes passieren soll.
Grüne Belege können automatisch weiterlaufen.
Orange Belege benötigen nur eine kurze Prüfung.
Rot bedeutet, dass etwas nicht stimmt und eine Kontrolle durch die Buchhaltung erforderlich ist.
Das Team muss dadurch nicht alles mit derselben Intensität prüfen, sondern konzentriert seine Aufmerksamkeit dort, wo sie tatsächlich gebraucht wird.
Die Ampel trennt Belege, die automatisch weiterlaufen können, von Fällen, bei denen die Arbeit der Buchhaltung echten Einfluss hat.
Standardrechnungen müssen nicht auf eine manuelle Prüfung warten.
Eine geänderte Bankverbindung, ein ungewöhnlicher Betrag, eine falsche umsatzsteuerliche Behandlung oder ein wiederkehrender Fehler bei einem bestimmten Mandanten wird dagegen direkt an einen Menschen weitergeleitet.
Die Buchhaltung prüft damit nicht mehr nur, „ob der Beleg stimmt“.
Sie kann aktiv zum Unternehmenserfolg beitragen: auf riskante Lieferanten hinweisen, doppelte oder verdächtige Rechnungen erkennen, Buchungen im Team vereinheitlichen, die Vorbereitung des Monatsabschlusses beschleunigen, ungewöhnliche Kosten gegenüber dem Management erklären oder bessere Regeln für die Zukunft definieren.
Das ist kein Abtippen von Belegen mehr.
Das ist Kontrolle des Finanzbetriebs.
Was der Wflow Buchhaltungs-Autopilot Unternehmen bringt
Der Buchhaltungs-Autopilot verfolgt klare Ziele:
- Kosten der Belegverarbeitung reduzieren,
- Teamkapazität ohne zusätzliche Neueinstellungen erhöhen,
- Abschlüsse und Reporting beschleunigen,
- Fehler reduzieren,
- und Finanzteams mehr Zeit für Steuerung statt operative Arbeit geben.
Für Buchhaltungsdienstleister und Kanzleien bedeutet das, mehr Mandanten mit demselben Team zu betreuen und Margen zu verbessern.
Für kleine Unternehmen bedeutet es weniger Administration und bessere Finanzkontrolle.
Für mittelständische Unternehmen bedeutet es Wachstum, ohne dass Routinearbeit proportional zunimmt.
Für große und internationale Unternehmen bedeutet es stärkere Standardisierung, bessere Datenqualität und skalierbare Finanzprozesse ohne zusätzliche Komplexität.
Es geht also nicht nur um schnellere Belegverarbeitung.
Es geht um mehr Kapazität im Finanzteam.
Routinearbeit nimmt ab, während mehr Raum für Kontrolle, Ausnahmen, Finanzsteuerung und Entscheidungen entsteht.
Die Kontrolle bleibt bei der Buchhaltung
Der Buchhaltungs-Autopilot basiert nicht darauf, KI freie Hand zu lassen.
Im Gegenteil.
Das Grundprinzip lautet: KI bereitet Vorschläge vor, der Mensch entscheidet.
Jeder Vorgang soll auditierbar sein.
Die Buchhaltung sieht, was die KI getan hat und warum.
Die KI lernt aus den Daten des jeweiligen Unternehmens, während sensible oder strittige Fälle automatisch zur Prüfung weitergeleitet werden.
Bei Vorschlägen muss nachvollziehbar bleiben, worauf die KI ihre Empfehlung gestützt hat.
Das ist besonders wichtig, weil Buchhaltung nicht nur ein administrativer Prozess ist.
Sie hat rechtliche, steuerliche und finanzielle Konsequenzen.
Der Buchhaltungs-Autopilot soll deshalb nicht Verantwortung automatisieren.
Er automatisiert die Routine, die Buchhalter daran hindert, sich auf verantwortungsvolle Arbeit zu konzentrieren.
Wenn Sie tiefer in die Frage einsteigen möchten, warum Verantwortung und finale Entscheidungen auch bei KI-gestützter Buchhaltung beim Menschen bleiben müssen, finden Sie dazu einen eigenen Wflow-Artikel.
Wie der Rollout erfolgt
Der Wflow Buchhaltungs-Autopilot wird schrittweise eingeführt.
Jede neue Funktion soll automatisch einen weiteren Teil manueller Arbeit übernehmen, ohne dass Unternehmen ihre bestehenden Prozesse komplett verändern oder auf einmal einen großen Systemumbau durchführen müssen.
Aktuell verbessern wir die Datenextraktion mit Wflow AI, und im Herbst 2026 startet Smart Inbox.
Weitere Phasen folgen in den kommenden Monaten.
Der schrittweise Rollout hat einen praktischen Grund.
Unternehmen führen KI nicht gleichzeitig in allen Prozessschritten ein.
Sie lernen schrittweise, was das System kann, wo es den größten Mehrwert bietet und wo menschliche Kontrolle erhalten bleiben sollte.
FAQ
Was ist der Buchhaltungs-Autopilot?
Der Buchhaltungs-Autopilot ist eine KI-Schicht in Wflow, die routinemäßige Belegverarbeitung vom Eingang bis zur Vorbereitung der Buchung automatisiert.
Er klassifiziert, liest und prüft Dokumente, erstellt Buchungsvorschläge und zeigt, wo die Buchhaltung eingreifen muss.
Ersetzt der Buchhaltungs-Autopilot das Buchhaltungssystem?
Nein.
Wflow ersetzt das bestehende Buchhaltungs- oder ERP-System nicht.
Es arbeitet als KI-Schicht darüber und bereitet Belege so vor, dass sie anschließend im bestehenden System weiterverarbeitet werden können.
Wer behält die Kontrolle über die Entscheidung?
Die Kontrolle bleibt beim Buchhaltungsteam.
KI bereitet Vorschläge vor, aber die endgültige Entscheidung trifft ein Mensch.
Sensible oder strittige Fälle werden automatisch zur Prüfung weitergeleitet.
Sie möchten wissen, wie viel Routinearbeit der Buchhaltungs-Autopilot in Ihrem Prozess übernehmen kann?
Vereinbaren Sie eine Wflow-Demo und sehen Sie, wie KI Belege vorbereiten, Ausnahmen erkennen und die endgültige Entscheidung in Ihren Händen lassen kann.
Buchhaltungsroutine gehört der KI. Entscheidungen bleiben beim Menschen.
KI in der Buchhaltung bedeutet nicht, dass eine Maschine die gesamte Buchhaltung übernimmt. Den größten Nutzen schafft sie dort, wo sie repetitive Arbeit reduziert: Dokumente klassifizieren, Daten auslesen, Buchungsvorschläge vorbereiten, Standardfälle prüfen und Ausnahmen erkennen. Fachliche Entscheidungen, Verantwortung und Unternehmenskontext bleiben beim Menschen.
KI ist damit eine weitere Ebene innerhalb der umfassenderen Buchhaltungsautomatisierung.
Zuerst wurden Dokumente digitalisiert.
Dann kamen automatisierte Workflows.
Jetzt können Systeme zunehmend aus historischen Daten und wiederkehrenden Bearbeitungsmustern lernen und daraus Vorschläge für den nächsten Schritt ableiten.
KI, OCR und Automatisierung sind nicht dasselbe
Die Begriffe werden häufig vermischt.
Sie lösen jedoch unterschiedliche Aufgaben.
In der Praxis ergänzen sich diese Technologien.
OCR kann den Beleg lesen.
Ein Workflow kann ihn an die richtige Person weiterleiten.
KI kann zusätzlich bewerten, was wahrscheinlich als Nächstes passieren sollte und ob ein Fall dem bekannten Muster entspricht oder menschliche Aufmerksamkeit benötigt.
Wo gehört KI in den Buchhaltungsprozess?
KI schafft den größten Nutzen nicht als isolierter Chatbot neben der Buchhaltung.
Sie sollte Teil eines durchgängigen Prozesses sein:
Belegeingang → Klassifizierung → Datenauslesung → Validierung → Buchungsvorschlag → Freigabe → ERP → Archiv
In mehreren dieser Schritte kann KI Routine übernehmen.
Das erklärt auch, warum KI allein einen schlechten Prozess nicht repariert.
Wenn Rechnungen weiterhin in persönlichen Postfächern landen, Freigaben per Chat erfolgen und Daten manuell ins ERP übertragen werden, entsteht durch eine zusätzliche KI-Lösung noch kein sauberer Buchhaltungsprozess.
Die digitale Grundlage muss zuerst funktionieren.
Mehr dazu finden Sie im Leitfaden zur digitalen Buchhaltung.
Was kann KI in der Buchhaltung automatisieren?
1. Dokumente erfassen und klassifizieren
Dokumente können aus vielen Quellen kommen:
- E-Mail,
- mobile Anwendungen,
- Uploads,
- Lieferanten,
- Mitarbeitende,
- Mandanten einer Kanzlei.
Ein Teil der Buchhaltungsarbeit entsteht bereits, bevor überhaupt gebucht wird.
Dokumente müssen gefunden, erkannt und dem richtigen Prozess zugeordnet werden.
KI kann helfen, eingehende Dokumente zu klassifizieren und für die weitere Verarbeitung vorzubereiten.
2. Daten auslesen und interpretieren
Bei einer klassischen Rechnung können Systeme beispielsweise erfassen:
- Lieferant,
- Rechnungsnummer,
- Betrag,
- Umsatzsteuer,
- Rechnungsdatum,
- Fälligkeit,
- weitere relevante Felder.
Moderne KI-Verarbeitung geht über das reine Auslesen hinaus.
Sie kann Informationen mit historischem Verhalten und weiterem Kontext verbinden.
3. Buchungsvorschläge vorbereiten
Hier wird der Unterschied zwischen einfachem OCR und KI besonders deutlich.
Ein KI-gestütztes System kann beispielsweise berücksichtigen:
- wie derselbe Lieferant bisher gebucht wurde,
- welche Konten regelmäßig genutzt wurden,
- welche Kostenstellen oder Projekte typischerweise dazugehören,
- welche Workflows bei ähnlichen Fällen genutzt wurden,
- welche früheren Vorschläge die Buchhaltung korrigiert hat.
Daraus kann ein Vorschlag entstehen.
Das bedeutet nicht:
Die KI hat entschieden, wie gebucht werden muss.
Sondern:
Die Buchhaltung muss bei einem typischen Fall nicht jedes Mal bei null anfangen.
4. Abweichungen und Ausnahmen erkennen
Wenn ein System typische Abläufe kennt, kann es Fälle erkennen, die davon abweichen.
Zum Beispiel:
- ungewöhnliche Beträge,
- fehlende Angaben,
- doppelte Dokumente,
- veränderte Bankverbindungen,
- ungewohnte Kontierungen,
- neue oder nicht eindeutige Geschäftsvorfälle.
Damit verändert sich die Kontrolle.
Nicht mehr jeder Beleg benötigt dieselbe Aufmerksamkeit.
Die Buchhaltung kann sich stärker auf Ausnahmen konzentrieren.
5. Erkennen, wo ein Mensch eingreifen muss
Eine der wichtigsten Aufgaben von KI muss nicht darin bestehen, eine Entscheidung zu treffen.
Sie kann auch entscheiden helfen:
Dieser Fall ist Routine. Dieser nicht.
Dadurch können Standardfälle schneller weiterlaufen und menschliche Aufmerksamkeit wird auf Unsicherheit, Risiko und Ausnahmen konzentriert.
Was sollte KI in der Buchhaltung nicht automatisieren?
Nicht alles, was technisch automatisiert werden kann, sollte autonom entschieden werden.
Buchhalterische Entscheidungen können haben:
- steuerliche Folgen,
- rechtliche Folgen,
- finanzielle Folgen,
- Auswirkungen auf Reporting und Abschlüsse,
- unternehmensspezifischen Kontext.
KI kann Informationen und Vorschläge vorbereiten.
Menschen müssen jedoch wissen:
- wann ein Vorschlag zuverlässig genug ist,
- wann er geprüft werden muss,
- wann er geändert werden muss,
- wann der Prozess gestoppt werden muss.
Diese Grenze behandeln wir ausführlicher in KI in der Buchhaltung und Verantwortung für Fehler.
Human in the Loop: Warum Menschen Teil der KI-Buchhaltung bleiben
Menschliche Kontrolle bedeutet nicht, dass jede einzelne Aktion manuell überprüft werden muss.
Ein gutes System sollte vielmehr erkennen können, wann eine menschliche Prüfung notwendig ist.
Ein praktisches Modell kann drei Ebenen enthalten.
Hohe Sicherheit
Der Fall entspricht bekannten Mustern und Unternehmensregeln.
Der Prozess kann automatisch oder mit minimalem Eingriff weiterlaufen.
Mittlere Sicherheit
Das System bereitet einen Vorschlag vor, benötigt aber eine kurze Bestätigung.
Niedrige Sicherheit oder Ausnahme
Der Fall passt nicht zum bekannten Muster.
Der Prozess wird gestoppt und an die Buchhaltung weitergegeben.
Dieses Modell ist sinnvoller als beide Extreme:
„KI darf nichts ohne Freigabe.“
oder:
„KI soll alles selbst erledigen.“
Das Ziel besteht darin, menschliche Aufmerksamkeit dort einzusetzen, wo sie tatsächlich Mehrwert schafft.
Wie verändert KI die Rechnungsverarbeitung?
Eingangsrechnungen gehören zu den naheliegendsten Einsatzfeldern für KI.
Der Prozess enthält viele repetitive Schritte:
- Belegeingang,
- Klassifizierung,
- Datenauslesung,
- Prüfung,
- Freigabe,
- Vorbereitung der Buchhaltung,
- Übergabe an ERP oder Buchhaltungssystem.
Klassische Automatisierung kann bereits viele dieser Schritte durch Regeln steuern.
KI ergänzt weitere Möglichkeiten.
Sie kann helfen:
- Dokumente zu interpretieren,
- historische Muster zu erkennen,
- Buchungsvorschläge vorzubereiten,
- Abweichungen zu finden,
- Fälle nach notwendigem Prüfungsgrad zu unterscheiden.
Damit reduziert KI nicht nur manuelle Prozessschritte.
Sie kann auch die Anzahl der Regeln reduzieren, die Finance-Teams manuell anlegen und pflegen müssen.
Was verändert die E-Rechnung für KI in der Buchhaltung?
Die deutsche E-Rechnungsumgebung verändert den Eingang von Rechnungsdaten.
Bei strukturierten Formaten wie XRechnung oder geeigneten ZUGFeRD-Varianten liegen zentrale Rechnungsinformationen bereits maschinenlesbar vor.
Dadurch verliert eine klassische Aufgabe an Bedeutung:
Grunddaten aus einem visuellen Dokument herauslesen.
KI wird dadurch aber nicht überflüssig.
Ihr Nutzen verschiebt sich weiter in den Prozess:
- Kontext interpretieren,
- Buchungsvorschläge vorbereiten,
- Daten validieren,
- Abweichungen erkennen,
- Unternehmenshistorie berücksichtigen,
- entscheiden helfen, welche Fälle menschliche Kontrolle benötigen.
Mehr zum Unterschied zwischen strukturierten Rechnungen, XML und Peppol finden Sie in XRechnung, XML, strukturierte E-Rechnung und Peppol erklärt.
Und was nach dem Rechnungseingang passiert, behandeln wir im Artikel E-Rechnung und Rechnungsworkflow: Was passiert nach dem Eingang?.
Welche Vorteile bringt KI in der Buchhaltung?
Weniger manuelle Routine
Buchhalter müssen nicht bei jedem Dokument dieselben administrativen Schritte wiederholen.
Weniger manuell gepflegte Regeln
Klassische Automatisierung benötigt häufig Regeln, die Menschen anlegen und laufend pflegen.
KI kann zusätzlich wiederkehrende Muster erkennen und daraus Vorschläge ableiten.
Gezieltere Kontrolle
Finance muss nicht mehr jedem Fall dieselbe Aufmerksamkeit geben.
Mehr Zeit kann in Ausnahmen und Unsicherheiten fließen.
Mehr Kapazität im Team
Wenn Routinearbeit nicht proportional zum Belegvolumen wächst, kann ein Buchhaltungsteam mehr Vorgänge verarbeiten, ohne dass administrative Kapazität im gleichen Tempo wachsen muss.
Mehr Zeit für fachliche Arbeit
Buchhalter können mehr Zeit investieren in:
- Ausnahmen,
- Kontrolle,
- Monats- und Jahresabschlüsse,
- Datenqualität,
- Beratung,
- Mandantenkommunikation,
- Interpretation von Finanzinformationen.
Welche Risiken hat KI in der Buchhaltung?
Einen schlechten Prozess schneller machen
Wenn der zugrunde liegende Workflow nicht funktioniert, kann KI lediglich die Geschwindigkeit eines schlechten Prozesses erhöhen.
Zu großes Vertrauen in Vorschläge
Ein KI-Vorschlag kann überzeugend wirken und trotzdem falsch sein.
Deshalb braucht das Unternehmen klare Regeln dafür, wann Vorschläge automatisch weiterlaufen dürfen und wann sie geprüft werden müssen.
Fehlende Nachvollziehbarkeit
Finance sollte nachvollziehen können, was das System vorgeschlagen hat und was anschließend durch einen Menschen bestätigt oder verändert wurde.
Fehlender deutscher Buchhaltungs- und Steuerkontext
Die logische Struktur eines Dokuments reicht nicht aus.
Deutsche Umsatzsteuer, E-Rechnungsanforderungen, Nachweise und weitere Besonderheiten müssen im konkreten Geschäftsvorfall berücksichtigt werden.
Ein generisches KI-Modell ohne diesen Kontext ist deshalb kein Ersatz für fachliche Buchhaltung.
Verantwortung unbemerkt an die KI delegieren
Der größte Fehler entsteht, wenn ein KI-Vorschlag automatisch als fachlich verantwortete Entscheidung behandelt wird.
Das ist er nicht.
KI kann ein leistungsfähiges Werkzeug sein.
Die Verantwortung für ihre Anwendung muss trotzdem eindeutig definiert bleiben.
Wie führt man KI in der Buchhaltung ein?
1. Mit dem Prozess beginnen – nicht mit dem KI-Tool
Analysieren Sie zunächst, was heute mit einem Dokument passiert.
Wo entsteht repetitive Arbeit?
Wo wartet der Prozess?
Wo werden Daten mehrfach eingegeben?
Wo geht Kontext verloren?
2. Einen wiederkehrenden Prozess auswählen
KI schafft besonders viel Nutzen bei Prozessen mit genügend ähnlichen Fällen und wiederkehrenden Mustern.
Eingangsrechnungen sind häufig ein sinnvoller Startpunkt.
3. Routine und Entscheidung voneinander trennen
Definieren Sie:
- was das System selbst erledigen darf,
- was es lediglich vorschlagen darf,
- was immer menschliche Bestätigung erfordert.
4. Ausnahmen definieren
Wichtig ist nicht nur, wann Automatisierung weiterlaufen darf.
Ebenso wichtig ist:
Wann muss sie stoppen?
5. Nachvollziehbarkeit erhalten
Später sollte sichtbar sein:
- was das System vorgeschlagen hat,
- was ein Mensch bestätigt hat,
- was verändert wurde,
- wann diese Aktionen stattfanden.
6. KI mit ERP und Buchhaltung verbinden
KI sollte kein neues Datensilo schaffen.
Sie sollte Teil des vorhandenen Finanzprozesses sein und Informationen strukturiert in das bestehende Buchhaltungs- oder ERP-System übergeben.
7. Ergebnisse messen
Geeignete Kennzahlen sind beispielsweise:
- Anzahl manueller Eingriffe,
- Bearbeitungszeit pro Dokument,
- Anteil der Fälle mit menschlicher Prüfung,
- Anzahl der Ausnahmen,
- Zeit der Buchhaltung für Routinearbeit,
- Aufwand für die Korrektur von Vorschlägen.
Das Ziel lautet nicht:
möglichst viel KI.
Das Ziel lautet:
weniger unnötige Routine und bessere Kontrolle.
Wie verändert KI die Rolle von Buchhaltern?
Die entscheidende Veränderung wird wahrscheinlich nicht darin bestehen, dass Buchhalter verschwinden.
Die Zusammensetzung ihrer Arbeit verändert sich.
Je mehr Routine Systeme übernehmen, desto wertvoller werden Tätigkeiten, die benötigen:
- fachliches Urteilsvermögen,
- Interpretation,
- Umgang mit Ausnahmen,
- Kommunikation,
- Kontrolle,
- Beratung.
Für Buchhaltungsdienstleister und Kanzleien kann das bedeuten, mehr Mandanten zu betreuen, ohne dass jeder zusätzliche Mandant denselben Anstieg manueller Arbeit verursacht.
Für interne Finance-Teams entsteht mehr Kapazität für Kontrolle, Abschlüsse, Analyse und Finanzsteuerung.
Buchhaltungsroutine gehört der KI.
Entscheidungen bleiben beim Menschen.
Wie passt der Wflow Buchhaltungs-Autopilot dazu?
Der Wflow Buchhaltungs-Autopilot ist eine KI-Schicht über dem bestehenden Buchhaltungsprozess.
Er ist darauf ausgelegt, routinemäßige Belegarbeit zu automatisieren und beispielsweise:
- eingehende Dokumente zu sammeln und zu klassifizieren,
- relevante Daten auszulesen,
- Buchungsvorschläge vorzubereiten,
- Abweichungen zu erkennen,
- Fälle mit notwendiger menschlicher Prüfung sichtbar zu machen,
- Informationen für Buchhaltung oder ERP vorzubereiten.
Wflow ersetzt dabei nicht das bestehende Buchhaltungs- oder ERP-System.
Es arbeitet als Prozess- und KI-Schicht darüber.
Das Grundprinzip bleibt:
KI übernimmt Routine. Der Mensch entscheidet dort, wo Verantwortung, Erfahrung und Kontext notwendig sind.
Möchten Sie wissen, welche Buchhaltungsroutine KI in Ihrem Unternehmen übernehmen kann?
Sie müssen nicht Ihre gesamte Buchhaltung auf einmal verändern.
Beginnen Sie dort, wo Mitarbeitende jeden Tag dieselben Schritte wiederholen, und unterscheiden Sie klar zwischen Arbeit, die Fachwissen benötigt, und Arbeit, die ein System vorbereiten kann.
FAQ
Was ist KI in der Buchhaltung?
KI in der Buchhaltung nutzt künstliche Intelligenz, um Dokumente und Finanzdaten zu verarbeiten, Muster zu erkennen, Buchungsvorschläge vorzubereiten, Abweichungen zu identifizieren und repetitive Tätigkeiten zu automatisieren.
Was ist der Unterschied zwischen KI und Buchhaltungsautomatisierung?
Klassische Automatisierung arbeitet überwiegend mit vorher definierten Regeln.
KI kann zusätzlich historische Daten, Kontext und wiederkehrende Muster berücksichtigen und daraus Vorschläge oder Hinweise auf ungewöhnliche Fälle ableiten.
In der Praxis ergänzen sich beide Ansätze.
Was ist der Unterschied zwischen OCR und KI?
OCR erkennt vor allem Text und einzelne Datenfelder eines Dokuments.
KI kann diese Informationen anschließend zusammen mit Kontext und historischen Daten interpretieren und Vorschläge für die weitere Verarbeitung vorbereiten.
Was kann KI in der Buchhaltung automatisieren?
KI kann unter anderem bei Dokumentklassifizierung, Datenauslesung, Buchungsvorschlägen, Validierung, Erkennung von Abweichungen und der Identifikation von Fällen helfen, die menschliche Aufmerksamkeit benötigen.
Wird KI Buchhalter ersetzen?
Nein.
KI eignet sich vor allem für repetitive und vorhersehbare Arbeit.
Fachliche Entscheidungen, Verantwortung, Interpretation, Ausnahmebehandlung und Beratung bleiben beim Menschen.
Kann KI Belege automatisch buchen?
Bei ausreichend standardisierten Fällen kann KI einen großen Teil der Vorbereitung und Verarbeitung automatisieren.
Das bedeutet nicht, dass fachliche Verantwortung an die KI übertragen werden sollte.
Unternehmen müssen klar definieren, welche Fälle automatisch weiterlaufen dürfen und welche eine Prüfung erfordern.
Ist KI in der Buchhaltung sicher?
Das hängt von der Implementierung ab.
Menschliche Kontrolle, Nachvollziehbarkeit, Ausnahmebehandlung, Zugriffsrechte und ein sauberer zugrunde liegender Prozess sind entscheidend.
Wann lohnt sich KI in der Buchhaltung besonders?
Besonders sinnvoll ist KI, wenn Buchhaltungsteams große Mengen ähnlicher Belege verarbeiten, dieselben Daten oder Regeln regelmäßig wiederholen oder viel Zeit für die Kontrolle von Standardfällen aufwenden.
Wie hängt KI mit der E-Rechnung zusammen?
Strukturierte E-Rechnungen reduzieren die Notwendigkeit, grundlegende Rechnungsdaten aus visuellen Dokumenten auszulesen.
KI kann sich dadurch stärker auf spätere Prozessschritte wie Interpretation, Buchungsvorschläge, Validierung und Ausnahmebehandlung konzentrieren.
Was ist der Wflow Buchhaltungs-Autopilot?
Der Wflow Buchhaltungs-Autopilot ist eine KI-Schicht zur Automatisierung routinemäßiger Belegverarbeitung.
Er klassifiziert Dokumente, liest relevante Daten aus, bereitet Buchungsvorschläge vor, erkennt Abweichungen und zeigt, wo die Buchhaltung eingreifen muss.
Text aktualisiert im November 2026
Was ist der Unterschied zwischen XRechnung, XML, strukturierter E-Rechnung und Peppol?
XML, XRechnung, strukturierte E-Rechnung und Peppol werden häufig im selben Zusammenhang verwendet, bedeuten aber nicht dasselbe. XML ist eine technische Form zur Darstellung von Daten, XRechnung ist ein deutscher Standard für strukturierte E-Rechnungen, eine strukturierte Rechnung arbeitet mit maschinenlesbaren Daten und Peppol ist eine Infrastruktur für deren sicheren Austausch zwischen Systemen.
Auf den ersten Blick wirken sie wie unterschiedliche Bezeichnungen für dasselbe.
Tatsächlich beschreiben sie jedoch verschiedene Ebenen derselben Welt.
- XML ist eine technische Sprache, in der Daten dargestellt werden können.
- XRechnung ist ein deutscher Standard für strukturierte elektronische Rechnungen.
- Eine strukturierte E-Rechnung enthält Daten in maschinenlesbarer Form, beispielsweise als XRechnung oder in einem anderen zulässigen strukturierten Format.
- Peppol ist eine Infrastruktur, über die Unternehmen strukturierte elektronische Dokumente sicher austauschen können.
Diese Unterscheidung ist in Deutschland inzwischen besonders relevant: Seit 1. Januar 2025 gilt im deutschen Umsatzsteuerrecht eine Rechnung nur dann als E-Rechnung, wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Ein einfaches PDF erfüllt diese Definition nicht mehr.
XML ist keine Rechnung. Es ist eine Art, Daten darzustellen
Nicht zu verwechseln mit .xlsx, dem typischen Dateiformat von Excel-Dateien.
XML ist eine technische Methode zur Darstellung von Daten, die Software verstehen kann.
In einer XML-Datei können Rechnungsinformationen enthalten sein, aber genauso Daten aus einer Bestellung, einem Warenwirtschaftssystem oder einem völlig anderen Dokument.
XML erkennt selbst also nicht, dass es sich um eine Rechnung handelt.
Es bedeutet lediglich, dass Daten strukturiert dargestellt werden.
Damit XML-Daten als E-Rechnung funktionieren können, benötigen sie konkrete Regeln: Welche Informationen müssen enthalten sein? Wo werden sie eingetragen? Wie soll ein Buchhaltungs- oder ERP-System sie interpretieren?
Genau solche Regeln definieren konkrete Standards wie die XRechnung.
XRechnung ist ein deutscher Standard für elektronische Rechnungen
XRechnung ist ein in Deutschland etablierter Standard für strukturierte elektronische Rechnungen, der auf den Anforderungen der europäischen Norm EN 16931 basiert.
Die Rechnungsdaten werden vollständig strukturiert übermittelt und können deshalb maschinell verarbeitet werden.
Das Bundesfinanzministerium bestätigt, dass XRechnung die Anforderungen an eine strukturierte E-Rechnung erfüllt. Auch ZUGFeRD ab Version 2.0.1 erfüllt diese Anforderungen in den entsprechenden Profilen. ZUGFeRD unterscheidet sich dabei dadurch, dass strukturierte XML-Daten mit einer für Menschen lesbaren PDF-Darstellung in einer Datei kombiniert werden.
Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich in der Lage sein, E-Rechnungen zu empfangen. Für die Ausstellung gelten Übergangsfristen: Andere Rechnungsformen sind unter bestimmten Voraussetzungen noch bis Ende 2026 beziehungsweise bei kleineren Rechnungsausstellern bis Ende 2027 möglich.
Neben den deutschen Formaten gibt es in Europa beispielsweise:
- Factur-X in Frankreich
- FatturaPA in Italien
- weitere nationale Implementierungen der europäischen Norm EN 16931
Eine strukturierte E-Rechnung ist eine Rechnung, mit der ein System arbeiten kann
Eine strukturierte E-Rechnung ist nicht einfach ein Dokument, das digital gespeichert wurde.
Eine PDF-Rechnung kann beispielsweise digital sein. Wenn ein System sie aber nur mithilfe von OCR oder manueller Dateneingabe verarbeiten kann, ist sie in erster Linie weiterhin ein Dokument für Menschen.
In Deutschland ist dieser Unterschied inzwischen auch rechtlich relevant: Ein einfaches PDF gilt seit 2025 nicht mehr als E-Rechnung im Sinne der neuen Regelungen.
Eine strukturierte E-Rechnung enthält Daten in einer Form, mit der Software direkt weiterarbeiten kann: Sie kann Informationen einlesen, validieren, Buchungsdaten vorbereiten, die Rechnung zur Freigabe weiterleiten oder sie mit dem ERP-System verbinden.
Genau hier beginnt der eigentliche Unterschied zwischen der Digitalisierung eines Dokuments und der Automatisierung eines Prozesses.
Peppol ist kein Rechnungsformat. Es ist ein Netzwerk für den Dokumentenaustausch
Peppol wird häufig mit einem Rechnungsformat verwechselt.
Genauer gesagt handelt es sich um eine Infrastruktur und standardisierte Spezifikationen für den sicheren Austausch elektronischer Dokumente zwischen Unternehmen, Institutionen und Systemen.
Über Peppol können beispielsweise E-Rechnungen und Bestellungen übertragen werden.
Für deutsche Unternehmen ist dabei eine Unterscheidung wichtig: Peppol ist für die allgemeine B2B-E-Rechnung in Deutschland nicht vorgeschrieben.
Das Bundesfinanzministerium weist beispielsweise darauf hin, dass für die grundsätzliche Empfangsbereitschaft bereits ein E-Mail-Postfach ausreichen kann. Peppol ist damit ein möglicher Übertragungsweg, aber nicht die E-Rechnung selbst und auch nicht der einzige zulässige Übertragungskanal.
Warum dieser Unterschied für Finance wichtig ist
Unternehmen fragen sich häufig, ob sie ein neues Format, eine neue Schnittstelle oder ein neues System benötigen.
Die entscheidende Frage ist aber nicht nur technischer Natur.
Wichtig ist, was mit der Rechnung passiert, nachdem sie im Unternehmen angekommen ist.
Wenn eine strukturierte E-Rechnung anschließend trotzdem manuell freigegeben, übertragen, in E-Mails gesucht und kontrolliert werden muss, geht ein großer Teil ihres Potenzials verloren.
E-Rechnungen schaffen den größten Nutzen, wenn sie mit Buchhaltungsautomatisierung, Rechnungsfreigaben, Audit-Trail, ERP-Anbindung und einem durchgängigen Finanz-Workflow verbunden werden.
Wie Wflow hier ins Spiel kommt
Wflow hilft Unternehmen dabei, strukturierte Daten so zu nutzen, dass die E-Rechnung nicht lediglich zu einem neuen Übertragungsweg für Rechnungen wird.
In Wflow kann eine Rechnung direkt mit Freigabe, Buchhaltungskontext, Validierung, Archivierung, Audit-Trail und Übergabe an das ERP-System verbunden werden.
Das ist der entscheidende Unterschied.
Die Zukunft der Buchhaltung hängt nicht allein davon ab, ob ein Unternehmen XRechnung, XML, ZUGFeRD oder Peppol verwendet.
Entscheidend ist, ob es Rechnungsdaten als Teil eines durchgängigen Prozesses behandeln kann – und nicht lediglich als weitere Datei.
FAQ
Ist XML dasselbe wie eine E-Rechnung?
Nein. XML ist eine technische Sprache zur strukturierten Darstellung von Daten.
Eine E-Rechnung kann als XML vorliegen. XML allein legt jedoch noch keinen bestimmten Rechnungsstandard fest.
Was ist XRechnung?
XRechnung ist ein deutscher Standard für strukturierte elektronische Rechnungen, der auf der europäischen Norm EN 16931 basiert.
Die Rechnungsdaten liegen in maschinenlesbarer Form vor und können automatisiert verarbeitet werden.
Was ist eine strukturierte E-Rechnung?
Eine strukturierte E-Rechnung enthält Rechnungsdaten in maschinenlesbarer Form.
Ein System kann diese Daten direkt einlesen und weiterverarbeiten, ohne dass sie manuell übertragen werden müssen.
Ist Peppol ein Rechnungsformat?
Nein. Peppol selbst ist kein Rechnungsformat.
Es ist eine Infrastruktur für den sicheren Austausch strukturierter elektronischer Dokumente zwischen Systemen.
Wie hängen XRechnung und Peppol zusammen?
XRechnung definiert eine strukturierte Form elektronischer Rechnungsdaten.
Peppol kann als Übertragungsinfrastruktur genutzt werden, um strukturierte elektronische Dokumente zwischen Teilnehmern auszutauschen.
Für die deutsche B2B-E-Rechnung ist Peppol jedoch nicht generell vorgeschrieben.
Warum reicht es nicht, eine Rechnung in einem strukturierten Format zu haben?
Weil das Format nur die Form und Struktur der Daten löst.
Das Unternehmen benötigt weiterhin einen Prozess für Freigaben, Kontrolle, Audit-Trail, buchhalterische Verarbeitung und ERP-Integration.
Quellen
- Bundesministerium der Finanzen – FAQ zur E-Rechnung
- Bundesministerium der Finanzen – XRechnung und ZUGFeRD
- European Commission – eInvoicing / EN 16931
- OpenPeppol – About Peppol
- W3C – XML Standard
Buchhaltungsautomatisierung: Der vollständige Leitfaden für moderne CFOs
Buchhaltungsautomatisierung bedeutet mehr als das automatische Auslesen von Rechnungen. Der eigentliche Mehrwert entsteht, wenn Rechnungseingang, Prüfung, Freigabe, Buchhaltungskontext, ERP-Anbindung, Archivierung und Reporting zu einem durchgängigen Prozess verbunden werden.
Buchhaltungsautomatisierung ist nicht dasselbe wie Digitalisierung. Digitale Buchhaltung schafft digitale Daten und verbundene Prozesse. Automatisierung geht einen Schritt weiter und ermöglicht, dass wiederkehrende Tätigkeiten regelbasiert und mit weniger manuellen Eingriffen ablaufen.
Es geht also nicht nur um OCR oder das automatische Auslesen einer Rechnung. Automatisieren lässt sich der gesamte Weg von Finanzdaten – vom Dokumenteneingang über Prüfung und Freigabe bis zur Übergabe an Buchhaltung oder ERP.
In diesem Leitfaden erfahren Sie:
- wie Buchhaltungsautomatisierung funktioniert,
- welche Prozesse sich automatisieren lassen,
- wo Automatisierung den größten Mehrwert schafft,
- wie sich E-Rechnung und Automatisierung ergänzen,
- welche Rolle KI übernimmt,
- wie Unternehmen Automatisierung Schritt für Schritt einführen,
- wie sich der ROI berechnen lässt.
Wie funktioniert Buchhaltungsautomatisierung?
Ein durchgängiger automatisierter Buchhaltungsprozess kann aus mehreren Stufen bestehen.
1. Dokumente und Daten zentral erfassen
Rechnungen, Belege, Bestellungen und andere Dokumente gelangen über kontrollierte Eingangskanäle in das System – etwa per E-Mail, Upload, API oder als strukturierte E-Rechnung.
Gerade in Deutschland verändert die E-Rechnung diesen ersten Schritt grundlegend. Strukturierte Rechnungsdaten können direkt maschinell verarbeitet werden, statt Informationen erst aus einer visuellen PDF-Rechnung auszulesen.
Mehr zu den unterschiedlichen Formaten erfahren Sie in XRechnung, XML, strukturierte E-Rechnung und Peppol erklärt.
2. Daten automatisch erfassen und prüfen
OCR und KI können Informationen wie Lieferant, Rechnungsnummer, Betrag, Umsatzsteuer, Fälligkeit oder Kostenstelle erfassen und für die weitere Verarbeitung vorbereiten.
Bei strukturierten E-Rechnungen liegt ein Teil dieser Informationen bereits maschinenlesbar vor. Prüfung und Validierung bleiben trotzdem notwendig.
3. Freigaben und Ausnahmen steuern
Dokumente werden entsprechend den Unternehmensregeln an die zuständigen Personen weitergeleitet – beispielsweise abhängig von Betrag, Lieferant, Projekt, Kostenstelle oder Abteilung.
Standardfälle können schneller weiterlaufen. Unklare oder ungewöhnliche Fälle sollten gestoppt und gezielt an einen Menschen weitergeleitet werden.
4. Daten für Buchhaltung und ERP vorbereiten
Nach Prüfung und Freigabe werden die relevanten Informationen strukturiert für das Buchhaltungs- oder ERP-System vorbereitet.
Automatisierung bedeutet dabei nicht, dass jede Buchung ohne menschliche Kontrolle durchgeführt werden muss.
Nicht eindeutige oder fachlich relevante Fälle können weiterhin vom Buchhaltungsteam geprüft werden.
5. Dokumente archivieren und Prozessschritte nachvollziehbar halten
Nach der Verarbeitung müssen Dokumente und relevante Prozessinformationen weiterhin auffindbar und nachvollziehbar bleiben.
6. Daten früher für Steuerung und Reporting nutzen
Automatisierung sollte nicht mit der Übergabe an das ERP enden.
Je früher vollständige und geprüfte Daten im Prozess verfügbar sind, desto früher können sie für Reporting, Kontrolle und finanzielle Entscheidungen genutzt werden.
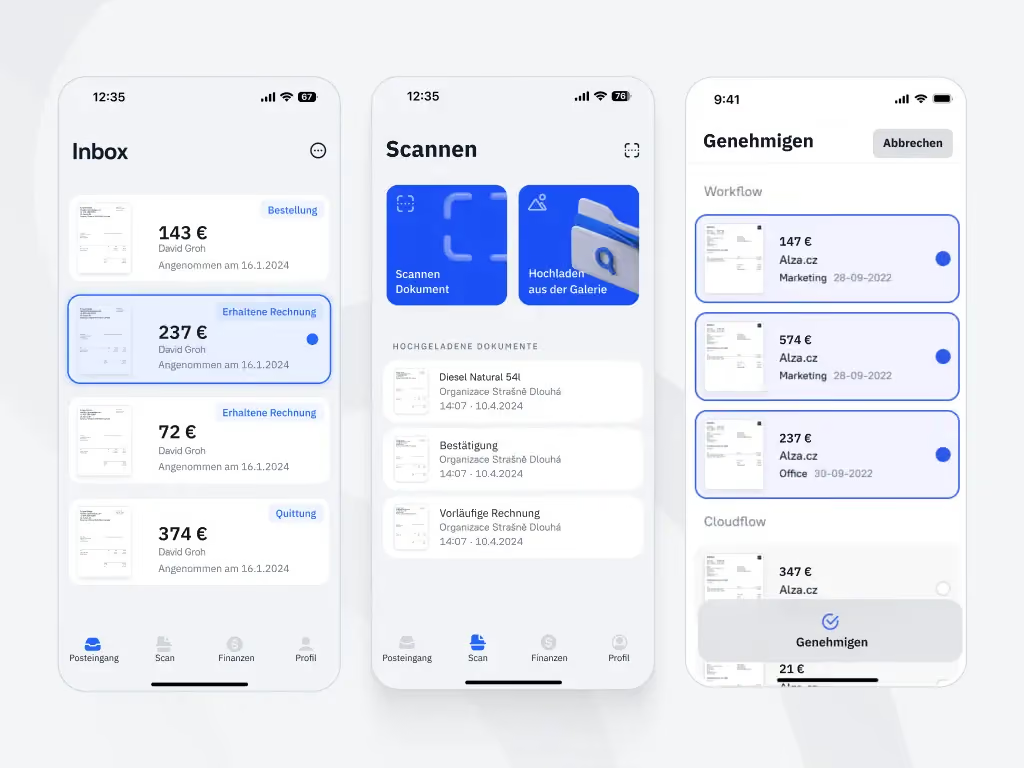
Welche Buchhaltungsprozesse lassen sich automatisieren?
Besonders gut eignen sich wiederkehrende Tätigkeiten mit klaren Regeln und ausreichend zuverlässigen Eingangsdaten.
Typische Beispiele sind:
- Sammlung und Klassifizierung von Rechnungen und Belegen,
- Datenerfassung aus Dokumenten,
- Prüfung von Pflichtangaben,
- Abgleich mit Bestellungen oder Transaktionen,
- Rechnungs- und Ausgabenfreigaben,
- Weiterleitung von Dokumenten,
- Behandlung wiederkehrender Ausnahmen,
- Erstellung von Buchungsvorschlägen,
- Übergabe von Daten an Buchhaltungs- oder ERP-Systeme,
- digitale Archivierung,
- Audit-Trail,
- Ausgabenmanagement,
- Reporting- und Budgetprozesse.
KI erweitert diese Automatisierung um die Fähigkeit, Muster zu erkennen und Vorschläge vorzubereiten.
Wichtig ist jedoch eine klare Grenze zwischen Routine und fachlicher Verantwortung. Genau diese Grenze behandeln wir ausführlich im Artikel KI in der Buchhaltung und Verantwortung für Fehler.
Die wichtigsten Vorteile der Buchhaltungsautomatisierung
Weniger manuelle Dateneingabe
Wenn Informationen einmal erfasst und anschließend im gesamten Prozess weiterverwendet werden, muss Finance dieselben Daten nicht wiederholt zwischen E-Mails, Tabellen, Freigabeprozessen und Buchhaltungssystemen übertragen.
Weniger Fehler bei Routinetätigkeiten
Automatisierung kann Fehler reduzieren, die durch wiederholte manuelle Eingabe entstehen.
Sie beseitigt Fehler jedoch nicht vollständig. Gute Automatisierung braucht zuverlässige Eingangsdaten, Validierungen, klare Regeln und einen sinnvollen Umgang mit Ausnahmen.
Schnellere Verarbeitung
Dokumente müssen nicht darauf warten, dass jemand sie manuell sortiert oder an die nächste Person weiterleitet.
Bessere Transparenz
Finance kann schneller erkennen, wo sich ein Dokument befindet, welche Freigabe noch fehlt und welche Fälle menschliche Aufmerksamkeit benötigen.
Mehr Skalierbarkeit
Steigt das Belegvolumen, muss der administrative Aufwand nicht im gleichen Verhältnis wachsen.
Gerade bei wachsenden Unternehmen oder Buchhaltungsdienstleistern kann Automatisierung dabei helfen, größere Mengen mit derselben oder nur moderat wachsender Kapazität zu verarbeiten.
Mehr Zeit für fachliche Arbeit
Das Ziel ist nicht nur, Rechnungen schneller zu verarbeiten.
Automatisierung soll Zeit von repetitiver Administration in Richtung Kontrolle, Ausnahmen, Analyse und Entscheidungen verschieben.
Was sollte Software zur Buchhaltungsautomatisierung können?
Den gesamten Dokumentenprozess abdecken
Eine Automatisierungslösung sollte nicht nach dem Auslesen einer Rechnung enden.
Sie sollte den Prozess vom Eingang über Prüfung und Freigabe bis zur Übergabe an die Buchhaltung und zur Nachvollziehbarkeit unterstützen.
Konfigurierbare Regeln ermöglichen
Unternehmen haben unterschiedliche Freigabestrukturen und Zuständigkeiten.
Regeln müssen daher beispielsweise auf Betrag, Lieferant, Kostenstelle, Projekt, Dokumenttyp oder Benutzerrolle reagieren können.
Ausnahmen erkennen und richtig behandeln
Gute Automatisierung versucht nicht, jeden Fall um jeden Preis ohne Menschen zu verarbeiten.
Standardfälle werden beschleunigt. Unklare oder risikoreiche Fälle werden gekennzeichnet und zur Prüfung weitergeleitet.
Mit bestehenden Buchhaltungs- und ERP-Systemen arbeiten
Automatisierung sollte kein weiteres Datensilo schaffen.
Eine Lösung muss strukturierte Informationen mit dem bestehenden Buchhaltungs- oder ERP-System austauschen können.
Ein ERP-Wechsel ist dafür nicht zwangsläufig notwendig. Wie Unternehmen E-Rechnung, Workflow und vorhandenes ERP miteinander verbinden können, erklären wir in E-Rechnung ohne Schmerzen: Warum Sie dafür Ihr ERP nicht wechseln müssen.
Nachvollziehbarkeit sicherstellen
Wichtige Prozessschritte sollten später nachvollzogen werden können.
Finance muss erkennen können, was mit einem Dokument geschehen ist, wer eingegriffen hat und wo eine Entscheidung getroffen wurde.
Dokumente sicher aufbewahren
Nach der Verarbeitung müssen Dokumente auffindbar und gemäß den relevanten gesetzlichen Anforderungen aufbewahrt werden.
In Deutschland spielen dabei insbesondere die steuerlichen Aufbewahrungspflichten und die GoBD eine Rolle.
Wie führt man Buchhaltungsautomatisierung Schritt für Schritt ein?
Automatisierung muss kein großes Big-Bang-Projekt sein.
Häufig ist es sinnvoller, mit dem Prozess zu beginnen, in dem repetitive manuelle Arbeit heute die größten Kosten oder Verzögerungen verursacht.
1. Den bestehenden Prozess abbilden
Dokumentieren Sie, wie Informationen heute tatsächlich durch das Unternehmen laufen.
Wo kommt eine Rechnung an? Wer prüft sie? Wer gibt sie frei? Wo werden Informationen erneut eingegeben? Wo entstehen Wartezeiten?
Betrachten Sie dabei nicht nur die Buchhaltung.
Auch Einkauf, Fachabteilungen, Freigebende und Finance Leadership sind Teil des Prozesses.
2. Den teuersten manuellen Schritt identifizieren
Es ist nicht notwendig, alles gleichzeitig zu automatisieren.
Suchen Sie nach Tätigkeiten, die häufig vorkommen, viel Zeit beanspruchen und nach relativ klaren Regeln ablaufen.
Dort ist der potenzielle Nutzen meist am größten.
3. Standardfall und Ausnahme voneinander trennen
Ein Standardfall kann weitgehend automatisch weiterlaufen.
Eine Ausnahme sollte gezielt an eine Person weitergeleitet werden, die den fachlichen Kontext besitzt und eine Entscheidung treffen kann.
Diese Trennung ist wichtiger als das Ziel, möglichst 100 % aller Fälle ohne menschlichen Eingriff zu verarbeiten.
4. Verantwortlichkeiten und Freigaberegeln definieren
Legen Sie fest, wer für welche Entscheidung zuständig ist und welche Kriterien bestimmen, wohin ein Dokument weitergeleitet wird.
5. Eine Lösung wählen, die zur bestehenden Systemlandschaft passt
Automatisierung sollte ein funktionierendes ERP nicht unnötig ersetzen.
Die Prozessschicht sollte Rechnungseingang, Datenerfassung, Validierung, Freigabe und Ausnahmen mit dem vorhandenen Buchhaltungssystem verbinden können.
6. Mit einem Pilotprozess beginnen
Die Verarbeitung von Eingangsrechnungen eignet sich häufig besonders gut.
Der Prozess hat einen klaren Anfang und ein klares Ende, viele wiederkehrende Tätigkeiten und lässt sich relativ gut messen.
7. Ergebnisse messen
Sinnvolle Kennzahlen sind beispielsweise:
- Bearbeitungszeit pro Dokument,
- Anzahl manueller Eingriffe,
- Dauer von Freigaben,
- Anzahl von Ausnahmen,
- Anzahl fehlender Belege,
- Zeit vom Rechnungseingang bis zur Übergabe an die Buchhaltung,
- Zeit bis zur Verfügbarkeit der Daten für weitere Finanzprozesse.
Ohne Messung wird Automatisierung schnell zu einem weiteren Softwareprojekt statt zu einer nachweisbaren Prozessverbesserung.
Wann lohnt sich Buchhaltungsautomatisierung besonders?
Besonders interessant wird Automatisierung, wenn:
- das Belegvolumen steigt,
- mehrere Personen regelmäßig ähnliche Ausgaben freigeben,
- Buchhaltungsdaten zwischen Systemen manuell übertragen werden,
- vor Monats- oder Jahresabschluss regelmäßig Dokumente fehlen,
- viele wiederkehrende Ausnahmen manuell geprüft werden,
- das ERP funktioniert, aber der Prozess davor stark manuell ist,
- Unternehmenswachstum automatisch mehr administrative Arbeit erzeugt.
Das größte Potenzial liegt normalerweise dort, wo dieselbe Routinetätigkeit häufig vorkommt und nach relativ klaren Regeln abläuft.
Wird Buchhaltungsautomatisierung Buchhalter ersetzen?
Nein.
Automatisierung schafft vor allem dort Mehrwert, wo repetitive Arbeit übernommen werden kann.
Verantwortung, Ausnahmen, Interpretation und fachliche Entscheidungen bleiben bei der Buchhaltung.
KI verstärkt diese Entwicklung.
Der Wflow Buchhaltungs-Autopilot ist als KI-Schicht über dem bestehenden Buchhaltungsprozess aufgebaut. Er übernimmt schrittweise Routinearbeit mit Belegen und zeigt, wo menschliche Aufmerksamkeit erforderlich ist.
Das Ziel ist nicht, Verantwortung zu automatisieren.
Das Ziel ist, Routine zu automatisieren.
Mehr darüber, welche Tätigkeiten KI übernehmen kann und welche beim Menschen bleiben sollten, lesen Sie in KI in der Buchhaltung: Was sie übernimmt und was beim Menschen bleibt.
Wie verändert die E-Rechnung die Buchhaltungsautomatisierung?
In Deutschland ist diese Frage besonders relevant.
Seit dem 1. Januar 2025 müssen Unternehmen grundsätzlich in der Lage sein, E-Rechnungen zu empfangen.
Eine E-Rechnung im Sinne der neuen deutschen Regelungen muss in einem strukturierten elektronischen Format vorliegen und elektronisch weiterverarbeitet werden können. Ein einfaches PDF gilt seitdem nicht mehr als E-Rechnung, sondern als sonstige Rechnung.
Für die Ausstellung gelten Übergangsregelungen bis Ende 2026 beziehungsweise für bestimmte kleinere Unternehmen bis Ende 2027.
Formate wie XRechnung und geeignete Varianten von ZUGFeRD können die Anforderungen erfüllen.
Genau deshalb sollten Unternehmen die E-Rechnung nicht als isoliertes Compliance-Projekt betrachten.
Wenn strukturierte Rechnungen anschließend wieder manuell geprüft, per E-Mail freigegeben oder händisch ins ERP übertragen werden, bleibt ein großer Teil des Automatisierungspotenzials ungenutzt.
Mehr dazu lesen Sie in E-Rechnung und Rechnungsworkflow: Was passiert nach dem Eingang?.
Einen Überblick über strukturierte Daten und Peppol finden Sie außerdem in Peppol und E-Rechnung: Wie sich Unternehmen auf die digitale Rechnungsstellung vorbereiten.
Wie berechnet man den ROI von Buchhaltungsautomatisierung?
Berechnen Sie zunächst, wie viel Zeit Ihr Unternehmen heute für manuelle Dokumentenverarbeitung, Freigaben, Abgleiche, Informationssuche und vermeidbare Korrekturen aufwendet.
Übersetzen Sie diese Zeit in Kosten und vergleichen Sie sie mit den Kosten für Software, Implementierung, Integration und internen Einführungsaufwand.
Eine einfache Formel lautet:
ROI = (jährliche Einsparung − jährliche Automatisierungskosten) / jährliche Automatisierungskosten × 100
Für eine realistischere Berechnung sollten Sie beispielsweise messen:
- Bearbeitungszeit pro Dokument,
- Anzahl manueller Eingriffe,
- Dauer von Freigaben,
- Anzahl von Ausnahmen,
- Aufwand für vermeidbare Korrekturen,
- Software- und Implementierungskosten.
Ein häufiger Fehler besteht darin, lediglich Lizenzpreise miteinander zu vergleichen.
Der eigentliche Nutzen entsteht dadurch, wie viel repetitive Arbeit, Wartezeit und Reibung aus dem gesamten Prozess verschwindet.
Möchten Sie wissen, wo sich Buchhaltungsautomatisierung in Ihrem Unternehmen lohnt?
Sie müssen nicht die gesamte Buchhaltung auf einmal automatisieren.
Beginnen Sie mit dem Prozess, in dem repetitive manuelle Arbeit heute die größte Reibung verursacht, und prüfen Sie dort, welches Potenzial Automatisierung tatsächlich bietet.
FAQ
Was ist Buchhaltungsautomatisierung?
Buchhaltungsautomatisierung bedeutet, repetitive Schritte in Buchhaltungs- und Finanzprozessen mit Software zu unterstützen oder automatisch auszuführen.
Dazu gehören beispielsweise Dokumentenerfassung, Datenauslesung, Validierung, Weiterleitung, Freigabe, Vorbereitung von Buchungsdaten und Übergabe an Buchhaltungs- oder ERP-Systeme.
Was ist der Unterschied zwischen Digitalisierung und Automatisierung der Buchhaltung?
Digitalisierung schafft digitale Dokumente, Daten und verbundene Prozesse.
Automatisierung nutzt diese Grundlage, damit wiederkehrende Prozessschritte nach definierten Regeln mit weniger manuellen Eingriffen ablaufen können.
Ist automatisierte Buchhaltung fehlerfrei?
Nein.
Automatisierung kann Fehler reduzieren, die durch wiederholte manuelle Eingaben entstehen.
Die Qualität hängt jedoch weiterhin von Eingangsdaten, Regeln, Validierung und dem Umgang mit Ausnahmen ab.
Ersetzt Buchhaltungsautomatisierung Buchhalter?
Nein.
Automatisierung eignet sich vor allem für repetitive und regelbasierte Tätigkeiten.
Fachliche Verantwortung, Interpretation, Kontrolle und Entscheidungen bleiben beim Buchhaltungsteam.
Muss ein Unternehmen für die Automatisierung sein ERP wechseln?
Nicht zwangsläufig.
Moderne Automatisierungsplattformen können als Prozessschicht um ein bestehendes Buchhaltungs- oder ERP-System herum arbeiten und vorbereitete, geprüfte Daten an dieses übergeben.
Wie hängt die E-Rechnung mit Buchhaltungsautomatisierung zusammen?
Die E-Rechnung liefert strukturierte, maschinenlesbare Rechnungsdaten.
Sie automatisiert jedoch nicht automatisch Prüfung, Freigabe, Ausnahmebearbeitung, Buchhaltung oder ERP-Integration.
Diese Prozesse müssen zusätzlich aufgebaut und automatisiert werden.
Wie berechnet man den ROI von Buchhaltungsautomatisierung?
Vergleichen Sie die jährlichen Einsparungen durch weniger manuelle Arbeit, kürzere Bearbeitungszeiten und geringere Prozesskosten mit den jährlichen Kosten für Software, Implementierung und Integration.
Entscheidend ist der gesamte Prozess, nicht nur der Lizenzpreis.
Quellen
Bundesministerium der Finanzen: Fragen und Antworten zur E-Rechnung
European Commission: Electronic Invoicing / EN 16931
Text updated: November 2026

Die nächste Phase der Automatisierung: ein System, das von Ihrer Buchhaltung lernt
Automatisierung sollte manuelle Arbeit abschaffen. Mit der wachsenden Zahl an Möglichkeiten verbringen Buchhaltungsteams jedoch zunehmend Zeit damit, die Automatisierungen selbst zu verwalten. Wflow führt nun die nächste Phase der Buchhaltungsautomatisierung ein: ein System, das aus realem Buchungsverhalten lernt und selbstständig Buchungsregeln vorschlägt.
Die Automatisierung der Buchhaltung sollte manuelle Arbeit beseitigen. Und das ist gelungen.
Unternehmen erfassen Belegdaten automatisch, gleichen Daten ab und lassen Dokumente durch definierte Freigabe-Workflows laufen.
Mit der wachsenden Zahl von Automatisierungen entstand jedoch eine neue Realität:
Regeln mussten eingerichtet, angepasst und kontinuierlich gepflegt werden.
Je mehr automatisierte Workflows ein Unternehmen einsetzte, desto mehr Zeit floss in deren Verwaltung.
Im ungünstigsten Fall wurden Regeln überhaupt nicht aktualisiert. Das System arbeitete dann weiterhin mit Einstellungen vom ersten Tag – und ein großer Teil des Potenzials der Buchhaltungssoftware blieb ungenutzt.
Die Automatisierung löste also die manuelle Belegverarbeitung.
Die Regeln der Automatisierung selbst wurden jedoch weiterhin manuell erstellt.
Genau diese Ebene entwickelt Wflow nun mit KI-Buchungsvorschlägen weiter.
Das größte Problem heutiger Automatisierung? Sie kann nicht lernen.
Moderne Buchhaltungs-Workflows basieren auf wiederkehrenden Mustern.
Derselbe Lieferant. Dieselbe Kostenstelle. Dasselbe Konto. Dieselbe Freigabe.
Buchhaltungsteams wenden solche Regeln hundertfach im Monat an.
Systeme konnten diese Abläufe zwar automatisieren, die Logik der Automatisierung selbst blieb jedoch statisch und vom menschlichen Input abhängig.
Lange funktionierte das gut.
Doch Unternehmen wuchsen, Workflows nahmen zu und die Verwaltung von Regeln entwickelte sich überraschend schnell zu einem aufwendigen Teil des Buchhaltungsalltags.
„Das Paradoxe an moderner Automatisierung ist: Je mehr Unternehmen automatisieren, desto mehr Zeit verbringen sie mit der Verwaltung der Automatisierungen selbst. Die Automatisierung hat die manuelle Verarbeitung von Belegen beseitigt. Die Regeln mussten aber weiterhin manuell erstellt werden. Genau das wollten wir ändern.“
— Robert Soudný, Co-founder und CEO von Wflow
Wflow automatisiert jetzt auch das Einrichten von Automatisierungen
Die neue KI-Funktion in Wflow analysiert das historische Verhalten des Buchhaltungsteams und sucht nach wiederkehrenden Mustern in Buchungsentscheidungen.
Sie analysiert:
- wie bestimmte Lieferanten gebucht werden,
- welche Workflows sich wiederholen,
- welche Konten und Kostenstellen verwendet werden,
- und welche Vorschläge häufig korrigiert oder bestätigt werden.
Auf dieser Grundlage schlägt das System selbst Regeln vor, die direkt eingesetzt werden können.
Die Buchhaltung kann sie anschließend mit wenigen Klicks akzeptieren – oder ablehnen.
Der entscheidende Unterschied besteht nicht darin, dass KI „anstelle des Menschen bucht“.
Die Buchhaltung muss dem System vielmehr nicht immer wieder dieselben Dinge beibringen.
Die KI schlägt Regeln selbstständig vor – teilweise auch solche, auf die Nutzer bei einer manuellen Einrichtung möglicherweise gar nicht gekommen wären.
Aktuell (06/2026) ist die Funktion verfügbar für:
- Aktualisierung der Buchung auf Belegkopfebene
- Änderung der Belegbeschreibung
Automatisierung ist nur so lange nützlich, bis sie sich selbst ausbremst
Dieses Problem kennen viele Unternehmen.
Ein Workflow funktioniert hervorragend. Dann ändert sich der Lieferant, der Rechnungsaufbau oder der Freigabeprozess – und die Automatisierung entspricht nicht mehr der Realität.
Das Ergebnis?
Manuelle Korrekturen. Neue Ausnahmen. Zusätzliche Regelpflege.
Genau hier macht KI-gestützte Automatisierung einen entscheidenden Unterschied.
KI-Buchungsvorschläge in Wflow beobachten fortlaufend neues Buchungsverhalten und schlagen Anpassungen auf Basis der tatsächlichen Abläufe vor – nicht auf Basis längst vergessener historischer Einstellungen.
Automatisierung beginnt damit nicht mehr unmittelbar nach ihrer Einrichtung zu veralten.
Steuerkanzleien und Buchhaltungsdienstleister haben nicht zu wenige Kunden. Ihnen fehlt Kapazität.
Gerade für externe Buchhaltungsdienstleister kann diese neue Ebene der KI-Automatisierung einen großen Unterschied machen.
Jeder neue Mandant bedeutet:
- neue Workflows,
- neue Ausnahmen,
- neue Lieferanten,
- neue Regeln.
Gerade Onboarding und Workflow-Verwaltung begrenzen heute häufig das Wachstum stärker als die eigentliche Buchhaltung.
KI-Buchungsvorschläge können das Onboarding deutlich beschleunigen und den manuellen Einrichtungsaufwand reduzieren.
Dadurch lassen sich wesentlich mehr Belege verarbeiten, ohne die manuelle Arbeit im gleichen Verhältnis zu erhöhen.
Das Ergebnis?
Mehr Mandanten ohne zusätzliches Personal.
Auf dem heutigen Markt wird genau das zu einem entscheidenden Wettbewerbsvorteil.
„Digitalisierung in Buchhaltungskanzleien bedeutet nicht nur Technologie, sondern vor allem eine Veränderung der Denk- und Arbeitsweise. Ein richtig eingerichteter Prozess kann zweistellige Prozentanteile der Arbeitszeit einsparen und der Buchhaltung mehr Raum für echte Mehrwerte für ihre Mandanten geben.“
— Tomáš Kratochvíl, Key Account Manager bei Wflow
Interne Finanzteams brauchen heute nicht mehr Personal. Sie brauchen weniger Routine.
Interne Buchhaltungsteams stehen unter zunehmendem Druck.
Das Belegvolumen wächst. Die Zahl der Workflows nimmt zu. Anforderungen an Geschwindigkeit und Kontrolle steigen.
Trotzdem geht weiterhin viel Zeit für wiederkehrende kleine Arbeitsschritte verloren.
KI-Buchungsvorschläge helfen, diese Routine erheblich zu reduzieren.
Das Buchhaltungsteam verbringt weniger Zeit mit der Pflege von Regeln, der Korrektur von Workflows oder dem wiederholten Einrichten derselben Logik.
Stattdessen arbeitet es mit Vorschlägen, die aus dem tatsächlichen Buchungsverhalten des Unternehmens entstehen.
KI ersetzt keine Buchhalter. Sie ersetzt unnötige Wiederholungen.
Rund um KI in der Buchhaltung gibt es derzeit viele Erwartungen und ebenso viele Bedenken.
Deshalb ist eines wichtig:
Die KI-Buchungsvorschläge in Wflow ersetzen weder die buchhalterische Kontrolle noch die Verantwortung.
„KI wird Buchhalter nicht ersetzen. Buchhalter mit KI werden Buchhalter ohne KI ersetzen,“ sagt Robert Soudný, Co-founder und CEO von Wflow.
KI schlägt vor, empfiehlt, erkennt Muster und lernt aus historischen Daten.
Genau das ist entscheidend.
Das Ziel von KI in der Buchhaltung besteht nicht darin, menschliches Urteilsvermögen zu beseitigen.
Sie soll die Routine beseitigen, die dieses Urteilsvermögen unnötig beansprucht.
Die Automatisierung der Buchhaltung geht in die nächste Phase
Wflow ist eine europäische Plattform zur Digitalisierung und Automatisierung von Buchhaltungsprozessen und automatisiert die Belegverarbeitung bereits seit Langem.
Jetzt automatisiert Wflow auch die Einrichtung der Automatisierung selbst.
KI-Buchungsvorschläge helfen dabei, buchhalterisches Know-how aus den Köpfen der Mitarbeitenden in ein System zu übertragen, das Muster erkennt, die Einführung einer Regel vorschlägt und kontinuierlich aus dem tatsächlichen Betrieb lernt.
Das Ergebnis sind nicht nur weniger Klicks.
Das Ergebnis ist eine Automatisierung, die endlich nicht selbst neue manuelle Arbeit erzeugt.
FAQ
Was sind automatische KI-Buchungsvorschläge?
Eine neue Funktion in Wflow, die historisches Buchungsverhalten analysiert und automatisch Buchungsregeln, Konten, Kostenstellen oder Workflows vorschlägt.
Ersetzen automatische Vorschläge Buchhalter?
Nein. Die KI schlägt lediglich Regeln vor und lernt aus der Historie.
Eine qualifizierte Person im Finanzteam entscheidet, ob ein vorgeschlagenes Regelwerk angenommen oder abgelehnt wird. Kontrolle und finale Entscheidung bleiben damit beim Buchhaltungsteam.
Wie helfen KI-Vorschläge Buchhaltungsdienstleistern?
Sie reduzieren die manuelle Workflow-Konfiguration, beschleunigen das Onboarding neuer Mandanten und ermöglichen es, mehr Mandanten zu betreuen, ohne die Mitarbeiterzahl proportional zu erhöhen.
Wie helfen KI-Vorschläge internen Buchhaltungsteams?
Sie reduzieren repetitive Aufgaben, beschleunigen die Belegverarbeitung und helfen dabei, konsistente Buchhaltungs-Workflows aufrechtzuerhalten.
Vollständiger Leitfaden zur automatisierten Rechnungsverarbeitung: Rechnungsdaten ohne manuelle Arbeit erfassen
Mit der Einführung einer automatisierten Rechnungsverarbeitung entlasten Sie Ihr Finanzteam von manueller Arbeit und schaffen Freiraum für die Zukunft und finanzielle Stabilität des Unternehmens. In diesem Leitfaden erfahren Sie, wie Software zur Rechnungsautomatisierung in der Praxis funktioniert, welche konkreten Vorteile sie bietet und wie sie sich ohne unnötige Komplexität einführen lässt.
Das manuelle Übertragen von Rechnungsdaten ist nicht nur veraltet, sondern auch teuer und ineffizient. Automatisierte Rechnungsverarbeitung spart Zeit, reduziert Fehler und beschleunigt Zahlungen. Dieser Leitfaden zeigt, wie Software zur Rechnungsautomatisierung Cashflow und Finanzprozesse verbessert – und warum sie für moderne Finanzteams immer wichtiger wird.
- Was Rechnungsautomatisierung ist und wie sie funktioniert
- Die wichtigsten Vorteile der automatisierten Rechnungsverarbeitung
- Zentrale Funktionen moderner Automatisierungslösungen
- Wie Sie automatisierte Rechnungsverarbeitung einführen
- Anforderungen unterschiedlicher Unternehmenstypen
- Häufige Hindernisse und wie sie sich überwinden lassen
Was ist Rechnungsautomatisierung?
Definition und grundlegende Technologien
Rechnungsautomatisierung bezeichnet den Einsatz von Software zur automatischen Verarbeitung eingehender und ausgehender Rechnungen – vom Eingang des Belegs und der Datenerfassung bis zur Freigabe und Verbuchung.
Ziel ist es, die manuelle Dateneingabe zu beseitigen und die einzelnen Schritte der Rechnungsverarbeitung in einem gesteuerten digitalen Workflow miteinander zu verbinden.
So funktioniert automatisierte Rechnungsverarbeitung
Software zur Rechnungsautomatisierung nutzt in der Regel:
- OCR, also optische Zeichenerkennung, um Rechnungen und Buchungsbelege auszulesen.
- KI, also künstliche Intelligenz, um Rechnungsdaten zu erfassen und automatisch zu validieren.
Das System erkennt wichtige Informationen, gleicht sie mit Bestellungen ab und bereitet den Beleg zur Freigabe vor.
Automatisierte und manuelle Rechnungsverarbeitung im Vergleich
Vorteile von Software zur Rechnungsautomatisierung
Weniger manuelle Dateneingabe
Automatisierte Rechnungsverarbeitung reduziert den Umfang manueller Arbeit und wiederholter Dateneingabe erheblich. Dadurch sinken auch die administrativen Kosten in Finanz- und Buchhaltungsteams.
Weniger Fehler und betrügerische Rechnungen
Automatisierte Datenvalidierung und Freigabe-Workflows minimieren das Risiko von Fehlern, Doppelrechnungen und betrügerischen Belegen.
Schnellere Zahlungen und besserer Cashflow
Durch Automatisierung lassen sich Rechnungen innerhalb weniger Minuten freigeben. Das verkürzt Zahlungszyklen und verbessert die Beziehungen zu Lieferanten.
Mehr Transparenz und Echtzeit-Reporting
Finanzteams sehen den Status jeder Rechnung in Echtzeit. Dadurch werden Ausgabenplanung und finanzielle Kontrolle deutlich einfacher.
Zentrale Funktionen moderner Software zur Rechnungsautomatisierung
KI-gestützte Erfassung von Rechnungsdaten
Moderne Software erkennt und extrahiert Informationen automatisch aus unterschiedlichen Rechnungs- und Belegformaten, ohne dass Daten manuell eingegeben werden müssen.
Drei-Wege-Abgleich
Eine Plattform zur Digitalisierung der Buchhaltung wie Wflow gleicht Daten aus Rechnung, Bestellung und Wareneingang automatisch miteinander ab.
Erkennt das System eine Abweichung, wird sie sofort zur Prüfung markiert.
Automatisierte Freigabe-Workflows
Flexible Freigaberegeln und Benachrichtigungen lassen sich für verschiedene Rollen und Verantwortlichkeiten konfigurieren. Rechnungen können in Echtzeit freigegeben werden, auch über eine mobile Anwendung.
Integration mit ERP- und Buchhaltungssoftware
Die Integration mit Buchhaltungsprogrammen, ERP-Plattformen und weiteren Unternehmenssystemen verhindert doppelte Dateneingaben und reduziert das Fehlerrisiko.
Unternehmen können ihre Rechnungsverarbeitung modernisieren, ohne das bestehende Buchhaltungs- oder ERP-System austauschen zu müssen.
Hinweise auf Ausnahmen und Benachrichtigungen
Zuverlässige Software zur Rechnungsautomatisierung weist Nutzer automatisch auf Fehler, Abweichungen und fehlende Angaben hin.
So starten Sie mit automatisierter Datenerfassung und Rechnungsverarbeitung
Rechnungsvolumen und Schwachstellen analysieren
Erfassen Sie Ihren aktuellen Prozess:
- Wie viele Rechnungen durchlaufen Ihr Unternehmen pro Monat?
- Wo entstehen die größten Verzögerungen bei der Freigabe?
- In welcher Phase treten Fehler am häufigsten auf?
Ein klares Verständnis des bestehenden Workflows zeigt, an welchen Stellen Automatisierung den größten Mehrwert schaffen kann.
Die richtige Plattform auswählen
Vergleichen Sie verfügbare Lösungen anhand von:
- Funktionen,
- Integrationen,
- Anforderungen an die Implementierung,
- und Support des Anbieters.
Die richtige Plattform sollte sich in die bestehende Finanzlandschaft einfügen, statt das Unternehmen zu zwingen, diese vollständig neu aufzubauen.
Workflows und Regeln konfigurieren
Definieren Sie Freigabeprozesse und Automatisierungsregeln entsprechend der Struktur Ihrer Organisation.
Dazu können gehören:
- Freigabegrenzen,
- rollenbasierte Berechtigungen,
- Eskalationsregeln,
- Kostenstellen,
- und spezifische Workflows für unterschiedliche Belegarten.
Teams schulen und Lieferanten informieren
Erklären Sie den neuen Prozess verständlich gegenüber internen Nutzern und externen Partnern.
Eine erfolgreiche Einführung hängt nicht nur von der Software selbst ab, sondern auch davon, ob die Beteiligten verstehen, wie Dokumente in den neuen Workflow gelangen und darin weiterverarbeitet werden.
Vorteile messen
Bewerten Sie regelmäßig:
- Zeitersparnis,
- schnellere Freigaben,
- weniger Fehler,
- und kürzere Zahlungszyklen.
Die Einrichtung der Prozesse ist überwiegend eine einmalige Investition. Die Effizienzgewinne nehmen dagegen mit der Zeit weiter zu.
Automatisierte Rechnungsverarbeitung in unterschiedlichen Unternehmen
Lösungen für kleine und mittlere Unternehmen
Unternehmen mit weniger Mitarbeitenden bevorzugen in der Regel Lösungen, die einfach einzuführen und sowohl zeitlich als auch finanziell überschaubar sind.
Eine zentrale Voraussetzung ist die Integration mit dem Buchhaltungs- oder ERP-System, das bereits im Unternehmen eingesetzt wird.
So können kleine und mittlere Unternehmen ihre Rechnungsverarbeitung automatisieren, ohne ein vertrautes und bewährtes Finanzsystem ersetzen zu müssen.
Enterprise-Lösungen
Komplexere Organisationen benötigen erweiterte Workflows und eine stärkere Anpassung der Prozesse.
Automatisierte Rechnungsverarbeitung kann jeden Monat Dutzende Arbeitsstunden einsparen und vollständige Kontrolle über Finanzprozesse schaffen.
Die Abläufe werden schneller, während sich Finanzteams auf komplexere Aufgaben konzentrieren können, die direkt zu einer besseren finanziellen Stabilität des Unternehmens beitragen.
Branchenspezifische Anforderungen
Einzelhandel, Produktion, professionelle Dienstleistungen und Steuer- oder Buchhaltungskanzleien haben unterschiedliche Anforderungen an:
- Freigaben,
- Reporting,
- Integrationen,
- und Belegverarbeitung.
Wflow wird von Unternehmen aus all diesen Branchen eingesetzt.
Entdecken Sie die Fallstudien unserer Kunden.
Häufige Hindernisse für effiziente Finanz-Workflows
Uneinheitliche Rechnungsformate
Die Arbeit mit unterschiedlichen Rechnungs- und Belegformaten kostet Zeit – und manchmal braucht man dafür tatsächlich eine starke Brille.
Moderne OCR-Technologie kann verschiedene Vorlagen und ungewöhnliche Belege jedoch problemlos verarbeiten.
Verspätete Zahlungen an Lieferanten
Eine hohe Arbeitsbelastung im Buchhaltungsteam führt häufig zu verspäteten Zahlungen.
Software zur Rechnungsautomatisierung hilft, solche Verzögerungen zu vermeiden, indem Belege effizienter durch Validierung und Freigabe geleitet werden.
Die Vorteile der Automatisierung sollten auch gegenüber Lieferanten kommuniziert werden.
Schnellere Zahlungen und weniger Fehler können zu einem Wettbewerbsvorteil in Lieferantenbeziehungen werden.
Integration mit älteren Systemen
Achten Sie auf eine Lösung mit offener API und nachgewiesener Erfahrung bei Systemintegrationen und Datenmigrationen.
Wflow lässt sich mit einer großen Bandbreite etablierter Buchhaltungs- und ERP-Systeme integrieren. Dadurch können Unternehmen einen neuen Workflow einführen, ohne den laufenden Betrieb unnötig zu beeinträchtigen.
FAQ
Was ist Rechnungsautomatisierung?
Rechnungsautomatisierung ist ein Prozess, bei dem Software eingehende und ausgehende Rechnungen ohne manuelle Dateneingabe verarbeitet.
Wie funktioniert Software zur Rechnungsautomatisierung?
Sie nutzt OCR, KI und automatisierte Workflows, um Rechnungsdaten zu erfassen, zu validieren und freizugeben.
Was kostet automatisierte Rechnungsverarbeitung?
Der Preis hängt vom Rechnungsvolumen, den benötigten Funktionen und dem Lizenzmodell ab. Die meisten Lösungen werden als monatliches Abonnement angeboten.
Lässt sich Rechnungsautomatisierung in unser ERP integrieren?
Ja. Die meisten modernen Plattformen zur Rechnungsautomatisierung lassen sich mit ERP- und Buchhaltungssoftware integrieren.
Welche Rendite können wir von der Automatisierung erwarten?
Die Rendite hängt vom Rechnungsvolumen, den aktuellen Bearbeitungskosten und dem Umfang der manuellen Arbeit ab.
Kontaktieren Sie das Wflow-Team, um die mögliche Rendite auf Grundlage Ihrer tatsächlichen Daten zu berechnen. Laut Stripe können die Kosten der Automatisierung ungefähr ein Drittel der Kosten manueller Verarbeitung betragen. (Quelle: Stripe.com)
Quellen
- J. P. Morgan: What is accounts payable automation?
- Stampli.com: 50+ accounts payable statistics about AI, automation, & more
- Parseur.com: Global Trends In AI Invoice Processing - Adoption Rates, Costs, And Challenges
- Deloitte : E-Invoicing: A catalyst for finance transformation and compliance
E-Rechnung ohne Schmerzen: Warum Sie dafür Ihr ERP nicht wechseln müssen
Viele Unternehmen fürchten bei der E-Rechnung nicht die Rechnung selbst, sondern alles, was rund um sie passiert. Wo gehen E-Rechnungen ein? Wie werden sie mit dem ERP verbunden? Wer gibt sie frei, und was geschieht mit Ausnahmen?
Wo gehen E-Rechnungen künftig ein? Wer kontrolliert sie? Wie werden sie mit dem ERP verbunden? Und was geschieht mit Rechnungen, bei denen etwas nicht stimmt?
Und vor allem: Wer beruhigt das Buchhaltungsteam mit dem Versprechen, dass „alles ganz einfach wird“, während sich gerade einer der sensibelsten Unternehmensprozesse verändert?
Genau hier zeigt sich der Unterschied zwischen einem Unternehmen, das die E-Rechnung als weiteres isoliertes Projekt einführt, und einem Unternehmen, das seine Rechnungen bereits mithilfe einer Lösung zur Digitalisierung und Automatisierung der Buchhaltung unter Kontrolle hat.
Wenn Belege schon heute einen digitalen Workflow durchlaufen, klare Freigaberegeln, einen Audit-Trail, eine ERP-Anbindung und vordefinierte Regeln haben, ist die E-Rechnung keine Revolution. Sie ist lediglich eine neue Art, wie eine Rechnung in einen bereits bestehenden Prozess gelangt.
Wflow hilft Unternehmen, ihre Buchhaltungsprozesse so vorzubereiten, dass die E-Rechnung nicht zu Chaos führt, sondern zu saubereren Daten, weniger manueller Arbeit und einer schnelleren Verarbeitung.
In Deutschland gilt seit dem 1. Januar 2025 eine neue Definition der E-Rechnung. Als E-Rechnung gilt nur noch eine Rechnung in einem strukturierten elektronischen Format, das eine automatische elektronische Verarbeitung ermöglicht. Ein einfaches PDF erfüllt diese Definition nicht. Unternehmen müssen seitdem grundsätzlich in der Lage sein, E-Rechnungen zu empfangen; für die Ausstellung gelten Übergangsregelungen.
Der erste Schritt zur E-Rechnung: ein funktionierender Workflow
Die E-Rechnung wird vor allem in Unternehmen zum Problem, in denen schon heute niemand genau weiß, was mit einer Rechnung zwischen Eingang und Verbuchung geschieht.
Wenn Rechnungen über verschiedene Kanäle eingehen, per E-Mail freigegeben werden, Ausnahmen telefonisch geklärt werden und das ERP erst die letzte Station ist, an der der Beleg ankommt, löst die E-Rechnung dieses Problem nicht automatisch.
Sie bringt lediglich einen strukturierteren Eingang in einen Prozess, der bereits vorher nicht unter Kontrolle war.
Deshalb empfinden manche Unternehmen die E-Rechnung als Bedrohung.
Was sich verändert, wenn ein Unternehmen Wflow nutzt
In Wflow hat jeder Beleg von Anfang an seinen festen Platz. Er durchläuft einen Freigabe-Workflow, hat klar definierte Verantwortliche, einen buchhalterischen Kontext, eine Änderungshistorie und eine Anbindung an das ERP.
Wenn sich die Art verändert, wie eine Rechnung in das Unternehmen gelangt, muss der gesamte nachfolgende Prozess nicht neu aufgebaut werden.
Das ist entscheidend.
Die E-Rechnung sorgt in erster Linie dafür, dass eine Rechnung als strukturierter Datensatz eingeht. Der eigentliche Mehrwert entsteht jedoch erst danach: wenn diese Daten automatisch in Prüfung, Freigabe, Buchung, Archivierung und Audit-Trail eingebunden werden.
Unternehmen, die Wflow bereits einsetzen, beginnen daher nicht bei null. Sie verfügen über einen vorbereiteten Prozess, in den sich E-Rechnungen nahtlos integrieren lassen.
Statt zu fragen:
Was müssen wir alles verändern?
können sie sich auf die sinnvollere Frage konzentrieren:
Welche manuellen Schritte fallen dadurch endlich weg?
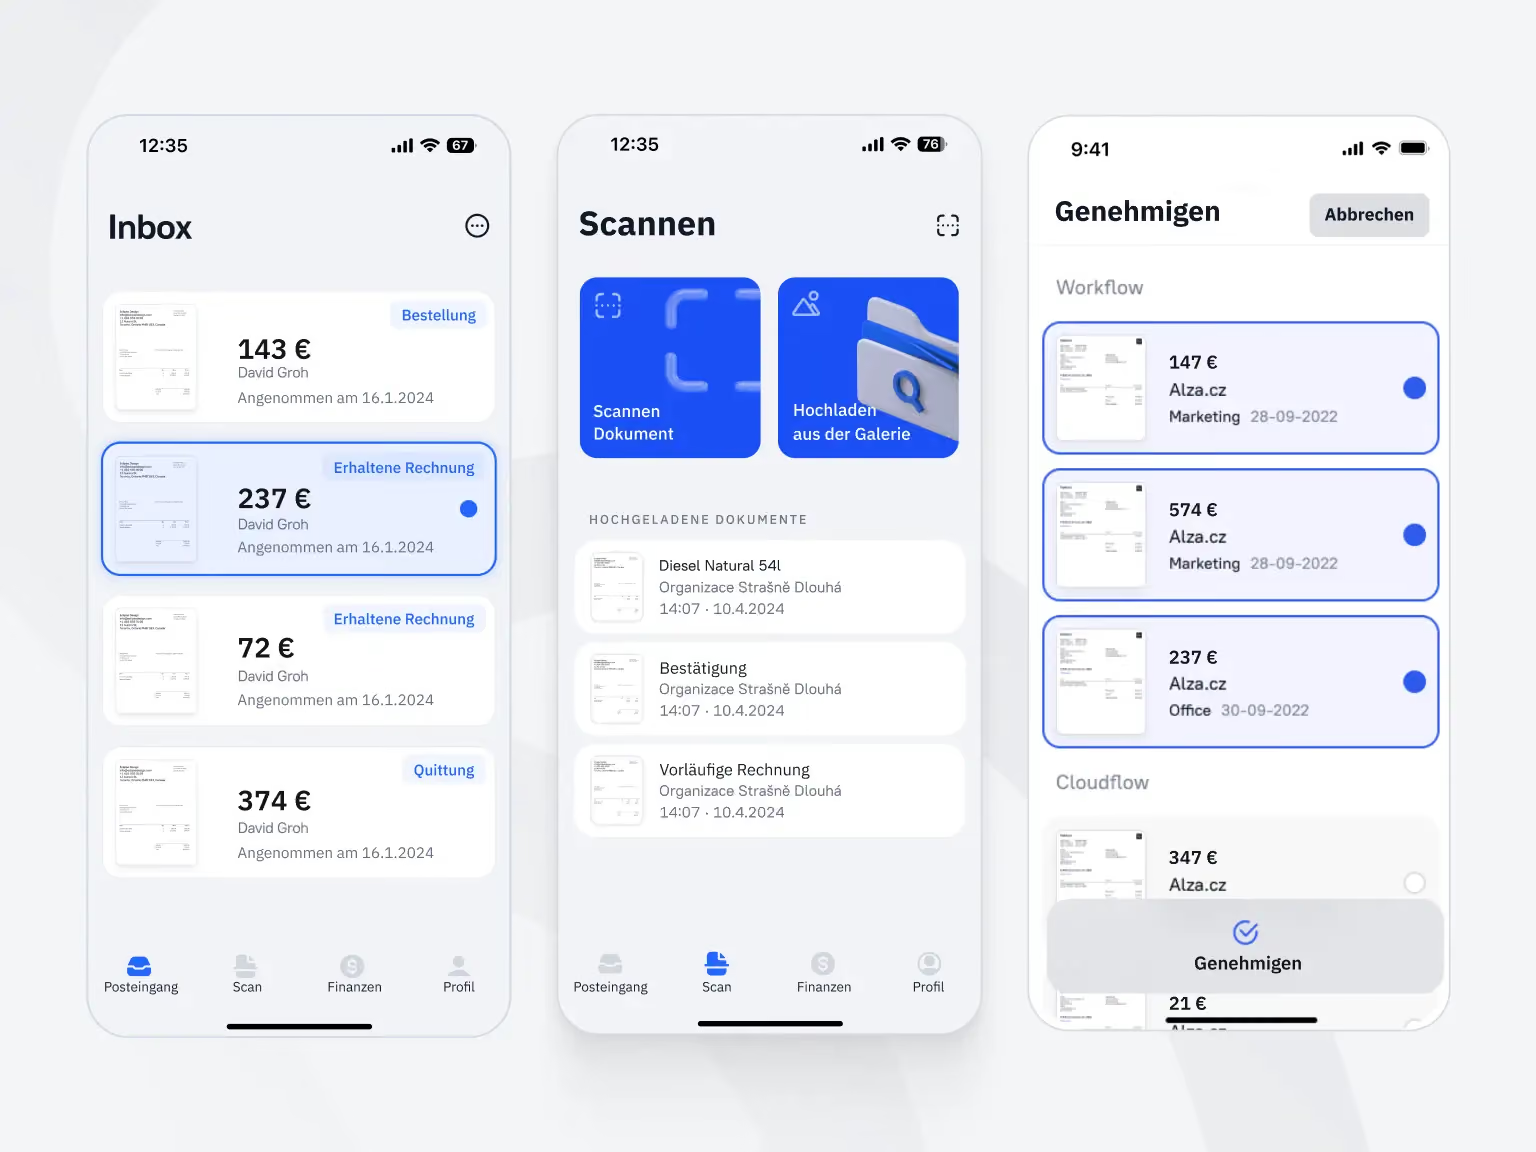
Warum Sie wegen der E-Rechnung Ihr ERP nicht wechseln müssen
Eine der häufigsten Sorgen lautet:
Müssen wir wegen der E-Rechnung unser ERP wechseln?
In den meisten Fällen nicht.
Das ERP kann dort bleiben, wo es ist, und weiterhin seine zentrale Aufgabe in Buchhaltung, Datenerfassung und Reporting erfüllen.
Wflow funktioniert als Prozessschicht über dem bestehenden Buchhaltungs- oder ERP-System. Es steuert, was vor der eigentlichen Verbuchung geschieht:
- Eingang der Belege,
- Prüfung,
- Freigabe,
- Validierung,
- Audit-Trail,
- sichere digitale Archivierung,
- und Übergabe der Daten an die Buchhaltung.
Das Ziel ist also nicht, das ERP zu ersetzen.
Das Ziel ist, die manuelle Arbeit zwischen Rechnungseingang, Freigabe und Buchhaltung zu beseitigen.
Das ist ein wichtiger Unterschied.
Viele Unternehmen stellen sich die Modernisierung ihrer Finanzprozesse noch immer als umfassenden Austausch der Buchhaltungssoftware vor. Das größte Problem liegt jedoch häufig nicht im ERP selbst, sondern in allem, was davor passiert.
Genau dort entstehen:
- Verzögerungen,
- Übertragungsfehler,
- fehlende Freigaben,
- und unnötige Suchaufwände.
Peppol überträgt die Daten. Wflow steuert, was danach geschieht
Eine Infrastruktur für elektronische Rechnungen, beispielsweise Peppol, hilft dabei, eine strukturierte Rechnung sicher vom Lieferanten zum Empfänger zu übertragen.
Damit endet der Prozess jedoch nicht.
Die Rechnung geht zwar als Datensatz ein, doch das Unternehmen muss weiterhin wissen, was damit geschehen soll. Wer gibt sie frei? Wer gleicht sie mit der Bestellung ab? Gehört sie zu einem bestehenden Vertrag? Wer bearbeitet eine Ausnahme? Und wo lässt sich später nachvollziehen, wie eine Entscheidung zustande kam?
Peppol regelt, wie die Rechnung übertragen wird. Wflow regelt, was danach mit ihr geschieht.
Genau in diesem Teil des Prozesses entsteht für Unternehmen der größte Mehrwert. Nicht allein dadurch, dass eine E-Rechnung eingeht, sondern dadurch, dass sie nicht zu einem weiteren Vorgang wird, der auf eine manuelle Prüfung wartet.
In Wflow kann eine E-Rechnung den Prozess automatisch durchlaufen: von der Validierung und Freigabe über die buchhalterische Verarbeitung bis zur Archivierung und zum Audit-Trail.
Und was ist mit XRechnung und ZUGFeRD?
In Deutschland begegnen Unternehmen vor allem den Formaten XRechnung und ZUGFeRD.
Beide können die gesetzlichen Anforderungen an eine strukturierte E-Rechnung erfüllen. Die XRechnung ist ein rein strukturiertes Datenformat. ZUGFeRD kombiniert in geeigneten Profilen eine visuell lesbare PDF-Datei mit eingebetteten strukturierten XML-Daten. Entscheidend ist jedoch nicht allein der Name des Formats, sondern ob die Rechnung den gesetzlichen Vorgaben entspricht und elektronisch weiterverarbeitet werden kann.
Am grundlegenden Prinzip ändert das nichts: Das Rechnungsformat ist nicht das eigentliche Ziel.
Unabhängig davon, ob ein Unternehmen mit PDF-Dateien, XRechnung, ZUGFeRD oder über Peppol übertragenen E-Rechnungen arbeitet, muss es weiterhin steuern, was mit dem Beleg innerhalb des Unternehmens geschieht.
Das Format liefert die Daten. Der Workflow entscheidet, ob daraus tatsächlich ein schnellerer und verlässlicherer Buchhaltungsprozess entsteht.
Deshalb sollte die E-Rechnung nicht nur als gesetzliche oder technische Veränderung betrachtet werden, sondern auch als Chance, die Finanzorganisation auf die Arbeit mit strukturierten Daten vorzubereiten.
XRechnung und ZUGFeRD prägen die heutige Realität des deutschen Marktes. Peppol ist ein möglicher Übertragungsweg, aber nicht der einzig zulässige. Nach den deutschen Vorgaben können E-Rechnungen über verschiedene vereinbarte elektronische Wege übermittelt werden.
So führen Sie die E-Rechnung mit minimalen Veränderungen im Tagesgeschäft ein
Die Einführung der E-Rechnung muss nicht mit einem großen Umbruch beginnen. Im Gegenteil: Der sicherste Weg ist eine schrittweise Umstellung.
Zunächst sollte das Unternehmen ermitteln, auf welchen Wegen Rechnungen heute tatsächlich durch die Organisation laufen, wo die meiste manuelle Arbeit entsteht und welche Schritte sich ständig wiederholen.
Typischerweise handelt es sich um:
- das manuelle Übertragen von Daten,
- Freigaben per E-Mail,
- den Abgleich mit Bestellungen,
- die Prüfung von Lieferanten,
- oder die Suche nach früheren Entscheidungen und Bearbeitungsschritten.
Sobald diese Abläufe transparent sind, ist es sinnvoll, das bestehende ERP mit einer Prozessschicht zu verbinden, in der Belege vor der Verbuchung gesteuert werden.
In Wflow lassen sich Workflows, Rollen, Regeln, Freigabegrenzen und der buchhalterische Kontext so konfigurieren, dass sich Rechnungen nicht unkontrolliert in einem neuen Eingangskanal ansammeln.
Erst danach sollte das Unternehmen weitere Lieferanten, Rechnungsarten oder Teams einbinden.
So kann es zunächst den Prozess überprüfen, Regeln festlegen und die Mitarbeitenden mit dem neuen Rechnungseingang vertraut machen, ohne den gesamten Buchhaltungsbetrieb zu beeinträchtigen.
Wann die E-Rechnung einen echten Mehrwert schafft
Die E-Rechnung allein ist noch kein Gewinn. Der eigentliche Mehrwert entsteht dann, wenn strukturierte Daten das Unternehmen ohne manuelle Übertragung, langes Suchen und Freigaben per E-Mail durchlaufen.
In einem gut eingerichteten Prozess geht die Rechnung als Datensatz ein, das System ordnet sie dem richtigen Workflow zu, ergänzt den buchhalterischen Kontext, sendet sie an die zuständigen Freigabeverantwortlichen und dokumentiert sämtliche Schritte.
Das Buchhaltungsteam muss dadurch nicht mehr routinemäßig jede Information von Anfang an übertragen, weiterleiten und kontrollieren. Es konzentriert sich stattdessen auf Ausnahmen, Abweichungen und die fachliche Prüfung.
Für die Finanzabteilung bedeutet das sauberere Daten, schnellere Freigaben, eine geringere Abhängigkeit von einzelnen Mitarbeitenden und eine bessere Vorbereitung auf Prüfungen.
Für das Unternehmen insgesamt bedeutet es weniger Reibungsverluste zwischen Lieferanten, Buchhaltung, Management und operativen Teams.
In dieser Form ist die E-Rechnung keine Pflicht, die ein Unternehmen irgendwie überstehen muss.
Sie wird zu einer Gelegenheit, einen Prozess zu bereinigen, der bereits heute unnötig viel Zeit beansprucht.
Möchten Sie erfahren, wie die E-Rechnung in Ihrem Unternehmen ohne ERP-Wechsel funktionieren kann?
Vereinbaren Sie eine Wflow-Demo und finden Sie heraus, an welchen Stellen Automatisierung manuelle Arbeit aus Ihrem Buchhaltungsprozess entfernen kann.
FAQ
Müssen wir wegen der E-Rechnung unser ERP wechseln?
In den meisten Fällen nicht. Wflow funktioniert als Prozessschicht über dem bestehenden Buchhaltungs- oder ERP-System und steuert, was vor der eigentlichen Verbuchung geschieht: Belegeingang, Prüfung, Freigabe, Audit-Trail und Übergabe der Daten an die Buchhaltung.
Was übernimmt Peppol und was übernimmt Wflow?
Peppol ermöglicht die sichere Übertragung strukturierter Rechnungen zwischen Lieferanten und Empfängern. Wflow steuert den anschließenden internen Prozess: Prüfung, Freigabe, Validierung, buchhalterischen Kontext, Archivierung, Audit-Trail und ERP-Anbindung.
Was ist der Unterschied zwischen XRechnung, ZUGFeRD und Peppol?
XRechnung und ZUGFeRD sind Formate für strukturierte elektronische Rechnungen. Peppol ist dagegen eine internationale Infrastruktur für den sicheren Austausch strukturierter elektronischer Dokumente zwischen Unternehmen und Systemen.
Für Finanzabteilungen ist vor allem entscheidend, dass sich die strukturierten Daten in interne Workflows, Freigaben und die Buchhaltung integrieren lassen.
Warum reicht die E-Rechnung allein nicht aus?
Die E-Rechnung stellt sicher, dass eine Rechnung als strukturierter Datensatz eingeht. Das Unternehmen muss dennoch klar steuern, wer sie freigibt, wie sie geprüft wird, wie Ausnahmen behandelt werden und wie die Informationen an die Buchhaltung übergeben werden.
Wie unterstützt Wflow die E-Rechnung?
Wflow verbindet eingehende Belege mit Freigabe-Workflows, Buchungsregeln, Audit-Trail, Archiv und ERP. Dadurch wird die E-Rechnung nicht zu einem weiteren isolierten Eingangskanal, sondern zu einem Bestandteil eines automatisierten Buchhaltungsprozesses.
Kann die E-Rechnung schrittweise eingeführt werden?
Ja. Sinnvoll ist es, mit ausgewählten Rechnungsarten, Lieferanten oder den Prozessbereichen zu beginnen, in denen heute die meiste manuelle Arbeit entsteht. Nachdem der Workflow erprobt wurde, kann der Umfang schrittweise erweitert werden.
Ausgaben genehmigen und Dokumente verwalten – jederzeit und überall
Genehmigen Sie Ausgaben, laden Sie Dokumente hoch und behalten Sie die Kosten in Echtzeit im Blick – direkt von Ihrem Mobilgerät aus.